Dopo una breve esperienza presso l’Ufficio del Personale di Ferrero S.p.A., Direzione Operations, compresi che la vita aziendale non mi apparteneva e la mia vera vocazione era la professione forense.
Sin dal periodo di pratica professionale, incentrai i miei studi nell’ambito del diritto civile. Successivamente, appassionato per il comparto agroalimentare e fortemente presente nel territorio, decisi di focalizzare maggiormente la mia attenzione allo studio del diritto agrario.
Non pago della formazione, decisi di implementare le mie conoscenze in materia agraria, per cui frequentai due Master: il primo in diritto agroalimentare ed il secondo in diritto vitivinicolo.
Oggi esercito – con dedizione ed a tempo pieno – la professione forense.
Membro della Commissione scientifica in materia di diritto agrario alimentare e vitivinicolo, costituita presso il Consiglio dell’ordine degli Avvocati di Asti (di cui sono promotore e referente).
Consulente della Confederazione Italiana Agricoltori della Provincia di Cuneo, Asti ed Alessandria (dal 2013).
Diritto Agrario, Alimentare e Vitivinicolo Modelli organizzativi ex D.lgs 231/01
Proprietà e diritti reali in genere
Successioni e Divisioni
Contrattualistica
Recupero del credito ed Esecuzioni Civili
Responsabilità Civile in genere e Azioni Risarcitorie
Separazioni e Divorzi
Diritto del Consumatore
FORMAZIONE
Corso di Alta Formazione in Legislazione Alimentare –UNIUPO – CAFLA 2018
Master breve in Diritto Vitivinicolo (Euroconference) – Torino
Corso di Diritto Alimentare Comparato – Dipartimento di ESOMAS presso Università di Torino
Master breve in Diritto Agroalimentare (Altalex) – Parma
Istituto di Studi Giuridici di Cuneo – Corso di formazione forense post-universitaria
Università degli Studi di Torino – Facoltà di Giurisprudenza (votazione 110/110)
DOCENZE AVV. ANDREA FERRARI
Relatore al Corso di Alta Formazione in Legislazione Alimentare tenutosi presso Università del Piemonte Orientale (UniUPO) coordinato dal Prof. Avv. Vito Rubino – Intervento sul tema della cambiale agraria e pegno rotativo (anno 2020).
Relatore al Seminario Jean Monnet di Diritto Comparato dei Consumi Alimentari, tenutosi dal 04/04/2018 al 16/06/2018 presso l’Università degli Studi di Torino, Dip. di ESOMAS (Coordinatore del Seminario Prof. Avv. Oreste Calliano)
APRO Formazione Professionale ALBA-BAROLO
(docente a contratto di diritto civile e pubblico, educazione civica, legislazione turistica)
CONFERENZE AVV. ANDREA FERRARI
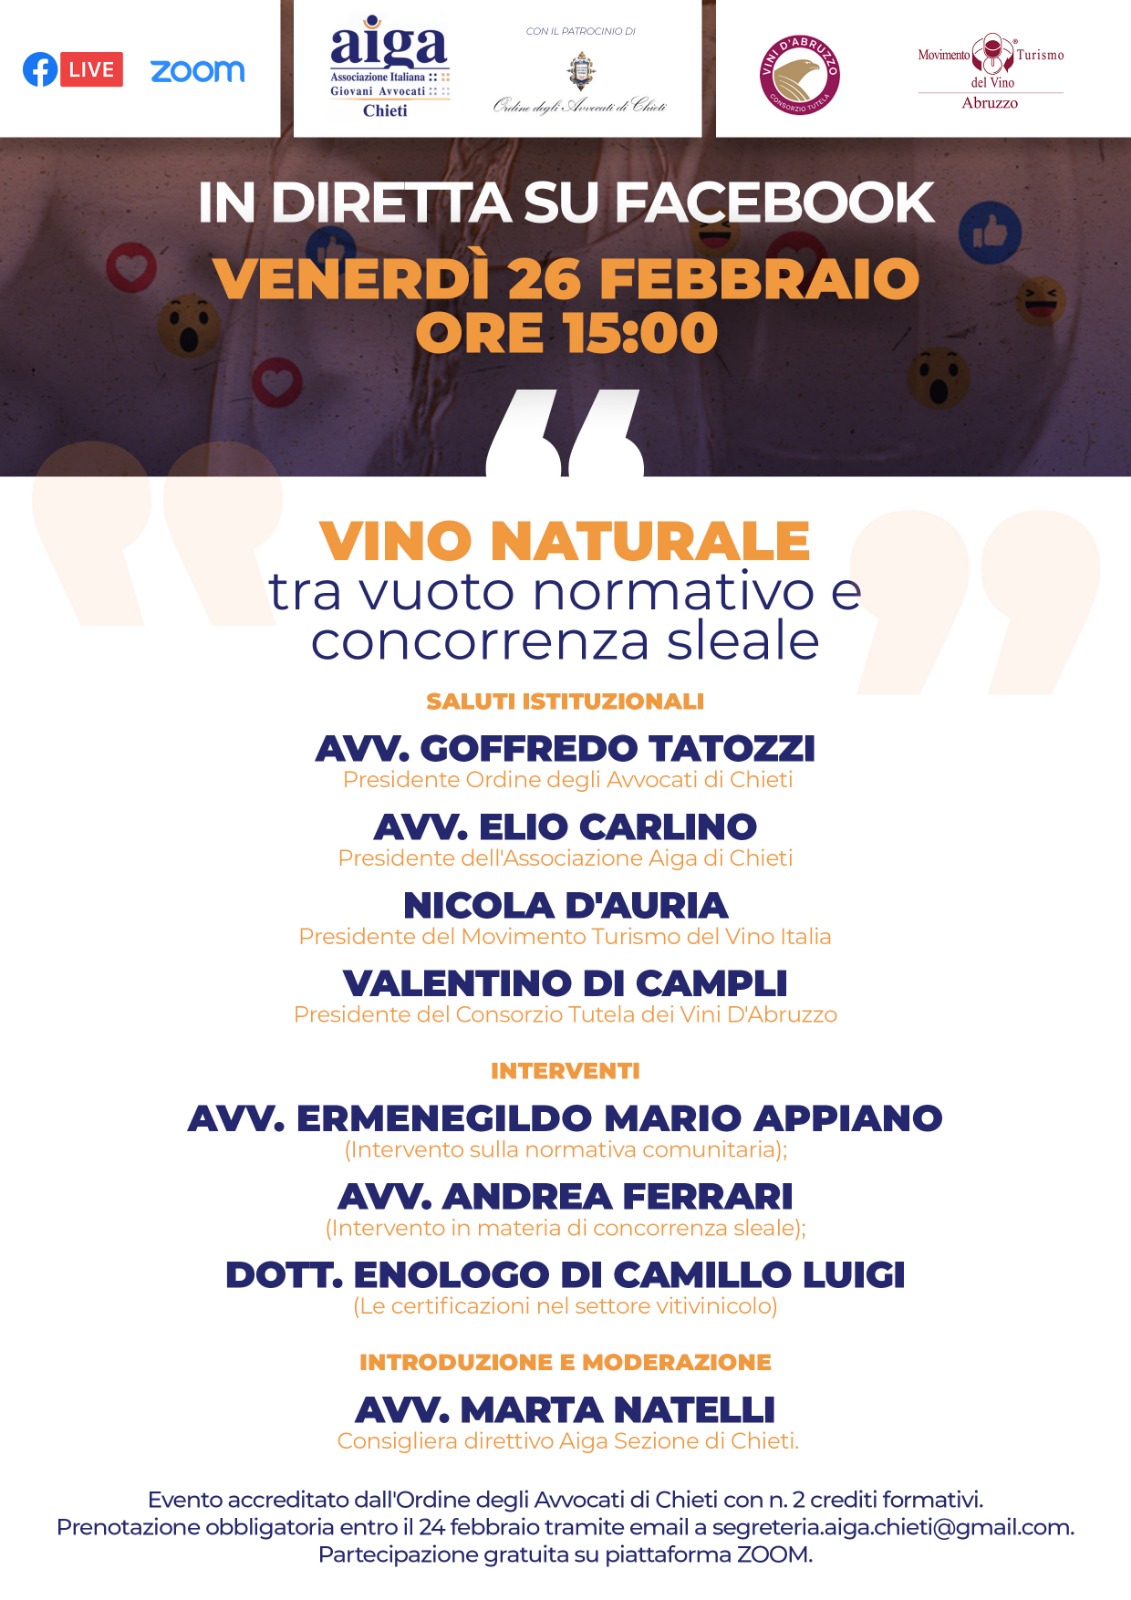
Webinar sul vino naturale, con il patrocinio dell’Ordine degli Avvocati di Chiedi e del Consorzio Vini d’Abruzzo, 26 febbraio 2021.
To purchase such real estate properties, it is necessary to invest a valuable amount of money.
Consequently, it may be useful for the buyer to have advice in:
assessing the situation, also with a view to due diligence,
stipulating consequential contracts and preliminary agreements (Langhe real estate law advice).
What you need to know in a negotiation to buy a real estate property or a winery in Italy.
.
As an example, it might be useful to understand if:
the property is free from mortgages;
there are public constraints on the property, for example landscape constraints, which can limit the ways of renovating properties or greatly increase the cost; of the work;
the agricultural land is actually transferable or the owners of neighboring land hold special rights that allow them to acquire ownership on a preferential basis;
the sale contract contains clauses contrary to the interests of the buyer, for example by limiting their rights and guarantees in their favor;
the company assets actually correspond to what is declared by the seller;
which types of wines with designation of origin (DOP/IGP) can actually be produced with grapes from the vineyards subject to sale.
In addition, once a property or a farm has been purchased, it may be necessary to carry out renovations involving considerable expenses.
Legal and Technical advice.
.
Also in this case, it could be useful for the new owner to seek legal and technical advice, for example, in order to:
evaluate the content of the contracts that will be concluded with the companies that will carry out the work;
verify that the works are carried out correctly and in any case acquire adequate contractual guarantees in order to be able to claim compensation for damages when the works are carried out irregularly;
understand which restructuring interventions are allowed and which are forbidden;
check for the existence of subsidies and tax benefits, also in relation to the rural development plans in force in the reference area at the time of the operation.
Our firm offers an assistance and consultancy service – both legal and technical (the latter through the use of architects, engineers, agronomists and other trusted professionals, with whom we have been collaborating for a due time, all with proven experience) – to those who want to invest in Piedmont, and even more in the Langhe, Roero and Monferrato, by purchasing a real estate property or an accommodation business or an agricultural / wine company (Langhe real estate law advice).
We can help you in the following ways:
verifying the situation, from a legal and technical point of view (the latter through specialized professionals connected to us);
analyzing the contractual texts that are proposed to you and / or processing the contracts themselves;
negotiating on your behalf with the sellers or companies carrying out the renovations
by accessing the offices of the public administration for information and the necessary bureaucratic procedures;
assisting you in any mediations and judicial disputes that might arise;
consulting you in the future management of your company, as regards the legal aspects, in particular those relating to the application of the rules of agricultural and wine law
In short, this is why we can be helpful.
.
We work exclusively in the best interests of our clients.
This is particularly important, when considering a valuable real estate investment.
Conversely, under Italian law, real estate agents are professionals who generally operate as neutral parties (like “business mediators”) and whose primary objective is simply to facilitate the closing of a deal.
A tailor-made” fee approach.
.
The cost of our service is not standard, but “tailor-made” in the interest of the customer and it must be quantified from time to time in relation to the complexity of the foreseeable activity.
Each assignment must be approved in advance and our activity can only be carried out after written acceptance of our service and the related professional fees.
For any information about our services, you can contact us freely via email or phone.
We will be happy to schedule a special video conference to get to know each other and to better understand your needs.
1 LE MISURE PER LA RIDUZIONE STRUTTURALE DELLE RESE DELLE UNITA’ VITATE PER VINI GENERICI
2 DOCUMENTI DI ACCOMPAGNAMENTO E REGISTRI
2.1 Il Registro telematico
2.2 Le comunicazioni telematiche
2.3 Documenti di accompagnamento che scortano il trasporto dei prodotti vitivinicoli.
2.4 Documento MVV elettronico
2.5 Alcuni approfondimenti e chiarimenti
2.6 Documenti e-AD.
2.7 Trasmissione dei documenti di accompagnamento vitivinicoli all’Ufficio ICQRF competente per il luogo di carico.
2.7.1 Trasmissione dei documenti di accompagnamento nel caso di emissione dell’MVV-E 11
2.7.2 Trasmissione e convalida dei documenti di accompagnamento mediante PEC
2.8 Esenzione dalla tenuta del registro telematico per talune tipologie di operatori
3 DICHIARAZIONE DI GIACENZA – DICHIARAZIONE DI VENDEMMIA E PRODUZIONE VINICOLA
3.1 Dichiarazione di giacenza, bilancio annuo e chiusura del registro telematico.
3.2 Dichiarazione di vendemmia e produzione vinicola
4.1 Periodo vendemmiale e delle fermentazioni – fermentazioni fuori dal periodo autorizzato (art. 10 della legge n. 238/2016)
4.2 Il quadro normativo europeo di riferimento
4.3 Operazioni di arricchimento
4.4 Mosto concentrato e mosto concentrato rettificato.
4.5 Limiti di alcuni componenti contenuti nei vini, in applicazione dell’articolo 25 della legge 12 dicembre 2016, n. 238
4.6 Divieto dell’uso dei pezzi di legno di quercia nell’elaborazione, nell’affinamento e nell’invecchiamento dei vini DOP italiani.
5 SOTTOPRODOTTI
6 CENTRI D’INTERMEDIAZIONE UVE E SUGLI STABILIMENTI DESTINATI ALLA TRASFORMAZIONE DI UVE DA TAVOLA
7 DETENZIONE DI MOSTI CON TITOLO ALCOLOMETRICO INFERIORE ALL’8% IN VOLUME – PRODUZIONE DI SUCCHI D’UVA
8 REGIME DEGLI STABILIMENTI DOVE SI EFFETTUANO LAVORAZIONI PROMISCUE
Vino sostenibile: l’Italia ha già intrapreso una propria strada per stabilirne i criteri di produzione e certificazione.
Al fine di migliorare la sostenibilità delle varie fasi del processo produttivo nel settore vitivinicolo (produzione e certificazione del vino sostenibile), mediante l’art.224-ter della legge del 18 luglio 2020 n°77 (Sostenibilita’ delle produzioni agricole) è stato istituito il sistema di certificazione della sostenibilità della filiera vitivinicola, inteso come l’insieme delle regole produttive e di buone pratiche definite con uno specifico disciplinare di produzione (quindi si tratta di una certificazione che può applicarsi anche ai vini non a denominazione di origine).
La valutazione dell’apposito disciplinare per il vino sostenibile è damandata ad un sistema di sistema di monitoraggio della sostenibilità delle aziende della filiera vitivinicola italiana.
Compete al MIPAAF (sentito il Ministero dell’ambiente e della tutela del territorio e del mare) stabilire le norme attuative, compito adempiuto mediante il decreto 23/06/2021 n.288989, il quale dispone sulle seguenti materie:
A) Sistema di certificazione della filiera vitivinicola:
Il sistema di certificazione della filiera vitivinicola utilizza le modalità e la procedura del Sistema di Qualità Nazionale di Produzione Integrata
B) Compiti del Comitato della sostenibilità vitivinicola (CosVi):
definizione del disciplinare della sostenibilità vitivinicola;
definizione del sistema di monitoraggio della sostenibilità della filiera vitivinicola;
individuazione degli indicatori necessari alle valutazioni della sostenibilità della filiera vitivinicola;
supporto al MIPAAF nella fase di confronto e discussione del partenariato economico e sociale sui contenuti del disciplinare.
C) Composizione del Comitato:
coordinato dal Direttore della direzione generale delle politiche internazionali e dell’Unione Europea, il comitato è composto da:
due rappresentanti del MIPAAF;
quattro rappresentanti delle Regioni e Provincie autonome;
due esperti del CREA;
un rappresentante di Accredia;
a titolo consecutivo, un rappresentante per ciascuno dei sistemi di valutazione della sostenibilità facenti parte del Gruppo di lavoro per la sostenibilità in viticoltura esistenti a livello nazionale alla data di entrata in vigore del decreto.
D) Disciplinare della sostenibilità vitivinicola
contiene l’insieme delle regole produttive e di buone pratiche finalizzate a garantire il rispetto dell’ambiente, la qualità e la sicurezza alimentare, la tutela dei lavoratori e dei cittadini, un adeguato reddito agricolo.
è sottoposto a verifica ed eventuale aggiornamento con cadenza almeno annuale. In sede di prima applicazione, il disciplinare fa riferimento alle linee guida di produzione integrata per la filiera vitivinicola.
E) Adesione al Sistema di certificazione della sostenibilità vitivinicola
volontaria
può avvenire da parte di aziende singole o associate.
modalità di adesione: quelle già in uso per il Sistema di qualità nazionale della produzione integrata (SQNPI).
F) Indicatori
individuati dal CosVi
successivamente approvati con decreto del MIPAAF, sentito il ministero della Transizione Ecologica (istituito in sostituzione del Ministero dell’ambiente e della tutela del territorio e del mare).
Per completare il sistema di certificazione del Vino sostenibile seguiranno altri due provvedimento, costituita da:
pubblicazione del disciplinare di produzione per il vino sostenibile (ove verranno indicate le modalità di produzione ed i requisiti del prodotto);
individuazione degli indicatori di monitoraggio (necessari per valutare i risultati raggiunti).
Sarà pertanto interessare come il vino sostenibile si rapporterà rispetto al vino biologico.
Trattasi invece di cosa completamente diversa rispetto al controverso tema del vino naturale.
Quanto alla ricerca in materia di sostenibilità e resilienza, si segnala il progetto Uniseco dell’Unione Europea, a cui partecipa per l’Italia il distretto del Chianti.
Emendamento 236 Proposta di regolamento Articolo 1 – punto 10 bis (nuovo) Regolamento (UE) n. 1308/2013 Articolo 94
10 bis) l’articolo 94 è sostituito dal seguente:
Articolo 94
“Articolo 94
Domande di protezione
Domande di protezione
1. Le domande di protezione di nomi in quanto denominazioni di origine o indicazioni geografiche comprendono un fascicolo tecnico contenente:
1. Le domande di protezione di nomi in quanto denominazioni di origine o indicazioni geografiche comprendono:
a) il nome di cui è chiesta la protezione;
a) il nome di cui è chiesta la protezione;
b) il nome e l’indirizzo del richiedente;
b) il nome e l’indirizzo del richiedente;
c) un disciplinare di produzione ai sensi del paragrafo 2 e
c) un disciplinare di produzione ai sensi del paragrafo 2 e
d) un documento unico riepilogativo del disciplinare di produzione di cui al paragrafo 2.
d) un documento unico riepilogativo del disciplinare di produzione di cui al paragrafo 2.
2. Il disciplinare di produzione permette agli interessati di verificare le condizioni di produzione relative alla denominazione di origine o all’indicazione geografica. Il disciplinare di produzione contiene almeno:
2. Il disciplinare di produzione permette agli interessati di verificare le condizioni di produzione relative alla denominazione di origine o all’indicazione geografica. Il disciplinare di produzione contiene almeno:
a) il nome di cui è chiesta la protezione;
a) il nome di cui è chiesta la protezione;
b) una descrizione del vino o dei vini:
b) una descrizione del vino o dei vini:
i) per quanto riguarda una denominazione di origine, la descrizione delle principali caratteristiche analitiche e organolettiche;
i) per quanto riguarda una denominazione di origine, la descrizione delle principali caratteristiche analitiche e organolettiche;
ii) per quanto riguarda una indicazione geografica, la descrizione delle principali caratteristiche analitiche e la valutazione o indicazione delle caratteristiche organolettiche;
ii) per quanto riguarda una indicazione geografica, la descrizione delle principali caratteristiche analitiche e la valutazione o indicazione delle caratteristiche organolettiche;
c) se del caso, le pratiche enologiche specifiche utilizzate nell’elaborazione del vino o dei vini nonché le relative restrizioni applicabili a detta elaborazione;
c) se del caso, le pratiche enologiche specifiche utilizzate nell’elaborazione del vino o dei vini nonché le relative restrizioni applicabili a detta elaborazione;
d) la delimitazione della zona geografica interessata;
d) la delimitazione della zona geografica interessata;
e) le rese massime per ettaro;
e) le rese massime per ettaro;
f) un’indicazione della o delle varietà di uve da cui il vino o i vini sono ottenuti;
f) un’indicazione della o delle varietà di uve da cui il vino o i vini sono ottenuti;
g) gli elementi che evidenziano il legame di cui al paragrafo 1, lettera a), punto i), oppure, secondo i casi, al paragrafo 1, lettera b), punto i) dell’articolo 93;
g) gli elementi che evidenziano i seguenti legami:
i) per quanto riguarda una denominazione d’origine protetta, il legame fra la qualità o le caratteristiche del prodotto e l’ambiente geografico e gli elementi relativi ai fattori naturali e umani di detto ambiente geografico, di cui all’articolo 93, paragrafo 1, lettera a), punto i );
ii) per quanto riguarda un’indicazione geografica protetta, il legame fra una specifica qualità, la reputazione o un’altra caratteristica del prodotto e l’origine geografica di cui all’articolo 93, paragrafo 1, lettera b), punto i);
g bis) se del caso, il suo contributo allo sviluppo sostenibile;
h) le condizioni applicabili previste dalla legislazione unionale o nazionale oppure, se così previsto dagli Stati membri, da un’organizzazione che gestisce la designazione di origine protetta o l’indicazione geografica protetta, tenendo conto del fatto che tali condizioni devono essere oggettive, non discriminatorie e compatibili con il diritto dell’Unione;
h) le condizioni applicabili previste dalla legislazione unionale o nazionale oppure, se così previsto dagli Stati membri, da un’organizzazione che gestisce la designazione di origine protetta o l’indicazione geografica protetta, tenendo conto del fatto che tali condizioni devono essere oggettive, non discriminatorie e compatibili con il diritto dell’Unione;
i) il nome e l’indirizzo delle autorità o degli organismi che verificano il rispetto delle disposizioni del disciplinare di produzione, nonché le relative attribuzioni.
i) il nome e l’indirizzo delle autorità o degli organismi che verificano il rispetto delle disposizioni del disciplinare di produzione, nonché le relative attribuzioni.
3. La domanda di protezione relativa a una zona geografica situata in un paese terzo contiene, oltre agli elementi di cui ai paragrafi 1 e 2, gli elementi che comprovano che la denominazione è protetta nel suo paese di origine.
3. La domanda di protezione relativa a una zona geografica situata in un paese terzo contiene, oltre agli elementi di cui ai paragrafi 1 e 2, gli elementi che comprovano che la denominazione è protetta nel suo paese di origine.“
In base all’art.1 di detto decreto, “il termine ultimo per presentare la richiesta di conversione in autorizzazioni dei diritti di reimpianto, concessi ai produttori anteriormente al 31 dicembre 2015, è fissato al 31 dicembre 2020“.
L’art. 2 sancisce poi che “qualora al 31 dicembre 2015 il diritto di impianto non sia stato utilizzato e sia in corso di validità esso viene convertito in autorizzazione. La conversione in autorizzazione avviene previa richiesta avanzata dal titolare dello stesso secondo termini e modalità definiti con successivo provvedimento. L’autorizzazione ha la medesima validità del diritto che l’ha generata e, qualora non utilizzata, scade al più tardi il 31 dicembre 2023“.
E’ stata altresì abolita la norma che vietava il trasferimento dei diritti di impianto fra le regioni (che era costituita dal comma 6, lettera b, dell’art.4 del decreto MIPAAF del 27/07/2000, secondo cui “ciascuna regione o provincia autonoma, in particolari situazioni locali, può (poteva: n.d.r.) limitare l’esercizio del diritto di reimpianto … ad ambiti territoriali omogenei e limitati al fine di tutelare le viticolture di qualità e salvaguardare gli ambienti orograficamente difficili“).
Di conseguenza, sino al 31 dicembre 2015 i diritti di impianto potevano circolare su tutto il territorio italiano.
In base a quanto si legge (pag.16) nella circolare ACIU.2016.49 emanata dall’AGEA il 1/2/2016, che disciplina nello specifico la materia, il trasferimento si intende perfezionato se entro il 31 dicembre 2015 il relativo contratto è stato registrato presso l’Agenzia delle Entrate.
Decorsa detta scadenza, i diritti di impianto hanno perso la loro natura di “diritti” e si sono trasformati in autorizzazioni.
Le autorizzazioni sono inscindibilmente legate al vigneto (e cioè al terreno) al quale si riferiscono: potrà quindi trasferirsi solo più il terreno sui cui insiste il vigneto autorizzato ovvero l’azienda titolare dell’autorizzazione.
Fermi tali vincoli, la normativa successivamente adottata lasciava (… volutamente?) comunque un certo spazio per certe operazioni che – in definitiva – consentivano il trasferimento delle autorizzazioni tra soggetti diversi e permettevano di trasferire facilmente le autorizzazioni da una Regione all’altra.
La sua durata viene infatti estesa fino dal 2030 al 2045.
La durata dell’intervallo massimo previsto per il reimpianto di viti si estenderebbe dagli attuali 3 anni a 6 anni.
Riconversione dei diritti di impianto in portafoglio: dal 1° gennaio 2023 dovrebbe essere a disposizione degli Stati membri una superficie equivalente a quella dei diritti di impianto ancora validi e non convertiti in autorizzazioni al 31 dicembre 2022.
Di conseguenza, gli Stati membri avrebbero modo di riallocare tali superfici entro il 31 dicembre 2025, in aggiunta alla consueta assegnazione annuale dell’1% in più del potenziale viticolo.
Le attuali regole italiane sulla concessione di autorizzazioni all’impianto di nuovi vitigni sono adesso:
portate dal DM 649010 del 19/12/2022 (che ha sostituito quelle in precedenza contenute nel D.M. 12272/2015)
Questi ultimi, infatti, sono definiti dalla stessa legislazione UE (art.93, comma 1, del regolamento 1308/2013) come prodotti “le cui qualità e le caratteristiche sono dovute essenzialmente o esclusivamente a un particolare ambiente geografico e ai suoi fattori naturali e umani”, cosa che consente di riservare loro il diritto di indicare in etichetta il nome del territorio da cui provengono, purché conformi al relativo disciplinare.
Di conseguenza, se un vino “naturale” non riesce a rientrare nel macro-modello fissato dal disciplinare di produzione del relativo vino DOP, al vino “naturale” con siffatte caratteristiche viene precluso l’uso del nome del territorio costituente una denominazione protetta.
Per contro, la filosofia dei vini “naturali” sta permeando l’azione di molti enologi, che – specie nei vini di alta qualità, rispettosi dei relativi disciplinari DOP – stanno ormai contenendo il ricorso alle pratiche di cantina ed ai relativi composti enologici, sebbene il prodotto non venga affatto commercializzato come vino “naturale”.
Il cosidetto “Decreto rifiuti” (D. Lgs. 116/2021) comporta l’obbligo dell’etichettatura ambientale, applicabile anche ai vini (Etichettatura ambientale vini)
Le fonti dell’obbligo di etichettaura ambientale vini
Direttive dell’Unione Europea e recepimento in Italia
“Tutti gli imballaggi devono essere opportunamente etichettati secondo le modalita’ stabilite dalle norme tecniche UNI applicabili e in conformita’ alle determinazioni adottate dalla Commissione dell’Unione europea, per facilitare la raccolta, il riutilizzo, il recupero ed il riciclaggio degli imballaggi, nonche’ per dare una corretta informazione ai consumatori sulle destinazioni finali degli imballaggi. I produttori hanno, altresi’, l’obbligo di indicare, ai fini della identificazione e classificazione dell’imballaggio, la natura dei materiali di imballaggio utilizzati, sulla base della decisione 97/129/CE della Commissione.
Ne discende quanto segue.
In primo luogo, tutti gli imballaggi vanno opportunamente etichettati:
secondo le modalità stabilite dalle norme tecniche UNI applicabili
Ciò al fine di facilitare la raccolta, il riutilizzo, il recupero ed il riciclaggio degli imballaggi, nonché per dare una corretta informazione ai consumatori sulle destinazioni finali degli imballaggi.
In secondo luogo, è fatto obbligo ai i produttori di indicare – ai fini della identificazione e classificazione dell’imballaggio – la natura dei materiali di imballaggio utilizzati.
Le Linee guida portate dal citato decreto ministeriale) entreranno in vigore dal 1 gennaio 2023 e potranno essere aggiornate periodicamente, sulla base di nuovi interventi legislativi e della evoluzione tecnologica.
non sono dettate specificamente per i vini, ma per la generalità degli imballaggi di tutti i prodotti
discendono da direttive dell’Unione Europea, che semplicemente armonizzano la materia sul suo territorio, senza però uniformarla del tutto.
Ciò posto, la scelta del legislatore italiano (così l’allegato al citato decreto ministeriale) è quella di non creare rigidità eccessive a carico delle aziende, in quanto il principio è si quello che
“Tutti gli imballaggi (destinati a consumatori) devono essere etichettati “opportunamente”, quindi nella forma e nei modi che l’azienda ritiene più idonei ed efficaci il raggiungimento dell’obiettivo di “facilitare la raccolta, il riutilizzo, il recupero ed il riciclaggio” → indicazioni sulla DIFFERENZIAZIONE
ma nel perseguire tale obiettivo le aziende godono di ampia libertà
«Gli esempi (di etichettatura portati dall’Allegato) non rappresentano l’unica struttura possibile di etichettatura, ma una delle diverse soluzioni che l’azienda può impiegare, e non contemplano, altresì, tutte le informazioni volontarie possibili. Infatti ciascuna azienda ha la facoltà di comunicare con modalità grafiche e di presentazione, liberamente scelte, purché efficaci e coerenti con gli obiettivi previsti dall’art. 219 comma, 5».
Il decreto ministeriale lascia ampio spazio all’etichettaura elettronica
«in alternativa alla apposizione fisica di tali informazioni sull’imballaggio, è possibile renderle disponibili tramite canali digitali a scelta (es. App, QR code, siti web), al fine di semplificare i processi produttivi, operativi ed economici delle imprese che immettono tali imballaggi in più Paesi dell’Unione Europea e assicurare quindi il rispetto dei principi della libera circolazione delle merci garantiti dal Trattato sul Funzionamento dell’Unione Europea. Qualora si utilizzino canali digitali, devono essere rese facilmente note e accessibili all’utente le istruzioni per intercettare le informazioni obbligatorie»
«… Tali canali digitali possono sostituire completamente o integrare le informazioni riportate direttamente sull’imballaggio»
1. Introduction; 2. Oenological practices; 2.1 Free movement of wine inside the EU; 2.2 Non-tariff barriers in the trade with third countries; 2.2.1 WTO Agreements to overtake non-tariff barriers: SPS and TBT; 2.2.2 EU Agreements; 3. Protected designations of origin (PDOs) and protected geographical indications (PGIs); 3.1 Protection inside the EU; 3.2 Protection in third countries; 3.2.1 WTO Agreement: TRIPS; 3.3.2 EU Agreements; 3.3.3 EU adhesion to WIPO Agreement (the Lisbon System and the Geneva Act); 4. Final considerations.
Abstract. National rules on oenological practices respond to the need to protect human health and economic interests of consumers and producers. In international trade, however, such rules can turn into non-tariff barriers. The protection of DOs and GIs allows the safeguarding of an important economic and intangible heritage, at least from a European point of view. At an international level, however, this necessity clashes with antithetical economic interests, mainly attributable to the fact that in many non-European territories, various important European DOs and GIs have become common names that indicate certain types of foodstuffs or wines. In the WTO context, the mitigation of non-tariff barriers is entrusted to the SPS and TBT Agreements, while the protection of geographical indications to the TRIPS Agreement. However, their effectiveness has proven weak, especially TRIPS. Consequently, the European Union has concluded a series of international agreements with many third countries (both producers and consumers of wine) aimed at favouring trade in wine. In this way, on the one hand, a set of globally shared rules on oenological practices has been identified (thanks also to OIV action), and, on the other hand, numerous European DOs and GIs have obtained international recognition, thus allowing their concrete protection. EU international agreements have also contributed to increased awareness and consensus in the world on quality schemes related to the PDO and PGI systems. Unfortunately, in several cases, not all of the currently existing European geographical indications are recognised (only some of them), and this situation creates disparities.
Mediante il decreto MIPAAF del 22 luglio 2015 è stato istituito il RUCI Registro Unico Controlli Ispettivi, per rendere più efficiente e meno invasiva l’attività ispettiva presso le imprese agricole, consentendo alle autorità competenti di condividere i dati a loro disposizione.
Scopo del RUCI Registro Unico Controlli Ispettivi è evitare evitare la duplicazione dei controlli nelle aziende, mettendo a disposizione di tutte le autorità competenti gli esiti delle verifiche già eseguite da una di loro.
Grazie a tale nuovo strumento, gli organismi di controllo saranno in grado di programmare le ispezioni e le verifiche di loro rispettiva competenza in modo più razionale, senza pregiudicare l’esecuzione dei controlli straordinari ed urgenti.
Per ogni tipo di controllo eseguito in azienda, nel RUCI vengono annotati i seguenti dati:
data;
anno di riferimento;
ente competente;
ente esecutore;
nominativo del controllore;
impresa agricola controllata;
settore;
tipologia;
documentazione controllata o riproduzione elettronica dei verbali;
esiti;
estremi dei verbali o riproduzione elettronica dei verbali.
Nel RUCI confluiranno quindi i dati relativi ai controlli operati da:
organi di polizia,
organi di vigilanza,
organismi pagatori,
organismi privati autorizzati allo svolgimento di controlli a carico delle imprese agricole.
Qualunque funzionario, prima di effettuare una nuova ispezione, avarà quindi modo di verificare attraverso il RUCI gli esiti dei controlli precedentemente svolti da altri organismi o autorità nella stessa azienda, in modo da evitare sovrapposizioni, cosa che consentirà maggiore efficenza nonché di limitare gli ostacoli all’attività di impresa.
Nel RUCI verranno inseriti anche tutti i controlli sulle imprese vitivinicole, anche qualora non si tratti di imprese agricole: ciò per effetto dell’art.63 del Testo Unico Vino.
Nonostante le previsioni normative, però, sembra che sul piano operativo il RUCI Registro Unico Controlli Ispettivi stenti a decollare.
Ciò si ripercuote negativamente:
sulle imprese vitivinicole, poiché non riescono a liberarsi di tanta inutile burocrazia, costituita dalla conseguente ripetitività di controlli;
sulla Pubblica Amministrazione, poiché si moltiplicano i costi per controlli in realtà inutili.
Sostenibilità Vitivinicoltura Italia – Iniziative private, disciplinare MIPAAF, direttive UE
Iniziative private per la sostenibilità nel settore vitivinicolo
Progetto VIVA per la Sostenibilità Vitivinicoltura Italia, promosso dal Ministero dell’Ambiente e della Tutela del Territorio e del Mare, con la collaborazione del:
Centro di Ricerca Opera per la sostenibilità in agricoltura dell’Università Cattolica del Sacro Cuore;
Centro di Competenza Agroinnova dell’Università di Torino (2011-2014).
Il disciplinare è composto dai documenti tecnici per l’analisi dei quattro indicatori da parte delle aziende – ARIA, ACQUA, TERRITORIO E VIGNETO – e dai relativi allegati, tra cui i documenti volti a disciplinare le procedure di verifica degli enti certificatori e l’uso dell’etichetta VIVA.
Gli obiettivi del progetto sono:
messa a punto di una metodologia di calcolo e valutazione della sostenibilità delle aziende vitivinicole e dei loro prodotti, dal campo al consumo, in grado di misurare la qualità ambientale della filiera vite-vino;
sviluppo, con riferimento alla metodologia realizzata, un disciplinare specifico per l’analisi e la certificazione dei 4 indicatori (aria, acqua, territorio e vigneto), periodicamente aggiornato sulla base dell’evoluzione delle normative europee ed internazionali in materia;
individuazione delle misure per migliorare delle prestazioni di sostenibilità in vigneto e in cantina anche attraverso la collaborazione con l’Unione Italiana Vini;
comunicazione trasparente verso il consumatore finale attraverso un’etichetta consultabile da smartphone o tablet , onde informarlo sui risultati e i miglioramenti, in termini di sostenibilità, raggiunti dai produttori che aderiscono al progetto;
formazione di tecnici aziendali e consulenti sull’applicazione degli indicatori VIVA, al fine di supportare le aziende a valutare e migliorare le proprie prestazioni di sostenibilità nel tempo;
creazione di strumenti informatici di facile utilizzo per l’analisi degli indicatori Vigneto, Acqua e Territorio;
collaborazione e dialogo con le associazioni nazionali ed internazionali e gli stakeholders per promuovere l’iniziativa a livello nazionale ed internazionale.
Quanto alla ricerca in materia di sostenibilità e resilienza, si segnala anche il progetto Uniseco dell’Unione Europea, a cui partecipa per l’Italia il distretto del Chianti.
Fondazione SOStain, attiva in Sicilia, la quale promuove a sua volta la Sostenibilità Vitivinicoltura Italia mediante il rispetto volontario di un disciplinare composto da 10 requisiti minimi che includono aspetti relativi a:
misurazione della water footprint e della carbon footprint
controllo del peso della bottiglia, conservazione della biodiversità floristica e faunistica
valorizzazione del capitale umano e territoriale, risparmio energetico
Tali procedure contemplano l’intervento di appositi organismi di certificazione, alcuni dei quali sono gli stessi che (secondo altre procedure) intervengono nei controlli sulla produzione dei vini DOP e IGP oppure quella dei prodotti biologici ovvero per gli standard volontari di sostenibilità (VIVA, EQUALITAS) ovvero di produzione integrata (SQPI).
Il DM 124900/2022 riconosce per validi anche gli attuali sistemi volontari di certificazione della sostenibilità vitivinicola (esistenti a livello nazionale alla data deldecreto ministeriale 23 giugno 2021 n. 288989, quali VIVA ed Equalitas ): seguendo le apposite procedure, chi li utilizza viene quindi autorizzato ad avvalersi del segno distintivo.
Tali standard volontari spesso risultano (quanto meno al momento) più rigorosi di quello ministeriale.
Si delinea così l’attuale sistama di Sostenibilità Vitivinicoltura Italia.
Un interessante esempio di seria attenzione alla sostenibilità sociale è dato dall’approccio adottato dalla società Systembolaget, che commercializza vini in Finlandia.
Il che permette poi di selezionare i fornitori, da un canto, ed esercitare una lecita pressione sugli stessi, affinché la sostenibilità sociale sia qualcosa di effettivamente concreto, dall’altro.
Sempre nell’ottica di promuovere la sostenibilità è stata adotatta la legge 17 maggio 2022, n. 61, portante le norme per la valorizzazione e la promozione dei prodotti agricoli e alimentari a chilometro zero e di quelli provenienti da filiera corta.
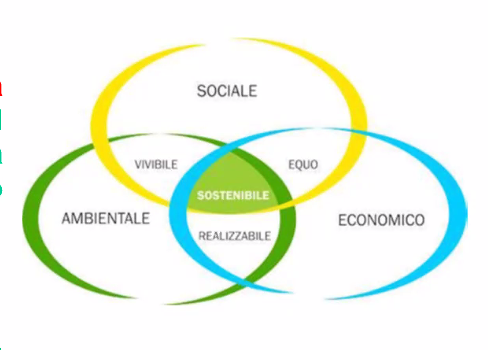
A ben vedere, la sostenibilità nel settore agricolo e – più generalmente – nell’intero sistema produttivo/economico rappresenta un elemento indispensabile per orientare in senso più equo e responsabile la nostra stessa società.
A ciò si ispirano i criteri ESG, il cui scopo è quello di valutare la sostenibilità (sul piano ecologico, sociele e di governance) delle varie attività economiche e, conseguentemente, orientare anche gli investimenti finanziari.
LaCorporate Sustainability Reporting Directive (CSRD) introduce a carico delle imprese obblighi di trasparenza più dettagliati circa il loro impatto sull’ambiente, sui diritti umani e sugli standard sociali.
L’obiettivo della Direttiva CSRD è garantire una maggiore trasparenza della comunicazione delle imprese in materia ambientale, sociale e di governance, rendendola oggetto di compliance normativa per le grandi imprese, in modo contrstare il fenomeno del greenwashing.
Pertanto la Direttiva CSRD introduce obblighi di comunicazione più dettagliati e garantisce che le grandi imprese e le PMI quotate siano tenute a comunicare al mercato precise informazioni in materia di sostenibilità, con specifico riferimento al modo in cui il loro modello aziendale incide sulla propria sostenibilità e su come fattori di sostenibilità esterni – quali i cambiamenti climatici – influenzano le relative attività.
Le nuove norme in materia di comunicazione sulla sostenibilità si applicheranno a tutte le grandi imprese e a tutte le società quotate in mercati regolamentati, a eccezione delle microimprese quotate. Queste imprese sono anche responsabili della valutazione delle informazioni applicabile alle imprese figlie.
Le norme si applicano anche alle PMI quotate, tenendo conto delle loro specificità. Per le PMI quotate sarà possibile una deroga (“opt-out”) durante un periodo transitorio, che le esenterà dall’applicazione della direttiva fino al 2028.
Le norme introdotte dalla Direttiva dovranno essere recepite dagli Stati membri entro 18 mesi dall’entrata in vigore della stessa, in modo tale che venga rispettata la seguente tempistica (basata su quattor fasi):
nel 2025, comunicazione sull’esercizio finanziario 2024 per le imprese già soggette alla direttiva sulla comunicazione di informazioni di carattere non finanziario
nel 2026, comunicazione sull’esercizio finanziario 2025 per le grandi imprese attualmente non soggette alla direttiva sulla comunicazione di informazioni di carattere non finanziario
nel 2027, comunicazione sull’esercizio finanziario 2026 per le PMI quotate (a eccezione delle microimprese), gli enti creditizi piccoli e non complessi e le imprese di assicurazione captive
nel 2029, comunicazione sull’esercizio finanziario 2028 per le imprese di paesi terzi che realizzano ricavi netti delle vendite e delle prestazioni superiori a 150 milioni di EUR nell’UE, se hanno almeno un’impresa figlia o una succursale nell’UE che supera determinate soglie
Proposta di direttiva UE sui “Green Claims” e direttiva UE contro il “Greenwashing”
Tale direttiva intende proteggere i consumatori dal pericolo del “Greenwashing” (e cioè lo spacciare per prodotto sostenibile ciò che in realtà non lo è affatto oppure in modo poco rilevante).
Agli Stati è quindi fatto obbligo di impedire sostanzialmente due fenomeni a danno dei consumatori (ma, in realtà, ai danni anche dell’ambiente):
i messaggi ingannevoli sulla sostenibilità dei prodotti –> “Consumers are faced with the practice of making unclear or not well-substantiated environmental claims (‘greenwashing’)”;
la confusione derivante dalla circostanza che i molteplici disciplinari sulla sostenibilità, attualmente esistenti, prevedono in realtà livelli e campi di azione alquanto differenti fra loro –> “Consumers are faced with the use of sustainability labels that are not always transparent and credible”.
La gestione della risorsa idrica, vitale per affrontare il cambiamento climatico, è analizzata in questo interessante incontro di studio, organizzato dall’Accademia di Agricoltura di Torino.
Valutare impatto ambientale
Per capire l’impatto ambientale complessivo di un’attività economica e, quindi, la necessità di un’economia circolare nonché sostenibile:
Merita infine attenzione l’iniziativa promossa da Papa Francesco, per sensibilizzare al riguardo le giovani generazioni, nella speranza di portare cambiamenti sociali che riescano a spezzare l’ottica del mero profitto economico, foriera di ben noti disastri ambientali ed umanitari.
Utilizzando il sito, accetti l'utilizzo dei cookie da parte nostra. maggiori informazioni
Questo sito utilizza i cookie per fornire la migliore esperienza di navigazione possibile. Continuando a utilizzare questo sito senza modificare le impostazioni dei cookie o cliccando su "Accetta" permetti il loro utilizzo.