Disciplinare sistema certificazione sostenibilità filiera vitivinicola

Disciplinare sistema certificazione sostenibilità filiera vitivinicola: approvato dal MIFAAF mediante il DM 124900 del 16 marzo 2022.


La disciplina italiana in materia di sostenibilità.

.

Il Disciplinare sistema certificazione sostenibilità filiera vitivinicola si fonda sul decreto-legge 19 maggio 2020, n. 34 (in particolare, il suo art. 224 ter, introdotto dalla legge di conversione 17 luglio 2020, n. 77), il quale prevede l’istituzione di un sistema unitario di certificazione della sostenibilità della filiera vitivinicola.

“1. Al fine di assicurare un livello crescente di qualita’
alimentare e di sostenibilita’ economica, sociale e ambientale dei
processi produttivi nel settore zootecnico, migliorare le condizioni
di benessere e di salute degli animali e ridurre le emissioni
nell’ambiente, e’ istituito il “Sistema di qualita’ nazionale per il
benessere animale”, costituito dall’insieme dei requisiti di salute e
di benessere animale superiori a quelli delle pertinenti norme
europee e nazionali, in conformita’ a regole tecniche relative
all’intero sistema di gestione del processo di allevamento degli
animali destinati alla produzione alimentare, compresa la gestione
delle emissioni nell’ambiente, distinte per specie, orientamento
produttivo e metodo di allevamento. L’adesione al Sistema e’
volontaria e vi accedono tutti gli operatori che si impegnano ad
applicare la relativa disciplina e si sottopongono ai controlli
previsti. Con uno o piu’ decreti del Ministro delle politiche
agricole alimentari e forestali e del Ministro della salute, secondo
le rispettive competenze, adottati previa intesa in sede di
Conferenza permanente per i rapporti tra lo Stato, le regioni e le
province autonome di Trento e di Bolzano, sono definiti la disciplina
produttiva, il segno distintivo con cui identificare i prodotti
conformi, le procedure di armonizzazione e di coordinamento dei
sistemi di certificazione e di qualita’ autorizzati alla data di
entrata in vigore della presente disposizione, le misure di vigilanza
e controllo, le modalita’ di utilizzo dei dati disponibili nelle
banche di dati esistenti, nazionali e regionali, operanti nel settore
agricolo e sanitario, nonche’ di tutte le ulteriori informazioni
utili alla qualificazione delle stesse banche di dati, comprese le
modalita’ di alimentazione e integrazione dei sistemi in cui sono
registrati i risultati dei controlli ufficiali, inclusi i
campionamenti e gli esiti di analisi, prove e diagnosi effettuate
dagli istituti zooprofilattici sperimentali, dei sistemi alimentati
dal veterinario aziendale e le garanzie di riservatezza. A tale fine,
senza ulteriori oneri per la finanza pubblica, con decreto del
Ministro delle politiche agricole alimentari e forestali, adottato di
concerto con il Ministro della salute, e’ istituito e regolamentato
un organismo tecnico-scientifico, con il compito di definire il
regime e le modalita’ di gestione del Sistema, incluso il ricorso a
certificazioni rilasciate da organismi accreditati in conformita’ al
regolamento (CE) n. 765/2008 del Parlamento europeo e del Consiglio,
del 9 luglio 2008, con la partecipazione di rappresentanti dell’Ente
unico nazionale per l’accreditamento. Ai componenti del predetto
organismo tecnico-scientifico non spettano compensi, gettoni di
presenza, rimborsi spese o altri emolumenti comunque denominati.
All’attuazione del presente comma le amministrazioni pubbliche
interessate provvedono nell’ambito delle risorse umane, finanziarie e
strumentali disponibili a legislazione vigente”.

In attuazione di detti precetti, il MIPAAF ha quindi adottato il DM 124900 del 16 marzo 2022, con cui è stato appunto definito il Disciplinare sistema certificazione sostenibilità filiera vitivinicola, “costituito dall’insieme delle regole produttive adottate nell’ambito dell’intera filiera, a partire dalle pratiche in campo fino a quelle per l’immissione del prodotto sul mercato“, che gli operatori possono liberamente decidere di rispettare, al fine di ottenere la relativa certificazione e così usare il marchio identificativo (“SQNPI“) dei prodotti sostenibili.


Sistema ministeriale di certificazione della sostenibilità vitivinicola.

.

Difatti la volontaria adesione al Sistema di certificazione della sostenibilità vitivinicola avviene – da parte di aziende singole o associate – attraverso le modalità di adesione, gestione e controllo già in uso per il Sistema di qualità nazionale della produzione integrata (SQNPI), che trova il suo fondamento nella legge n.4 del 3 febbraio 2011 (art.2, comma 3 e 4).

Quest’ultimo si applica a tutte le aziende del territorio nazionale italiano che utilizzano tecniche di produzione agricola integrata, in forma singola o associata. Esso si pone l’obiettivo di valorizzare ed identificare le produzioni vegetali, ottenute in conformità ai disciplinari regionali di produzione agricola integrata – quali QC, QV, Agriqualità – così aggiungendo valore al prodotto nei confronti della GDO e del consumatore per quanto riguarda sicurezza, qualità e processi di coltivazione rispettosi dell’ambiente e della salute dell’uomo: in una parola, viene valorizzata la Qualità Sostenibile.

Tormando al Disciplinare sistema certificazione sostenibilità filiera vitivinicola, esso costituisce dunque lo standard specifico della filiera vitivinicola nell’ambito del Sistema di qualità nazionale della produzione integrata (SQNPI), le cui generali prescrizioni vengono integrate da taluni impegni aggiuntivi per il settore del vino.

Quanto alla parte agricola,  per la filiera vitivinicola si aggiungono requisiti specifici relativi a :

      • protezione delle superficie naturali/semi naturali e delle specie protette che caratterizzano il territorio;
      • salvaguardia dei diritti dei lavoratori e agli adempimenti di natura contrattualistica;
      • monitoraggio del consumo dell’acqua.

Quanto alla fase di post-raccolta e trasformazione, sempre per la filiera vitivinicola viene anche richisto:

      • monitoraggio e la gestione dei reflui;
      • monitoraggio e la successiva riduzione del peso degli imballaggi impiegati;
      • monitoraggio e la successiva riduzione dei consumi energetici della cantina per litro di vino prodotto;
      • contributo economico allo sviluppo della comunità locale attraverso la promozione di attività e investimenti in servizi di pubblica utilità e/o in infrastrutture non riconducibili alla sua proprietà/gestione.

Per concludere, il DM 124900/2022 riconosce per validi anche  gli attuali  sistemi di certificazione della sostenibilità vitivinicola (esistenti a livello nazionale alla data del decreto ministeriale 23 giugno 2021 n. 288989, quali VIVA ed Equalitas ): seguendo le apposite procedure, chi li utilizza viene quindi autorizzato ad avvalersi del segno distintivo.

Sono poi seguiti nel maggio 2022 alcuni chiarimenti da parte del Ministero.


Promozione della sostenibilità nella PAC 2023-2027


Inconsistenza del sistema ministeriale di certificazione della sostenibilità vitivinicola con riferimento agli aspetti sociali.

.

Per essere certiticata come “sostenibile” sul piano sociale, è sufficiente che un impresa vitivinicola rispetti le norme sul lavoro e registri i nomi dei lavoratori.

Il che apparare assolutamente inconsistente.

Rispettare le leggi in materia di diritto del lavoro e previdenza sociale non è un requisito di sostenibilità, ma – semplicemente – di mera legalità.

Nessun sindacato è coinvolto nelle verifiche e nei controlli.

Considerata la diffusione del “caporalato” nel settore agricolo (60 mila lavoratori “in nero”, in base ad un rapporto della Guardia di Finanza rilasciato nel 2024) – ivi compreso quello viticolo, anche in zone famose ed economicamente ricche – appare assolutamente verosimile che riescano a certificarsi come “socialmente sostenibili” aziende che ricorrono al “caporalato”.

Il che va anche a tutto discapito dei produttori onesti.


La sostenibilità nella normativa dell’Unione Europea sui prodotti DOP – IGP

.

Viste le riforme portate dalla PAC 2023-2027, la Commissione UE ha poi presentato una proposta per la riforma della disciplina in materia di IGP (Indicazioni Geografiche Protette), la quale presenta tra l’altro la caratteristica di  concernere:

      • il vino, le bevande spiritose e gli alimenti
      • i profili di sostenibilità

Proposta revisione disciplina UE su IGP


Tale proposta si è poi tradotta nell’adozione del regolamento UE/1143/2024.

Con riferimento alla sostenibilità, è centrale l’art.7 di detto regolamento:

“Sostenibilità

1. Un gruppo di produttori, o un gruppo di produttori riconosciuto, se tale gruppo esiste, può concordare pratiche sostenibili da rispettare nella produzione del prodotto designato da un’indicazione geografica o nello svolgimento di altre attività soggette a uno o più obblighi previsti dal disciplinare. Tali pratiche mirano ad applicare norme di sostenibilità più rigorose di quelle prescritte dal diritto dell’Unione o nazionale in termini di sostenibilità, ambientale, sociale o economica o di benessere degli animali.

2. Ai fini del paragrafo 1, per «pratica sostenibile» si intende una pratica che contribuisce a uno o più obiettivi sociali, ambientali o economici, quali:

a) mitigazione dei cambiamenti climatici e adattamento agli stessi; uso sostenibile e protezione del paesaggio, delle acque e dei suoli; transizione verso un’economia circolare, compresa la riduzione degli sprechi alimentari; prevenzione e riduzione dell’inquinamento; e protezione e ripristino della biodiversità e degli ecosistemi;

b) produzione di prodotti agricoli con modalità che riducano l’uso di pesticidi e gestiscano i rischi derivanti da tale uso, o che riducano il pericolo di resistenza antimicrobica nella produzione agricola;

c) benessere degli animali;

d) reddito equo per i produttori, diversificazione delle attività, promozione della produzione agricola locale e valorizzazione del tessuto rurale e dello sviluppo locale;

e) mantenimento dell’occupazione nel settore agricolo attirando e sostenendo i giovani produttori e i nuovi produttori di prodotti che beneficiano di un’indicazione geografica protetta;

f) miglioramento delle condizioni di lavoro e di sicurezza delle attività agricole e di trasformazione.

3. Qualora il gruppo di produttori, o il gruppo di produttori riconosciuto, se tale gruppo esiste, decida che le pratiche sostenibili di cui al paragrafo 1 sono obbligatorie per tutti i produttori del prodotto interessato, tali pratiche sono incluse nel disciplinare secondo la procedura di registrazione o di modifica”.


Quanto alla sostenibilità, dunque, nulla cambia con riferimento al ruolo dei disciplinari di produzione rispetto a quanto già introdotto con la riforma della PAC 2023-2027, giacché permane a livello di mera facoltà l’indicare come la singola denominazione possa contribuire a concorrere a tale obiettivo.

Sotto questo aspetto, l’attuale riforma manca purtroppo di coraggio.

In realtà, quest’ultima si propone di promuovere la sostenibilità puntando piuttosto sull’azione delle organizzazioni professionali ed inter-professionali dei produttori, cui viene attribuita la competenza (ma non comportante un corrispondente dovere!) a promuovere accordi, al fine di favore l’adozione di idonee pratiche al riguardo, da introdurre poi nei disciplinari di produzione (art. 6/a) e rendere pubbliche mediante un apposito rapporto (art. 6/b).


Schedario viticolo grafico SIPA

Mediante il  D.M. 93847 del 22 febbraio 2022 viene modificata la disciplina dello schedario viticolo, che trasla in quello grafico (Schedario viticolo grafico SIPA)


Nuova disciplina in Italia (Schedario viticolo grafico SIPA) per lo schedario viticolo, di cui all‘art.145  del Regolamento UE 1308/2013 sulla OCM Unica) ed all’art. 8 del Testo Unico Vino.

Ciò discende dalla circostanza che (mediante il decreto legge 16 luglio 2020, n. 76 convertito con modificazioni dalla legge 11 settembre 2020, n. 120) è stato istituito nel nostro paese un nuovo sistema unico di identificazione delle parcelle agricole basato su sistemi digitali che supportano l’utilizzo di applicazioni grafiche e geo-spaziali:

Sistema finalizzato ad agevolare gli adempimenti previsti in capo ai produttori e l’esecuzione, da parte delle amministrazioni, delle attività di gestione e di controllo.

Di conseguenza (come peraltro previsto proprio dall’art.43, comma 1, di detto decreto legge 76/2020),  per effetto del D.M. 93847 del 22 febbraio 2022 lo schedario viticolo si adegua, passando allo schedario grafico basato sul nuovo Sistema nazionale di
Identificazione delle Parcelle Agricole (Schedario viticolo grafico SIPA).

Tale trasformazione implica pertanto la revisione di:

 a) gestione e l’aggiornamento dei dati contenuti nello schedario viticolo, articolato su base territoriale di competenza delle Regioni e Province autonome, con riferimento ai dati contenuti nel Fascicolo Aziendale agricolo (costituito ai sensi del Decreto del Presidente della Repubblica
1 dicembre 1999, n. 503 e definito ai sensi del decreto ministeriale 12 gennaio 2015, n. 162, in particolare l’articolo 3, comma 1);


b) verifica dell’idoneità tecnico produttiva dei vigneti, le modalità e le condizioni per l’iscrizione, a cura dei conduttori, nello schedario viticolo dei vigneti destinati a produrre vini a Denominazione di origine e Indicazione geografica;


c)rivendicazione annuale delle produzioni a Denominazione di origine, a  Indicazione geografica e dei vini varietali (di cui all’art.145, comma 2 del Regolamento UE/1308/2013 e relative norme applicative dettate dalla Commissione UE)

Principio di base della riforma è che lo schedario viticolo è parte integrante del Sistema integrato di gestione e controllo ed è dotato di
un sistema di identificazione geografica GIS.

Il nuovo schedario viticolo ((Schedario viticolo grafico SIPA) deve almeno contenere i dati che consentano:

a) l’identificazione aggiornata del conduttore in coerenza con il sistema unico di registrazione dell’identità di ciascun beneficiario;

b) l’elenco e l’ubicazione delle parcelle viticole, ad esclusione di quelle contenenti soltanto superfici abbandonate

c) le caratteristiche della superficie vitata di ciascuna parcella viticola, riportate anche sul fascicolo del viticoltore;

d) per ogni parcella viticola, tutte le informazioni di carattere tecnico, agronomico e di idoneità produttiva che, nel loro insieme, determinano il potenziale viticolo dell’azienda. In particolare: forme di allevamento, sesti di coltivazione e densità di impianto, anni e mesi di impianto, presenza di irrigazione, varietà di uva

L’occupazione del suolo definita nel piano colturale aziendale deve risultare  coerente con lo schedario viticolo.

Sul piano operativo, discendono le seguenti conseguenze.

A decorrere dalla campagna 2023-2024, le superfici afferenti lo schedario sono petanto identificate e collocate territorialmente in base alla parcella
di riferimento, unità elementare e univocamente identificata del SIPA (così come definita all’articolo 3 del decreto ministeriale n. 99707 del 1 marzo 2021).

Le superfici afferenti lo schedario sono allineate con quelle presenti nel Fascicolo aziendale grafico aggiornato e validato dal produttore.

L’aggiornamento dello schedario viticolo si basa sui dati contenuti nel Fascicolo aziendale grafico e comporta il superamento del riferimento catastale. Il fascicolo aziendale e gli strumenti geospaziali ad esso associati, forniscono, pertanto, la localizzazione della parcella viticola, la
superficie vitata e il titolo di possesso

La parcella viticola è identificata graficamente dal produttore in coerenza con le vigenti disposizioni in materia, secondo cui per ciascuna parcella viticola
è determinata la superficie massima ammissibile per ciascun regime di sostegno regionale,nazionale e dell’Unione, nonché per ogni dichiarazione, comunicazione ed ogni altro procedimento amministrativo basato sulle superfici.

Le informazioni desunte dalle dichiarazioni sono intersecate con le informazioni del SIPA, ai fini dello svolgimento dei controlli amministrativi nonché ai fini dell’aggiornamento del sistema.

La misurazione della superficie vitata è effettuata con modalità univoca su tutto il territorio nazionale.

Le aziende completano lo schedario viticolo con le ulteriori necessarie informazioni nella fase di allineamento con il Fascicolo Aziendale Grafico.

L’azienda che effettua l’adeguamento dello schedario viticolo al Fascicolo aziendale grafico non è sanzionabile relativamente alle discordanze tecnico-produttive e alle anomalie di misurazione riscontrate. Il controllo di tali anomalie nella misurazione della superficie vitata aziendale viene effettuato dalle Regioni al compimento dell’allineamento stesso

Una volta che il nuovo sistema sia a regime, la presenza delle parcelle viticole nello schedario costituisce presupposto inderogabile per:

a) procedere a variazioni del potenziale produttivo viticolo aziendale

b) accedere alle misure strutturali e di mercato ai sensi della normativa comunitaria, nazionale e regionale, e per

c) adempierealle disposizioni in materia di dichiarazioni annuali di vendemmia, di produzione e di rivendicazione delle produzioni a DO, IG e vini varietali.

Pertanto:

    • Il dato della superficie della parcella viticola, così come risulta dal Fascicolo aziendale grafico aggiornato e validato, viene utilizzato come riferimento per le dichiarazioni obbligatorie (di cui al decreto ministeriale n. 7701 del 18 luglio 2019), nonché per i procedimenti amministrativi di estirpo, impianto e autorizzazioni al reimpianto.
    • la superficie della parcella viticola è confermata ed eventualmente aggiornata annualmente nell’ambito del Fascicolo aziendale grafico. Compete alle Regioni la validazione delle variazioni intervenute nell’ambito dello schedario viticolo sulla base degli aggiornamenti effettuati dal Produttore sul proprio Fascicolo aziendale grafico.


Pratiche sleali filiera agricola alimentare

L’attuazione in Italia della direttiva UE/633/2019 sulle pratiche sleali filiera agricola alimentare.


In questo webinar, realizzato in collaborazione con Ascheri Academy, analizziamo come vengono disciplinate  in Italia le pratiche sleali filiera agricola alimentare, alla luce della disciplina portata dal decreto legislativo 8 novembre 2021, n.198, con cui è stata recepita la direttiva europea UE/633/2019 in materia.


Pur presentando profili innovativi, la nuova disciplina non rappresenta comunque una completa novità per il nostro paese, siccome in precedenza le pratiche sleali filiera agricola alimentare erano già:

    • colpite dall’art.62 del decreto legge 24 gennaio 2012, n.1 (convertito), portante la Disciplina delle relazioni commerciali in materia di cessione di prodotti agricoli e agroalimentari (ora abrogato dal  D. Lgs 8 novembre 2021, n.198, attuativo della Direttiva UE/633/2019, che ne riprende tuttavia il contenuto ampliandolo);
    • ulteriormente specificate (ai sensi del suo art. 11 bis) dal decreto ministeriale 19 ottobre 2012 e relativo allegato   (anche esso conseguentemente abrogato).

La nuova disciplina amplia comunque il numero delle condotte considerate sleali nonché i casi in cui essa può essere applicata.

Viene inoltre sensibilmente valorizzato il ruolo che le associazioni di categoria possono svolgere nell’ambito contrattazione collettiva delle clausole contrattuali, circostanza che può consentire di considerare leciti  tutti i casi considerati nella cosiddetta “lista grigia”, quando cioè essi non siano frutto di mera imposizione ad opera della parte forte, ma rappresentano il frutto di una effettiva contrattazione, produttiva di un risultato accettabile per entrambe le parti.

Tale potestà attribuita alla contrattazione collettiva si accompagna al trattamento di favore che sempre più viene riconosciuto nell’applicare il diritto della concorrenza dell’Unione Europea agli accordi conclusi dalle organizzazioni professionali agricole (art.152 e ss. del Regolamento UE/1308/2013 sulla OCM Unica dei prodotti agricoli)


Come denunciare a MIPAAF una pratica sleale

usucapione fondo agricolo coltivazione

Usucapione del fondo agricolo: per maturarla non basta che il possessore si limiti alla mera coltivazione (usucapione fondo agricolo coltivazione)


Con l’ordinanza n.1796 del 20 gennaio 2022, la Corte di Cassazione è tornata a pronunciarsi sul tema dell’usucapione del fondo rustico (usucapione fondo agricolo coltivazione).

Più precisamente, con la predetta pronuncia la Suprema Corte ha rimarcato il principio secondo cui non è sufficiente, ai fini della prova del possesso utile ad usucapionem, la mera coltivazione del fondo.

L’istituto dell’usucapione fonda le sue origini nel diritto romano e costituisce uno dei modi di acquisto della proprietà o di un diritto reale di godimento (ad esempio della servitù di passaggio) su beni mobili o immobili. L’acquisizione del diritto si perfeziona con il decorso del tempo.

In tema di proprietà immobiliare, l’art.1158 c.c. sancisce che “La proprietà dei beni immobili e gli altri diritti reali di godimento sui beni medesimi si acquistano in virtù del possesso continuato per venti anni”.

Il successivo art.1159 c.c. riduce il tempo del possesso c.d. “ad usucapionem” a dieci anni in favore di colui che abbia acquistato in buona fede, da chi non è proprietario un immobile, in forza di un titolo idoneo a trasferire la proprietà che sia stato debitamente trascritto.

In entrambi i casi si parla di possesso, ma non ogni tipo di possesso può definirsi come utile a perfezionare l’usucapione. Invero, ai fini dell’usucapione, il possesso deve avere determinate caratteristiche: deve essere stato assunto in modo pacifico (e cioè non attraverso uno spoglio violento o clandestino) e deve mantenersi nella sfera del possessore in modo ininterrotto e non equivoco. Si parla di possesso “uti dominus”, che sta sostanzialmente ad indicare l’elemento soggettivo del possesso, ossia che il soggetto che lo esercita si comporta come se fosse il proprietario.

Precisati tali elementi identificativi della fattispecie, ritorniamo ad esaminare la suddetta Ordinanza, la quale ha affrontato il tema degli effetti della coltivazione del fondo nell’ambito del riconoscimento del diritto di usucapione. Secondo detta pronuncia, la coltivazione

«…non esprime in modo inequivocabile l’intento del coltivatore di possedere, occorrendo, invece, che tale attività materiale, corrispondente all’esercizio del diritto di proprietà, sia accompagnata da univoci indizi, i quali consentano di presumere che essa è svolta uti dominus; costituisce, pertanto, accertamento di fatto, rimesso al giudice del merito, valutare, caso per caso, l’intero complesso dei poteri esercitati su un bene, non limitandosi a considerare l’attività di chi si pretende possessore, ma considerando anche il modo in cui tale attività si correla con il comportamento concretamente esercitato del proprietario” (Cass. Sez. 6 – 2, Ordinanza n. 6123 del 05/03/2020, Rv. 657277; cfr. anche Cass. Sez. 2, Sentenza n. 18215 del 29/07/2013, Rv. 627301). La coltivazione deve quindi essere accompagnata da “univoci indizi , i quali consentano di presumere che essa è svolta uti dominus; l’interversione nel possesso non può avere luogo mediante un semplice atto di volizione interna, ma deve estrinsecarsi in una manifestazione esteriore, dalla quale sia possibile desumere che il detentore abbia iniziato ad esercitare il potere di fatto sulla cosa esclusivamente in nome proprio e non più in nome altrui, e detta manifestazione deve essere rivolta specificamente contro il possessore, in maniera che questi sia posto in grado di rendersi conto dell’avvenuto mutamento e della concreta opposizione al suo possesso».

Sotto questo profilo, poiché la connotazione principale del diritto di proprietà è la facoltà di escludere i terzi dal godimento del bene che ne costituisce oggetto (cd. “ius excludendi alios”), il giudice di merito deve accertare, in concreto, se il possessore abbia dimostrato non soltanto di avere utilizzato il bene immobile su cui egli reclama l’usucapione, ma di averne anche precluso ai terzi la fruizione.

Con specifico riferimento ai fondi agricoli, che – per loro stessa natura – sono destinati allo sfruttamento agricolo, si pone il problema della modalità con la quale, in concreto, lo “ius excludendi alios” possa, o debba, essere manifestato. Al riguardo, va considerato che la più eclatante espressione del diritto di proprietà è rappresentata dalla facoltà di chiudere il fondo, ai sensi dell’art. 841 c.c.. La recinzione materiale del fondo agricolo, quindi, costituisce la più importante espressione dello “ius excludendi alios” Ciò non implica che venga impedito di dare in altro modo la prova del comportamento idoneo ad escludere i terzi dal godimento del bene.

Tuttavia, è certo che la recinzione materiale del terreno costituisce una univoca e chiara manifestazione della volontà del possessore di escludere i terzi da qualsiasi relazione con il fondo stesso. Pertanto, colui che si trovi nella detenzione di un fondo agricolo, del quale intenda usucapire la piena proprietà, è onerato di dimostrare di aver compiuto tutti gli atti idonei ad esprimere, in concreto, il suo diritto di proprietà su detto cespite, e dunque di aver escluso i terzi dal relativo godimento.

Si può quindi concludere che, poiché l’attività di coltivazione è pienamente compatibile con una relazione materiale fondata su un titolo convenzionale (un accordo, un contratto o anche sulla mera tolleranza del proprietario), non esprime un’attività di per sé idonea a realizzare l’esclusione dei terzi dal godimento del bene, poiché solo l’escludere i terzi costituisce l’espressione tipica del diritto di proprietà.

Dovrà quindi il soggetto coltivatore (ad esempio chi originariamente era affittuario del terreno e, scaduto il contratto, ha continuato a coltivare il fondo senza più corrispondere il canone e senza che il proprietario intervenisse per ottenere la riconsegna del terreno) deve attuare ulteriori comportamenti che – in modo inequivoco – evidenzino il possesso “uti dominus”.


REPUBBLICA ITALIANA

IN NOME DEL POPOLO ITALIANO

LA CORTE SUPREMA DI CASSAZIONE

SEZIONE SECONDA CIVILE


Composta dagli Ill.mi Sigg.ri Magistrati:

Dott. MANNA Felice – Presidente –

Dott. FALASCHI Milena – Consigliere –

Dott. DONGIACOMO Giuseppe – Consigliere –

Dott. BESSO MARCHEIS Chiara – Consigliere –

Dott. OLIVA Stefano – rel. Consigliere –

ha pronunciato la seguente:


ORDINANZA

sul ricorso 6682/2017 proposto da:

S.C., elettivamente domiciliata in ROMA, VIALE G. MAZZINI n. 146, presso lo studio dell’avvocato EZIO SPAZIANI TESTA, che la rappresenta e difende unitamente all’avvocato DIEGO CORNACCHIA;

– ricorrente –

contro

M.T., G.M., e GR.MO., elettivamente domiciliate in ROMA, VIA G. P. DA PALESTRINA n. 63, presso lo studio dell’avvocato GIANLUCA CONTALDI, che le rappresenta e difende unitamente all’avvocato FAUSTO MARELLI;

– controricorrenti –

avverso la sentenza n. 384/2017 della CORTE D’APPELLO di MILANO, depositata il 31/01/2017;

udita la relazione della causa svolta nella Camera di consiglio del 01/12/2021 dal Consigliere Dott. STEFANO OLIVA.

Svolgimento del processo


Con atto di citazione notificato nel giugno 2003 M.T., G.M. e Gr.Mo. evocavano in giudizio S.C. innanzi il Tribunale di Busto Arsizio, invocando l’accertamento dell’intervenuta usucapione, in loro favore, della piena proprietà di un fondo sito nel territorio del Comune di (OMISSIS). Nella resistenza della convenuta, il Tribunale, con sentenza n. 455/2016, rigettava la domanda, ritenendo insufficiente, ai fini della prova del possesso ad usucapionem, la mera coltivazione del fondo.

Interponevano appello avverso detta decisione le originarie attrici e la Corte di Appello di Milano, con la sentenza impugnata, n. 384/2017, resa nella resistenza della S., riformava la decisione di prime cure, accogliendo la domanda di usucapione.

Propone ricorso per la cassazione di detta decisione S.C., affidandosi ad un unico motivo, articolato in diversi profili.

Resistono con controricorso M.T., G.M. e Gr.Mo..

La parte controricorrente ha depositato memoria in prossimità dell’adunanza camerale.

Motivi della decisione


Con il l’unico motivo, la ricorrente lamenta la violazione e falsa applicazione degli artt. 1140, 1141, 114, 1158, 1159, 1165 c.c., artt. 184, 346, 115, 116, 246 e 346 c.p.c., nonchè l’omesso esame di un fatto decisivo. La censura, in realtà, si articola in sei distinti profili.

In primo luogo, la S. contesta l’affermazione secondo cui il teste D., che aveva curato i suoi interessi in passato, aveva un potenziale interesse alla causa e fosse dunque inattendibile. In secondo luogo, la ricorrente si duole della mancata considerazione, da parte della Corte distrettuale, che l’occupazione del terreno da parte degli odierni controricorrenti, e prima di essi del loro dante causa, era dovuta a mera tolleranza della S., come – tra l’altro – confermato proprio dalla testimonianza D.. In terzo luogo, la S. lamenta l’erronea valorizzazione, da parte del giudice di seconda istanza, della semplice coltivazione del fondo, che di per sè non costituirebbe elemento sufficiente ai fini della prova del possesso utile ad usucapionem. In quarto luogo, la ricorrente si duole dell’erronea valutazione delle dichiarazioni da lei rese in sede di interrogatorio. In quinto luogo, la ricorrente lamenta che la Corte territoriale abbia erroneamente configurato l’usucapione del terreno ai sensi dell’art. 1159 c.c., senza considerare che la coltivazione del fondo non rileva ai fini della prova del possesso utile ad usucapire. Infine, la S. contesta la ricostruzione operata dal Giudice di merito, poichè gli odierni controricorrenti potevano al massimo essere ritenuti meri detentori dell’immobile, ma non possessori.

Il terzo, quinto e sesto profilo dell’unica articolata doglianza in esame, che possono essere esaminati congiuntamente, sono fondati.

Va, sul punto, ribadito il principio, più volte affermato da questa Corte, secondo cui non è sufficiente la mera coltivazione del fondo, ai fini della prova del possesso utile ad usucapionem, perchè essa “…non esprime in modo inequivocabile l’intento del coltivatore di possedere, occorrendo, invece, che tale attività materiale, corrispondente all’esercizio del diritto di proprietà, sia accompagnata da univoci indizi, i quali consentano di presumere che essa è svolta uti dominus; costituisce, pertanto, accertamento di fatto, rimesso al giudice del merito, valutare, caso per caso, l’intero complesso dei poteri esercitati su un bene, non limitandosi a considerare l’attività di chi si pretende possessore, ma considerando anche il modo in cui tale attività si correla con il comportamento concretamente esercitato del proprietario” (Cass. Sez. 6 – 2, Ordinanza n. 6123 del 05/03/2020, Rv. 657277; cfr. anche Cass. Sez. 2, Sentenza n. 18215 del 29/07/2013, Rv. 627301).

La coltivazione deve quindi essere accompagnata da “univoci indizi, i quali consentano di presumere che essa è svolta uti dominus; l’interversione nel possesso non può avere luogo mediante un semplice atto di volizione interna, ma deve estrinsecarsi in una manifestazione esteriore, dalla quale sia possibile desumere che il detentore abbia iniziato ad esercitare il potere di fatto sulla cosa esclusivamente in nome proprio e non più in nome altrui, e detta manifestazione deve essere rivolta specificamente contro il possessore, in maniera che questi sia posto in grado di rendersi conto dell’avvenuto mutamento e della concreta opposizione al suo possesso” (Cass. Sez. 2, Ordinanza n. 17376 del 03/07/2018, Rv.649349; cfr. anche Cass. Sez. 1, Sentenza n. 4404 del 28/02/2006, Rv. 587753, secondo cui “L’accertamento, in concreto, degli estremi dell’interversione del possesso integra un’indagine di fatto, rimessa al giudice di merito, sicchè nel giudizio di legittimità non può chiedersi alla Corte di Cassazione di prendere direttamente in esame la condotta della parte, per trarne elementi di convincimento, ma si può solo censurare, per omissione o difetto di motivazione, la decisione di merito che abbia del tutto trascurato o insufficientemente esaminato la questione di fatto della interversione”).

Nel caso di specie, la Corte di Appello non ha condotto alcuna valutazione ulteriore rispetto alla verifica del mero fatto che i controricorrenti avessero coltivato il terreno, ed ha erroneamente ritenuto questo elemento sufficiente ai fini della prova del possesso utile ad usucapionem. Merita di essere precisato, in proposito, che il possesso utile ai fini della configurazione dell’acquisto del diritto di proprietà a titolo originario per usucapione non si risolve nella mera utilizzazione del fondo, ma deve concretarsi in atti idonei ad esprimere, in concreto, l’esercizio della signoria uti dominus sul bene. Sotto questo profilo, poichè la connotazione principale del diritto di proprietà è la facoltà di escludere i terzi dal godimento del bene che ne costituisce oggetto (cd. ius excludendi alios), il giudice di merito deve accertare, in concreto, se il soggetto che si trova in relazione materiale con la res abbia dimostrato non soltanto di averlo utilizzato, ma di averne, per l’appunto, precluso ai terzi la fruizione.

Con specifico riferimento ai fondi agricoli, che – per loro stessa natura – sono destinati allo sfruttamento agricolo, si pone il problema della modalità con la quale, in concreto, lo ius excludendi alios possa, o debba, essere manifestato. Al riguardo, va considerato che la più eclatante espressione del diritto di proprietà è rappresentata dalla facoltà di chiudere il fondo, ai sensi dell’art. 841 c.c.. La recinzione materiale del fondo agricolo, quindi, costituisce la più importante espressione dello ius excludendi alios. Ciò non esclude, naturalmente, che la prova del comportamento idoneo ad escludere i terzi dal godimento del bene possa essere conseguita aliunde; tuttavia, è certo che la recinzione materiale del terreno costituisca una manifestazione non equivoca della volontà del soggetto che si trovi in relazione materiale con il bene di escludere i terzi da qualsiasi relazione con esso. Pertanto, colui che si trovi nella detenzione di un fondo agricolo, del quale intenda usucapire la piena proprietà, è onerato di dimostrare di aver compiuto tutti gli atti idonei ad esprimere, in concreto, il suo diritto di proprietà su detto cespite, e dunque di aver escluso i terzi dal relativo godimento; esclusione che trova la sua primaria espressione, come già detto, nella recinzione del fondo.

In conclusione, può essere affermato il seguente principio di diritto: “In relazione alla domanda di accertamento dell’intervenuta usucapione della proprietà di un fondo destinato ad uso agricolo, non è sufficiente, ai fini della prova del possesso “uti dominus” del bene, la sua mera coltivazione, poichè tale attività è pienamente compatibile con una relazione materiale fondata su un titolo convenzionale, o sulla mera tolleranza del proprietario, e non esprime comunque un’attività idonea a realizzare l’esclusione dei terzi dal godimento del bene, che costituisce l’espressione tipica del diritto di proprietà. A tal fine, pur essendo possibile, in astratto, per colui che invochi l’accertamento dell’intervenuta usucapione del fondo agricolo, conseguire senza limiti la prova dell’esercizio del possesso “uti dominus” del bene, la prova dell’intervenuta recinzione del fondo costituisce, in concreto, la più rilevante dimostrazione dell’intenzione del possessore di esercitare, sul bene immobile, una relazione materiale configurabile in termini di ius excludendi alios, e dunque di possederlo come proprietario, escludendo i terzi da qualsiasi relazione di godimento con il cespite predetto”.

L’accoglimento, nei termini indicati, del terzo, quinto e sesto profilo dell’unico motivo di ricorso, implica l’assorbimento dei restanti profili. La sentenza impugnata va di conseguenza cassata, in relazione alle censure accolte, con rinvio della causa alla Corte di Appello di Milano, in differente composizione, anche per le spese del presente giudizio di legittimità. Il giudice del rinvio si conformerà al principio di diritto espresso in motivazione.

P.Q.M.


la Corte accoglie il terzo, quinto e sesto profilo dell’unico motivo di ricorso, dichiarando assorbiti gli altri. Cassa la sentenza impugnata in relazione alle censure accolte e rinvia la causa alla Corte di Appello di Milano, in differente composizione, anche per le spese del presente giudizio di legittimità.

Così deciso in Roma, nella Camera di consiglio della Sezione Seconda Civile, il 1 dicembre 2021.

Depositato in Cancelleria il 20 gennaio 2022

PAC 2023-2027

PAC 2023-2027 (Politica Agricola Comune per gli anni 2023-2027):  adottate le nuove norme.


La riforma PAC 2023-2027 si fonda su tre nuovi regolamenti, che si applicheranno gradatamente:

    • sul sostegno ai piani strategici che gli Stati membri devono redigere nell’ambito della politica agricola comune (piani strategici della PAC) e finanziati dal Fondo europeo agricolo di garanzia (FEAGA) e dal Fondo europeo agricolo per lo sviluppo rurale (FEASR) (i regolamenti UE/1305/2013 e UE/1307/2013 vengono abrogati dal 1/1/2023 e sostituiti dal regolamento UE/2115/2021)
    • sull’organizzazione comune dei mercati (il regolamento UE/1308/2013 viene modificato dal regolamento UE/2117/2021, le cui norme entrano in vigore dal 7/12/2021, fatte alcune eccezioni)

Per gli anni 2021 e 2022 è in vigore un regolamento transitorio, che colma il divario tra la legislazione attuale e quella nuova.


La nuova PAC post-2020 (2023-2007)


PAC 2023-2027: il contenuto in  estrema sintesi

(focus sul settore vitivinicolo)


1) Nuova architettura istituzionale, basata sui Piani strategici nazionali.

A ciascun Stato membro spetterà redigere un Piano strategico nazionale (PSN), basato sull’analisi delle proprie condizioni.

Esso indicherà le misure del primo e del secondo pilastro coerenti con gli obiettivi da raggiungere fissati.

Dovrà però essere approvato dalla Commissione europea entro il 31 dicembre 2021.

Il programma nazionale di sostegno per il settore vitivinicolo (PNS) si inserirà così nel Piano strategico nazionale.

Piano Strategico Nazionale

Sul piano finanziario, le risorse UE ammonteranno a circa 1,1 mld di euro annui, di cui l’Italia sarà il primo beneficiario con 323,88 mln l’annuo, seguita da Francia e Spagna.

Gli Stati membri dovranno assicurare che almeno il 5% dei fondi siano indirizzati ad almeno un intervento volto a raggiungere gli obiettivi in materia di tutela dell’ambiente, adattamento ai cambiamenti climatici, miglioramento della sostenibilità dei sistemi e dei processi produttivi, riduzione dell’impatto ambientale del settore, risparmio ed efficientamento energetico.

Confermate le misure:

    • ristrutturazione e riconversione dei vigneti (RRV),
    • investimenti
    • promozione dei vini nei mercati dei Paesi terzi (fra gli obiettivi viene inserito quello del consolidamento dei mercati, accanto alla loro diversificazione).


2) Etichettatura vini: obbligo indicazioni  nutrizionali e degli ingredienti.

La dichiarazione nutrizionale per i vini diventa un’indicazione obbligatoria.

Per quanto concerne l’etichetta, essa viene limitata però all’indicazione del solo valore energetico, espresso utilizzando il simbolo ‘E’ (per l’energia).

Ciò consentirà di limitare sostanzialmente le traduzioni nelle lingue del Paese di vendita del prodotto.

Per contro, la dichiarazione nutrizionale completa e la lista degli ingredienti dovranno essere fornire attraversa la c.d. “e-label“,  purché sull’etichetta compaia un chiaro collegamento al mezzo elettronico impiegato (QR code, Barcode o altro).

Per la “e-label” il CEEV ha creato un proprio servizio, definito U-label    (presentato nel  settembre 2021).


3) Sistema di autorizzazioni per gli impianti viticoli

La sua durata viene estesa fino dal 2030 al 2045.

La durata dell’intervallo massimo previsto per il reimpianto di viti si estenderebbe dagli attuali 3 anni a 6 anni.

Riconversione dei diritti di impianto in portafoglio:  dal 1° gennaio 2023 dovrebbe essere a disposizione degli Stati membri una superficie equivalente a quella dei diritti di impianto ancora validi e non convertiti in autorizzazioni al 31 dicembre 2022.

Di conseguenza, gli Stati membri avrebbero modo di riallocare tali superfici entro il 31 dicembre 2025, in aggiunta alla consueta assegnazione annuale dell’1% in più del potenziale viticolo.

Prorogate al 31 dicembre 2022 le autorizzazioni per i nuovi impianti e per i reimpianti in scadenza nel 2020 e nel 2021.


4) Gestione dell’offerta

Le Organizzazioni Interprofessionali  – tra cui rientrano i Consorzi di tutela italiani – potranno venire riconosciute dagli Stati membr a livello:

      • nazionale,
      • regionale
      • zona economica

Nuove regole sulla concorrenza tra imprese: a determinate condizioni, le Organizzazioni Interprofessionali proporre accordi sulla condivisione del valore (value sharing) all’interno della filiera produttiva.

Siffatti accordi non dovranno tuttavia avere l’obiettivo di fissare prezzi per il consumatore finale, nè il risultato di eliminare la concorrenza o portare a squilibri nella filiera produttiva.


5) Varietà ammesse alla coltivazione di uva da vino

Confermata l’esclusione per le varietà di vite

      • attualmente non ammesse per la vinificazione (Noah, Othello, Isabelle, Jacquez, Clinton and Herbemont),
      • provenienti da Vitis lambrusca.

Diverrà invece lecito vinificare le uve generate da varietà di vite c.d. ibride (anche per i vini IGP e DOP,  a condizione ovviamente che il relativo disciplinare lo permetta).


6) Vini dealcolati e vini parzialmente dealcolati

Permessa la loro produzione, ma non diventeranno nuove categorie di prodotti vitivinicoli, rappresentando piuttosto una versione di alcune di quelle già esistenti.

Verrà quindi consentita:

      • per i vini fermi senza indicazione geografica, la de-alcolazione totale (la quale deve condurre ad un prodotto contenente un  titolo alcolometrico inferiore a 0.5% vol.)
      • per i vini DOP e IGP, la de-alcolazione solo parziale (prodotto finale con titolo alcolometrico superiore a 0.5%), ovviamente a condizione che ciò sia previsto dal relativo disciplinare di produzione, che andrà evetnualmente modificato.


7) Prodotti vitivinicoli aromatizzati

Viene revisionato anche l’apposito Regolamento UE/251/2014.

La dichiarazione nutrizionale e la lista degli ingredienti sarà soggetta a regole analoghe a quelle per i vini.

Verrà modificata la definizione di Vermouth

Sarà consentito impiegare bevande spiritose per l’aromatizzazione dei prodotti.


MIPAAF - Sintesi sulla Riforma PAC post-2020


Come si è pervenuti all’approvazione.

Durante la riunione del 19 e 20 ottobre 2020, il Consiglio Europeo ha concordato il suo orientamento generale sul pacchetto di riforma PAC 2020 (e cioè la riforma  della politica agricola comune dopo il 2020).

La posizione concordata conteneva alcuni fermi impegni da parte degli Stati membri a favore di una maggiore ambizione in materia di ambiente mediante l’introduzione di strumenti quali i regimi ecologici obbligatori (una novità rispetto alla politica attuale) e la condizionalità rafforzata.

Al tempo stesso la posizione concordata consentiva agli Stati membri di disporre della necessaria flessibilità nelle modalità con cui conseguire gli obiettivi ambientali.

Il Consiglio disponeva così del mandato politico per condurre negoziati con il Parlamento europeo in vista del raggiungimento di un accordo globale.

Nel frattempo, anche il Parlamento Europeo aveva raggiungento una propria posizione in materia, che fra l’altro concerneva:

Nel giugno 2021 Il Consiglio e il Parlamento europeo hanno così raggiunto un accordo provvisorio sul futuro della PAC per il periodo 2023-2027.

Esso ha poi ricevuto l’approvazione dei ministri dell’agricoltura dell’UE in occasione della sessione del Consiglio “Agricoltura e pesca”, tenutosi  il 28 e 29 giugno 2021.

I ministri hanno infatti accettato l’accordo provvisorio raggiunto con il Parlamento sui tre regolamenti che costituiscono il pacchetto di riforma della PAC.

Il 23 novembre il Parlamento Europeo ha quindi formalmente approvato la riforma, cosa che poi a sua volta  ha fatto il Consiglio il 2 dicembre successivo.

Il 2 dicembre 2021, quindi,  è stato formalmente adottato l’accordo sulla riforma della PAC post-2020, e cioè quella che interesserà il periodo 2023-2027.


Il tutto si inserisce nel nuovo approccio all’agricoltura, promosso dalla Commissione UE nella strategia “from farm to fork“.


MIPAAF - Riforma PAC post-2020


Tartufi piano nazionale filiera 2017-2020

Tartufi piano nazionale filiera 2017-2020: documento base per una riforma del settore.


Il Piano nazionale per la filiera del Tartufo (Tartufi piano nazionale filiera 2017-2020) è – fra l’altro – propedeutico alla revisione/abrogazione della Legge n.752 del 16 dicembre 1985 (Normativa quadro in materia di raccolta, coltivazione e commercio dei tartufi freschi o conservati destinati al consumo), considerata soprattutto la normativa dell’Unione Europea vigente (Regolamento sulla OCM Unica prodotti agricoli) e la necessità di apportare semplificazioni strutturali.

Il Piano di settore ha, inoltre, la funzione di armonizzare le posizioni degli attori economici e istituzionali della filiera del tartufo al fine di delineare i principi condivisi, che saranno utilizzati nella stesura di una nuova Legge quadro in materia.

Trattando la Filiera Nazionale del Tartufo, il Piano Nazionale analizza con completezza e profondità i seguenti temi:

3.1 LA RICERCA E RACCOLTA DEL TARTUFO IN ITALIA

3.2 TUTELA E GESTIONE DEGLI HABITAT PER LA PRODUZIONE DEL TARTUFO

3.3 TARTUFICOLTURA

3.3.1 Tartuficoltura nei sistemi agrari (o tartufaie coltivate)
3.3.2 Tartufaie naturali controllate

3.4 VIVAISTICA DELLE PIANTE MICORRIZATE

3.4.1 Tecniche di micorrizazione
3.4.2 Vivaistica e problemi di mercato delle piante micorrizate

3.5 RICERCA: CONOSCENZE ATTUALI E FUTURI TARGET DI RICERCA

3.5.1 Proposte operative
3.5.2 Individuazione di linee guida prioritarie per l’impostazione dei futuri progetti di ricerca

3.6 LA COMMERCIALIZZAZIONE DEL TARTUFO IN ITALIA

3.6.1 Inquadramento giuridico del tartufo: codici doganali e organizzazione comune del mercato unica (OCM Unica)
3.6.2 Il tartufo nella Legislazione Alimentare

3.6.2.1 Sicurezza alimentare
3.6.2.2 Tracciabilità
3.6.2.3 Rapporto con la disciplina fiscale

3.6.3 La nomenclatura dei tartufi e le regole di commercializzazione

3.6.3.1 Le specie commercializzabili
3.6.3.2 Denominazioni di vendita e c.d. “nomi volgari”
3.6.3.3 Classificazione merceologica
3.6.3.4 Le analisi sui tartufi

3.6.4 Etichettatura e presentazione

3.6.4.1 Vendita del prodotto sfuso
3.6.4.2 Vendita del prodotto confezionato

3.6.5 La dichiarazione dell’origine

3.7 LA FISCALITÀ DEL TARTUFO IN ITALIA

3.7.1 IVA e burocrazia fiscale: problemi di competitività per il tartufo italiano
3.7.2 Statistiche
3.7.3 Risultati del Gruppo di Lavoro “fiscalità e statistiche”

3.8 I CONTROLLI E LE SANZIONI

3.8.1 Controlli sulla ricerca del tartufo 3.8.2 Chi fa i controlli?
3.8.3 Controlli sulla cessione del tartufo
3.8.4 Controlli sulla vendita delle piante micorrizate
3.8.5 Sanzioni

4. OBIETTIVI E STRATEGIA DEL PIANO DI SETTORE

4.1 Obiettivi per aree tematiche del Piano Filiera Tartufo
4.2 Azioni del Piano Filiera Tartufo

5. INTERVENTI PRIORITARI

6. GLI STRUMENTI

7. APPLICAZIONE E OPERATIVITÀ

8. LE RISORSE ORGANIZZATIVE

9. LE RISORSE FINANZIARIE


A livello comunitario, le norme dell’Unione Europea includono i tartufi tra i prodotti oggetto di:


A livello italiano, sussistendo in materia la competenza concorrente di Stato e Regioni, la normativa si divide tra quella nazionale (che fissa i “principi quadro”,  e cioè le regole di massima, attualmente mediante la citata legge 752/1985) e quella regionale (che disciplina nello specifico alcuni aspetti).

E’ qui che si trovano le regole volte a:

      • stabilire in quali casi i raccoglitori possano accedere ai fondi appartenenti ad altre persone
      • quali sono le specie di tartufi commercializzabili
      • chi possa raccogliere, a quali condizioni e con quale metodo.

Per quanto concerne le regole sull’accasso ai fondi:

Nel rispetto del quadro generale sopra delineato, le Regioni dettano poi specifiche regole in materia, come ad esempio avviene in:

Compete peraltro alle Regioni determinare l’estensione delle tartufaie controllate.

Nell’anno 2025 sono stati presentati in Italia due disegni di legge, per riformare il settore (verrebbe così sostituita la citata legge 16 dicembre 1985, n.752):

Detti disegni di legge sono stati assegnati alla Commissione 9ª (Industria, commercio, turismo, agricoltura e produzione agroalimentare) in sede referente.

Rese massime ettaro vini senza denominazione

Per i “vini generici” la resa massima per ettaro è limitata a 30 tonnellate, salvo deroghe (rese massime ettaro vini senza denominazione)


Rese massime ettaro vini senza denominazione è stabilita dal Testo Unico Vino (art.8, comma 10 e 10 bis), il quale stabilisce che:

“a decorrere dal 1° gennaio 2021 o, se successiva, dalla data di entrata in vigore del decreto di cui al comma 10-bis, la resa massima di uva a ettaro delle unità vitate iscritte nello schedario viticolo diverse da quelle rivendicate per produrre vini a DOP e a IGP è pari o inferiore a 30 tonnellate“.

Tale limite (che in precedenza era di ben 50 tonnellate per ettaro) può tuttavia subire deroghe, come sempre sancisce il Testo Unico Vino:

“In deroga al comma 10, con decreto del Ministro delle polìtiche agricole alimentari e forestali, da adottarsi entro 120 giorni dalla data di entrata in vigore della presente disposizione, sentita la Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, sono definite le aree vitate ove è ammessa una resa massima di uva a ettaro fino a 40 tonnellate, tenendo conto dei dati degli ultimi cinque anni come risultanti dalle dichiarazioni di produzione”.

In attuazione, il MIPAAF ha pubblicato il DM 676539 del 23 dicembre 2021, ove vengono individuate – a livello comunale – le aree vitate per le quali è ammessa una resa di uva per ettaro fino a 40 tonnellate.

Entro il 31 gennaio 2022, le Regioni e le Province Autonome possono però richiedere al MIPAAF di includere ulteriori aree vitate, sulla base della verifica che almeno il 25% dei produttori (siti nel Comune per il quale si chiede l’iscrizione)  abbia registrato una resa produttiva superiore alle 30 ton/ha almeno in un’annualità tra il 2015 e il 2019.

Contestualmente, entro il 31 gennaio di ciascun anno, le Regioni e le Province Autonome hanno facoltà di richiedere al Ministero che le  aree vitate del proprio territorio vengano invece escluse da detta deroga.

I nuovi massimali produttivi valgono a decorrere dalla campagna vitivinicola 2022/2023.


Per i vini DOP e IGP, invece, sono i rispettivi disciplinari di produzione a fissare la resa massima di uva per ettaro.


Origine vitigni europei analisi genoma

Uno studio sul genoma di 204 specie di Vitis vinifera rivela l’origine dei vitigni europei (origine vitigni europei analisi genoma).


Pubblicato nel dicembre 2021 sul sito “Nature Communications”, lo studio (Origine vitigni europei analisi genoma) si propone di chiarire i processi ancora controversi che hanno originato l’uva da vino europea dal suo progenitore selvatico.

A tal fine,  sono stati analizzati 204 genomi di Vitis vinifera, giungendo alla conclusione che nel lontano passato è avvenuto in Asia occidentale un singolo evento di “addomesticamento” di una vite selvatica, poi diffuso in seguito ai fenomeni migratori umani

Tale fenomeno ha generato le cosiddette uve da vino internazionali, che si sono poi ulteriormente diffuse dai paesi alpini in tutto il mondo.

In tutta Europa, si osservano marcate differenze nella diversità genomica nelle varietà locali, tradizionalmente coltivate in diversi paesi produttori di vino, con l’Italia (si veda  anche l’Atlante parentele dei vitigni italiani) e la Francia che mostrano la maggiore diversità.

Lo studio in questione ha svelato tre regioni genomiche di ridotta diversità genetica, presumibilmente come conseguenza della selezione artificiale.  Nella regione a più bassa diversità, due geni candidati – che hanno ottenuto l’espressione specifica per la bacca nelle varietà domestiche – possono contribuire al cambiamento nella dimensione e nella morfologia della bacca che rende il frutto attraente per il consumo umano e adatto alla vinificazione.


Lo studio (Origine vitigni europei analisi genoma) è stato curato da:

Magris, G., Jurman, I., Fornasiero, A. et al.,  The genomes of 204 Vitis vinifera accessions reveal the origin of European wine grapes,  Nat Commun 12, 7240 (2021).


E’ interessante notare che il più antico reperto – ad oggi conosciuto – di contenitore per vino è stato rinvenuto in Georgia (a sud della capitale Tbilisi), risalente a circa 8000 anni fa.


Prosek Prosecco

Prosek Prosecco: inizia la battaglia legale in sede UE per difendere la denominazione italiana!


Prosek  Prosecco: il 23/9/2021 la Commissione europea ha pubblicato la notizia (trattasi di un atto dovuto) che la Croazia ha presentato una richiesta di protezione per il termine Prosek, che – secondo le intenzioni di tale paese – dovrebbe divenire una propria menzione tradizionale, legata a quattro proprie denominazioni di origine.

La procedura (di cui ai regolamenti UE 33 e 34 del 2019) prevede che, in seguito alla pubblicazione di tale notizia, si apre un termine di 60 giorni, entro cui gli altri Stati membri della UE (dunque il Governo italiano) ovvero soggetti privati lí residenti o aventi sede (quali il Consorzio di tutela del Prosecco) possono presentare le proprie osservazioni oppure opporsi al riconoscimento.

Successivamente la Commissione deciderà sulle opposizioni in questione: se verranno acconte, la menzione Prosek  non verrrá riconosciuta dalla UE, in caso contrario si, per cui i vini croati potranno utilizzarla.

Avverso tale decisione gli interessati potranno presentare ricorso in sede giurisdizionale dinanzi alla Corte di Giustizia.

Al momento, dunque, nulla è perduto per il Prosecco, l’esistente denominazione di origine italiana, che verrebbe danneggiata dal riconoscimento della menzione tradizionale croata, oggetto della pendente procedura dinanzi alla Commissione UE.

In effetti, la Commissione UE avrebbe potuto adesso respingere la domanda croata solo se il fascicolo non fosse stato completo, ma non avrebbe potuto decidere sul merito della domanda, dovendo attendere la presentazione di eventuali formali opposizioni (trattasi dunque di aspetti procedurali, che l’attuale polemica politica ignora verosimilmente).

Il termine Prosek è quindi inteso come una menzione tradizionale: esso  designa un metodo di produzione per un loro vino dolce da dessert.

Questo il significato della menzione tradizionale croata Prosek, come si legge nella domanda di riconoscimento:

Il «Prošek» è un vino prodotto con uve tecnologicamente sovramature e appassite che devono contenere  almeno 150° Oe (gradi Oechsle) di zucchero. Esso può essere rosso o bianco. Il colore può variare dal giallo scuro con  tonalità di oro vecchio fino a rossastro con sfumature brune. Con la  maturazione il «Prošek» sviluppa tonalità diverse a  causa dell’invecchiamento ossidativo. La fragranza è descritta come un aroma di frutta sovramatura con una lieve nota di  legno e un aroma di leggera ossidazione. Il gusto del «Prošek» è caratterizzato da una pienezza che deriva in gran parte  dall’elevato tenore di zuccheri residui (glucosio e fruttosio) e in misura minore dall’etanolo.

Tale pretesa menzione croata, però, crea sicuramente confusione con l’esistente denominazione italiana “Prosecco” (la similitudine dei termini e le assonanze sono manifeste nella coppia Prosek Prosecco).

La denominazione Prosecco trova peraltro tutela in molti Stati extra europei, proprio per effettosi accordi internazionali conclusi dalla UE per la difesa delle denominazioni di origine europee al di fuori del territorio dell’Unione.

Ma non in Australia, ove si ritiene che costituisca un termine generico. In effetti, l’accordo tra UE e tale Stato non copre il Prosecco.

Difatti, anche l’accordo di libero scambio tra UE ed Australia rischia lo stallo per tale ragione. Per i viticoltori australiani il termine Prosecco rappresenta il nome di varietà d’uva, esistente prima che l’Italia creasse la zona Prosecco DOC nel 2009 e ottenesse quindi lo status di IG.

Pure a Singapore è stato di recente negato che il termine “Prosecco” costituisca una menzione geografica.


Le norme che verosimilmente presiederanno ogni decisione sono gli articoli da 27 a 33 del regolamento della Commissione UE/33/2019.

In particolare, l’art.33 sancisce:

Omonimi

1. La registrazione della menzione per cui è presentata una domanda di protezione, interamente o parzialmente omonima di una menzione tradizionale già protetta ai sensi dell’articolo 113 del regolamento (UE) n. 1308/2013, tiene debitamente conto degli usi locali e tradizionali e dei rischi di confusione.

Una menzione omonima che induca in errore il consumatore circa la natura, la qualità o la vera origine dei prodotti vitivinicoli non è registrata, nemmeno se è esatta.

Una menzione omonima registrata può essere utilizzata esclusivamente se il nome omonimo registrato a posteriori è di fatto sufficientemente differenziato dalla menzione registrata in precedenza, tenuto conto della necessità di garantire un trattamento equo ai produttori interessati e della necessità di evitare di indurre in errore il consumatore.

2. Il paragrafo 1 si applica, mutatis mutandis, alle menzioni tradizionali protette anteriormente al 1o agosto 2009, interamente o parzialmente omonime di una denominazione di origine protetta o di una indicazione geografica protetta ovvero di un nome di varietà di uve da vino o dei suoi sinonimi elencati nell’allegato IV.


Merita altresì evidenziare che il precedente art.32 del regolamento UE/33/2019 regola il conflitto tra menzioni tradizionali e marchi commerciali, stabilendo al secondo comma  un principio che pare comunque significativo anche per il caso ora in questione (ove il conflitto è tra la menzione croata Prosek e la DOP italiana Prosecco):

“Un nome non è protetto come menzione tradizionale qualora, a causa della reputazione e della notorietà di un marchio commerciale, la protezione sia suscettibile di indurre in errore il consumatore quanto alla vera identità, alla natura, alle caratteristiche o alla qualità del prodotto vitivinicolo”.


Per contro, se la Corazia avesse richiesto il riconoscimento del termine Prosek come una propria DOP (cosa però difficile, siccole esso  non è riconducibile ad una località geografica croata), per regolare il conflitto con l’esistente DOP italiana Prosecco si sarebbe applicato l’art.100 del Regolamento UE 1308/2013, che così sancisce:

Omonimi

1.   La registrazione del nome per cui è presentata la domanda, che è omonimo o parzialmente omonimo di un nome già registrato in conformità al presente regolamento, tiene debitamente conto degli usi locali e tradizionali e di rischi di confusione.

Un nome omonimo che induca erroneamente il consumatore a pensare che i prodotti siano originari di un altro territorio non è registrato, benché sia esatto per quanto attiene al territorio, alla regione o al luogo di cui sono effettivamente originari i prodotti.

Un nome omonimo registrato può essere utilizzato esclusivamente in condizioni pratiche tali da assicurare che il nome omonimo registrato successivamente sia sufficientemente differenziato da quello registrato in precedenza, tenuto conto della necessità di garantire un trattamento equo ai produttori interessati e della necessità di evitare l’induzione in errore il consumatore.

2.   Il paragrafo 1 si applica mutatis mutandis se il nome per il quale è presentata la domanda è interamente o parzialmente omonimo di un’indicazione geografica protetta in quanto tale secondo il diritto nazionale degli Stati membri.

3.   Il nome di una varietà di uva da vino, se contiene o è costituito da una denominazione di origine protetta o da un’indicazione geografica protetta, non può essere utilizzato nell’etichettatura dei prodotti agricoli.

Per tener conto delle pratiche esistenti in materia di etichettatura, alla Commissione è conferito il potere di adottare atti delegati conformemente all’articolo 227 intesi a stabilire le eccezioni a tale regola.

4.   La protezione delle denominazioni di origine e delle indicazioni geografiche dei prodotti di cui all’articolo 93 del presente regolamento lascia impregiudicate le indicazioni geografiche protette applicabili alle bevande spiritose definite all’articolo 2 del regolamento (CE) n. 110/2008 del Parlamento europeo e del Consiglio.

Trattasi della stessa norma sulla cui base – in particolare venne applicato il suo terzo comma –  è stato deciso in passato il caso del Tokai friulano (in senso favorevole all’Ungheria, alla quale venne riservata l’omonima indicazione geografica Tokaj, così vietando di etichettare con tale nome il vino italiano prodotto con il vitigno Tokai, sebbene i vini dei due paesi ottenuti da tale uva avessero qualità organolettiche completamente diverse).


Il Prosecco rappresenta sicuramente un fenomeno economico di primaria importanza per il nostro paese, il cui nome solo in tempi relativamente recenti è stato tutelato come denominazione di origine, approfittando della fortuita circostanza che una località friulana (… dove tale produzione non era forse tanto tipica) portava appunto il nome geografico di “Prosecco”.

In precedenza, invece, detto termine rappresentava meramente una menzione della denominazione “Conegliano-Valdobbiadene”, il quale riceveva già una certa limitata tutela per effetto di un apposito accordo internazionale, concluso tra Italia e Francia nell’immediato secondo dopoguerra.

Prova storica di quanto siano importanti i trattati internazionali sulla tutela delle denominazioni di origine.

Dunque, anche il termine italiano Prosecco nasce in realtà come una menzione tradizionale, argomento su cui la Croazia potrebbe appellarsi.

Tuttavia, tale argomento potrebbe essere superato dalla circostanza che, successivamente, il termine Prosecco ha assunto il rango di vera e propria denominazione di origine, avendo così acquisito diritto alla relativa superiore tutela.

Con il riconoscimento della DOC “Prosecco”, la denominazione “Conegliano-Valdobbiadene” è stata contestualmente elevata alla dignità di DOCG.

Infine, a suggellare il valore di tali nostri territori vitivinicoli, è da poco intervento il loro inserimento da parte dell’UNESCO tra i beni costituenti patrimonio dell’umanità, che si affiancano così ai paesaggi di Langhe-Roero e del Monferrato.


Il dibattito sul Prosek al Parlamento Europeo


Avv. Ermenegildo Mario Appiano


Avv. Ermenegildo Mario AppianoAvvocato, patrocinante in Cassazione

Professore a contratto presso l’Istituto Universitario Salesiano “Rebaudengo”, aggregato alla Pontificia Università Salesiana

Dottore di ricerca in Diritto UE

Master in Diritto Cinese

Fondatore nonché Vice-Presidente dell’Unione Giuristi della Vite e del Vino (UGIVI)

Membro del Comitato scientifico del Centro Studi sul Diritto e le Scienze dell’Agricoltura, alimentazione e ambiente (CEDISA)


Ecco una breve panoramica della mia attività scientifica nel campo del diritto vitivinicolo.


DOCENZE

AVV. ERMENEGILDO MARIO APPIANO

Docenza sul diritto vitivinicolo al Master Universitario di II Livello in “DIRITTO DEI MERCATI AGROALIMENTARI” 2020/21, attivato dal Dipartimento di Giurisprudenza dell’Università degli Studi di Torino.


Docenza su“Diritto vitivicolo, quadro generale e focus sulle sulle indicazioni geografiche” al Master di Marketing, Sales and Management delle industrie alimentari presso l’Università di Torino, Dipartimento di Management, anno 2020/2021.


Intervento sul diritto vitivinicolo al corso di aggiornamento in diritto agroalimentare comparato e trasnazionale, Università di Verona, 18 dicembre 2020.


Docenza sui sistemi di tracciabilità nel settore vitivinicolo al master di specializzazione della legislazione vitivinicola, organizzato da Gruppo Servizi Aziendali, Ponsacco (PI), 2021.


Docenza su passaggio generazionale nelle imprese vitivinicole al master di specializzazione della legislazione vitivinicola, organizzato da Gruppo Servizi Aziendali, Ponsacco (PI), 2020.


Docenza sul “Quadro giuridico sulla produzione e commercializzazione del vino” al Master di Marketing, Sales and Management delle industrie alimentari presso l’Università di Torino, Dipartimento di Management, anno 2019/2020.


Lezioni al corso di diritto comparato dei consumi ed alimentare presso la Scuola di Management ed Economia dell’Università di Torino, anno 2017 e 2018.


Docenza al master di specializzazione in diritto vitivinicolo organizzato da Euroconference in collaborazione con UGIVI, anni 2016, 2017, 2018, 2019 e 2020.


Lezioni sulla legislazione enologica e sugli aspetti giuridici della commercializzazione del vino, nel contesto del Master Universitario in Apprendistato di Alta Formazione (Enologia: dalla vinificazione alla commercializzazione), organizzato dall’Università di Pavia (anno accademico 2015/2016 e 2016/2017)


Intervento (“L’impatto dei TTIP nel settore vitivinicolo”) al corso di diritto comparato dei consumi presso la Scuola di Management ed Economia dell’Università di Torino, anno 2016.


Lezioni sul diritto vitivinicolo comunitario, tenute al Master in diritto alimentare, Padova e Firenze, 2010.


Lezioni a contratto sul diritto vitivinicolo comunitario, tenute al Master di secondo livello in diritto alimentare, Università di Torino, anno accademico 2006/2007.


Partnership con Ascheri Academy


CONFERENZE

AVV. ERMENEGILDO MARIO APPIANO


2021

Gli accordi UE sul commercio del vino e loro inquadramento rispetto al sistema WTO: la disciplina delle pratiche enologiche, anche con riferimento all’azione di OIV, relazione al convegno “Aspetti gius-economici dell’export di vino italiano”, Castello di Grinzane Cavour, 4 luglio 2021.

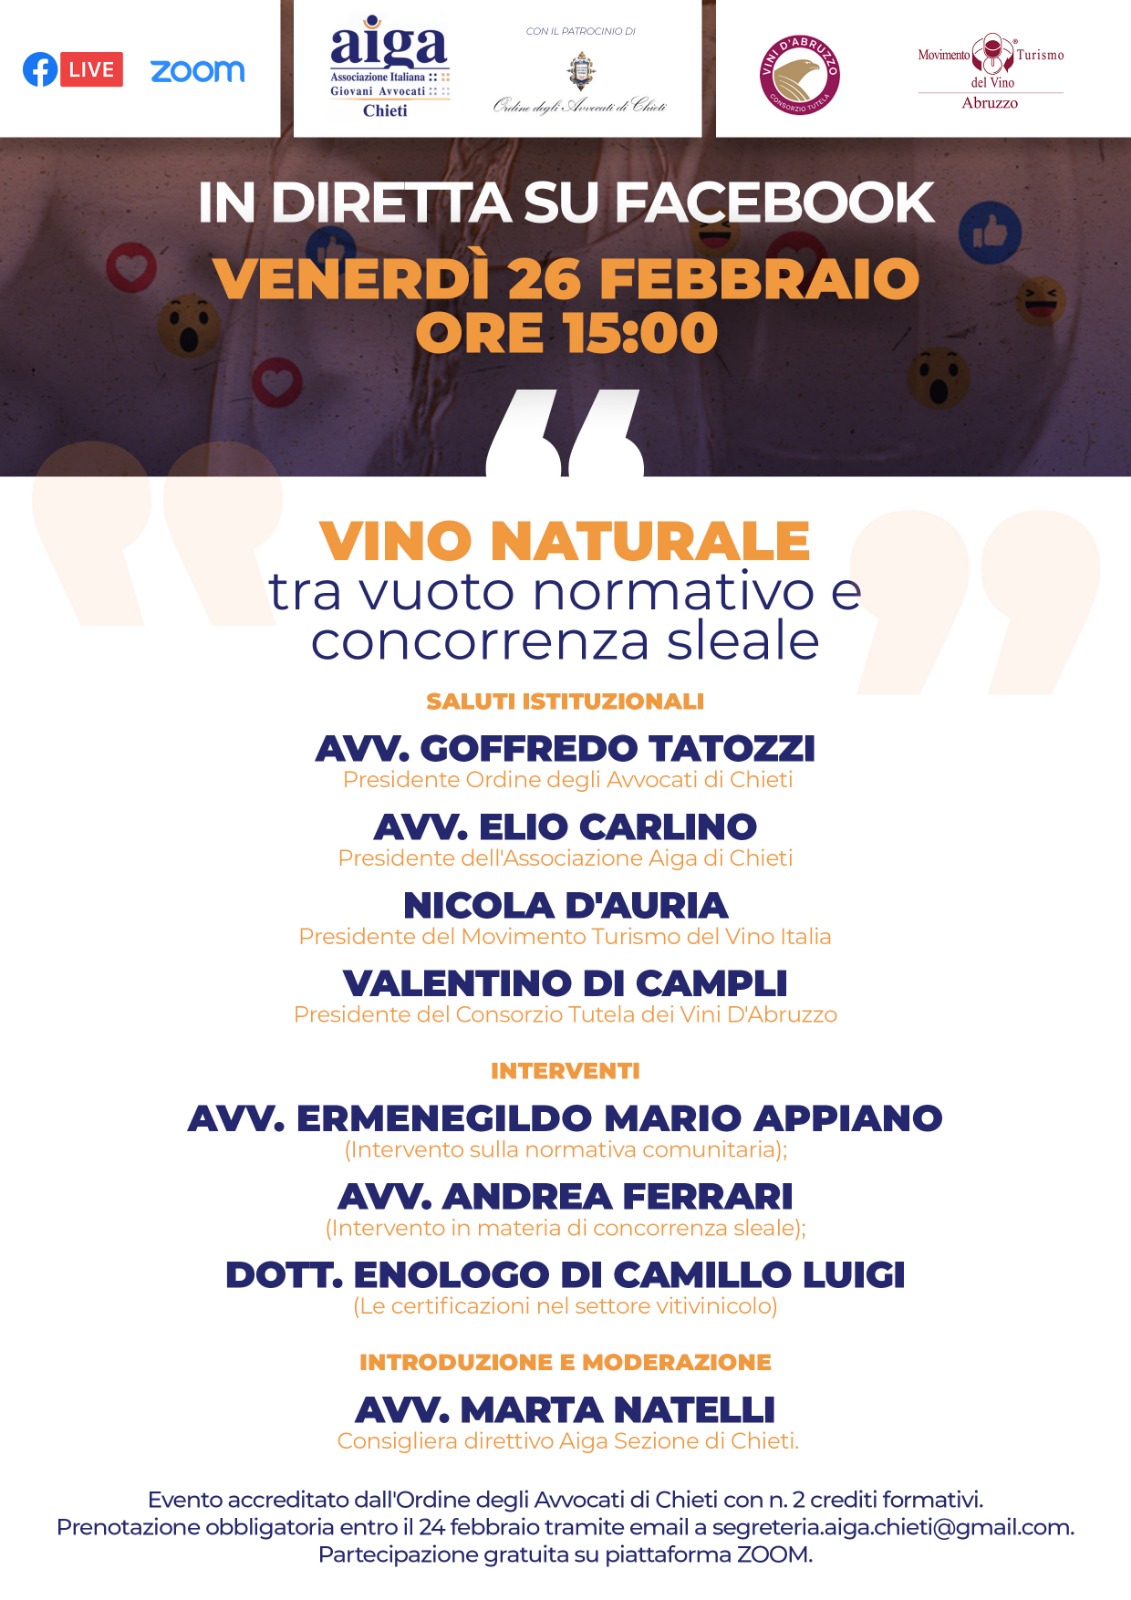
Il vino naturale, webinar con il patrocinio dell’Ordine degli Avvocati di Chiedi e del Consorzio Vini d’Abruzzo, 26 febbraio 2021.

Fondamenti di diritto alimentare e vitivinicolo, webinar organizzato da Ascheri Academy, febbraio 2021.


2019

ODR nella distribuzione alimentare, intervento al Laboratorio di diritto commerciale su “I nuovi canali della distribuzione alimentare: e‐commerce, social networks, smart contract”, Torino, 13 marzo 2019.

Tutela e promozione dei vigneti storici ed eroici: il regolamento ministeriale in itinere, Pantelleria, 1 giugno 2019.


2018

Vendere e distribuire vino on-line all’estero: aspetti cruciali e profili di criticità, Quistello (MN), 24 marzo 2018.

Il paesaggio nel diritto internazionale e comunitario, Verona, Vinitaly, 15 aprile 2018.

“L’attenuazione delle regole UE in materia di concorrenza applicabili agli accordi conclusi dalle organizzazioni di produttori”, Grinzane Cavour, 21 settembre 2018;

“Rapporti tra mediazione e procedure di modesta entità”, intervento nell’incontro di studio “Il procedimento europeo per le controversie di modesta entità”, organizzato dalla Struttura Didattica Territoriale del Distretto della Corte di Appello di Torino, Settore Europeo, Torino, 24 settembre 2018.


2017

Sintesi su novità contenute nel Testo Unico Vino – La salvaguardia di vigneti storici ed aree di pregio paesaggistico, Castello di Grinzane Cavour

Il principio del “ne bis in idem” secondo la Corte di Strasburgo: andrà in crisi l’impianto sanzionatorio anche nel settore vitivinicolo?, Vinitaly, Verona.

“Il diritto alimentare e vitivinicolo: inquadramento generale della materia; le indicazioni geografiche e la qualità dei prodotti“, intervento al convegno “Il diritto alimentare e vitivinicolo tra la responsabilità del produttore e la tutela del consumatore”, Torino, 4 maggio 2017.

“La risoluzione delle controversie on-line” scaturenti dalla vendita on-line di vino, Castello di Grinzane Cavour, 22-23 settembre 2017.


2016

Il vino biologico, Vinitaly, Verona.


2008

Il nuovo regolamento CE sulle “bevande spiritose”, Vinitaly, Verona.


2007

L’accordo UE-USA sul commercio del vino, Torino, Salone del Vino.


2003

Le controversie nel settore vitivinicolo. Conciliazione ed arbitrato come alternative alla giustizia ordinaria, convegno organizzato dalla Regione Piemonte, Torino


2001

E-commerce e distribuzione “tradizionale”: possibili conflitti, intervento in convegno organizzato dall’Unione Italiana Giuristi della Vite e del Vino in occasione della fiera ‘Vinitaly, Verona.


1999

I contratti di distribuzione nel settore vitivinicolo: problematiche antitrust, organizzato dall’Unione Italiana Giuristi della Vite e del Vino in occasione della fiera ‘Vinitaly ’99’, Verona.


1998

La libera circolazione di animali e carni nell’Unione Europea, tenutosi nel febbraio presso la Scuola di specializzazione in Diritto e Legislazione Veterinaria, Casalmaggiore (CR).


PUBBLICAZIONI

AVV. ERMENEGILDO MARIO APPIANO


I miei scritti sono spesso nati da confronti e spunti scaturiti in occasione dei convegni promossi dall’Unione Giuristi della Vite e del Vino.


“Oenological practices and geographical indications protection in main international EU Agreements“, in corso di pubblicazione su Jus Vini, 1 , 2021.


“Il paesaggio nel diritto internazionale e dell’Unione Europea”, in (a cura di F. Moreschi), Il paesaggio vitivinicolo come patrimonio europeo, aspetti gius-economici, 2019, p.43.


“La risoluzione delle controversie nelle vendite on line di vino”, in (a cura di O. Calliano), e-wine, 2018, p.123.


“Le riforme del 2013 alla OCM Vino“, in Contratto e Impresa / Europa, 1, 2014, p.451.


“Le pratiche enologiche e la tutela delle indicazioni di qualità nell’accordo UE/USA sul commercio del vino ed in altri trattati conclusi dalla Comunità”, in AA.VV., Le indicazioni di qualità degli alimenti – Diritto internazionale e europeo, Milano, 2009, p. 348.


“La posizione del consumatore nella nuova OCM Vino”, in Contratto e Impresa / Europa, II, 2009, p. 993.


“Il nuovo regolamento CE sulle bevande spiritose” in Contratto e Impresa / Europa, I, 2008, p. 444.


“Le pratiche enologiche e la tutela delle denominazioni d’origine nell’accordo UE/USA sul commercio del vino”, in Contratto e Impresa / Europa, 2007, p. 455.


Le mie competenze di giurista si affiancano a quelle di sommelier (diplomi AIS e ONAV) nonché di assaggiatore di grappe (diploma ANAG), consentendomi un approccio più concreto e diretto alle tematiche del diritto vitivinicolo.


Docenza su altre materie


Scritti su altre materie


Utilizzando il sito, accetti l'utilizzo dei cookie da parte nostra. maggiori informazioni

Questo sito utilizza i cookie per fornire la migliore esperienza di navigazione possibile. Continuando a utilizzare questo sito senza modificare le impostazioni dei cookie o cliccando su "Accetta" permetti il loro utilizzo.

Chiudi