La “Cambiale Agraria e della Pesca”: un nuovo regime di aiuti per gli agricoltori ed i pescatori.
La cosiddetta “Cambiale Agraria e della Pesca” è un regime di aiuti concessi dallo Stato italiano a sostegno delle piccole e medie imprese (PMI) nei settori dell’agricoltura, della silvicoltura e della pesca: esso è stato creato per rispondere alla grave crisi del settore a causa dell’emergenza epidemiologica COVID 19.
La misura è stata autorizzata dalla Commissione europea con decisione C(2020) 5139 del 22 luglio 2020 – nell’ambito del Sezione 3.1. del “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza COVID”.
La Commissione Europea ha infatti rilevato come le imprese (peraltro non solo quelle testé citate) in tale contesto emergenziale possono trovarsi di fronte ad una grave mancanza di liquidità: proprio le PMI risulterebbero quelle maggiormente a rischio.
Sono state molto numerose le richiste di accedere agli aiuti in questione.
A causa di ciò, l’importo inizialmente stanziato dallo Stato italiano (30 milioni di euro) si è presto esaurito, cosa che ha portato alla chiusura del portale, mediante il quale era possibile procedere con il deposito della domanda di finanziamento.
Di conseguenza, è stata recentemente disposto un rifinaziamento (ulteriori 20 milioni di euro), anch’esso però esauritosi in tempi brevissimi (tre giorni).
Al momento, quindi, la misura in commento non è più accessibile, per esaurimento del budget a disposizione
Vediamo nello specifico che cos’è e cosa prevede la misura della Cambiale agraria e della pesca.
La cambiale agraria e della pesca (del pari della cambiale ordinaria) non è altro che un titolo di credito, contente la promessa di pagare una determinata somma, che il mutuatario rilascia in favore della parte mutuante.
Nel caso della cambiale agraria e della pesca, il mutuatario è da individuarsi nell’impresa del settore che domanda il finanziamento, mentre il mutuante è ISMEA (l’Istituto di Servizi per il Mercato Agricolo Alimentare) ovvero l’istituto che eroga il finanziamento.
Chi può proporre la domanda di finanziamento?
Il prestito garantito da cambiale agraria e della pesca può essere richiesto da tutte le piccole e medie imprese (PMI) agricole e della pesca che abbiano subito un grave pregiudizio alla liquidità aziendale in conseguenza dell’epidemia da COVID 19, ed in particolare da quelle che, sempre in ragione della crisi, hanno perduto i normali canali di mercato o che hanno avuto importanti perdite derivate dalla elevata deperibilità del prodotto.
Restano escluse dalla misura quelle PMI che sono già state destinatarie di precedenti misure di aiuto.
Alla domanda deve essere allegata (a pena di rigetto) una visura della Centrale Rischi della Banca d’Italia, l’ultima dichia,razione fiscale dell’azienda e copia del documento di identità del titolare e/o legale rappresentante dell’impresa (il quale sottoscrive la domanda anche per avvallo).
Entità e durata del finanziamento
Il finanziamento che ciascuna impresa può ottenere, non deve essere superiore al 50% dell’ammontare dei propri ricavi (relativi all’anno precedente rispetto alla domanda) e comunque non può superare la soglia massima dei 30.000 euro.
Si tratta di un finanziamento a tasso zero e senza costi di attivazione della pratica.
Il prestito ha una durata di cinque anni, di cui i primi due di preammortamento.
Il rimborso effettivo inizia quindi dal terzo anno, mediante un piano di ammortamento basato su tre rate (ciascuna garantita appunto da cambiale agraria e della pesca) rispettivamente scadenti a 36, 48 e 60 mesi.
In parole più semplici, al momento del deposito della domanda, l’impresa rilascia all’ISMEA, a garanzia dell’impegno di restituire il finanziamento ricevuto, n.3 cambiali rispettivamente scadenti a 36 – 48 e 60 mesi (che decorrono dalla data di effettiva erogazione del prestito).
Ecco quindi che nei primi due anni (di preammortamento) dall’erogazione, l’impresa non pagherà alcunché poiché il rimborso inizierà di fatto a decorrere dal terzo anno.
Detta misura, anche in relazione ai tempi di erogazione del prestito, ha rappresentato uno strumento fondamentale per le PMI agricole e della pesca colpite dalla crisi ed in difficoltà.
In un momento di estrema incertezza come quello che stiamo vivendo, l’assenza di fondi e/o prestiti avrebbe potuto (e ancora oggi potrebbe) infatti rendere insolvibili le PMI, soprattutto del settore agroalimentare.
Hanno partecipato 26 partners, provenienti da 12 paesi europei e dalla Cina, cercando soluzioni per contenere lo spreco alimentare e così contribuire allo sviluppo sostenibile
Molti dei processi avviati da REFRESH (ad esempio il lavoro nelle sue piattaforme nazionali e nella “Comunità di esperti” online), continuano anche dopo la durata del progetto.
Per il settore agroalimentare e vitivinicolo l’istituto della diffida violazioni amministrative è previsto dal decreto legge “Campo libero dalla burocrazia“, e cioè il decreto legge 91/2014, applicabile anche al settore vitivinicolo.
Il campo di applicazione della diffida è mutato nel tempo, a sorta di “fisarmonica”: prima ampliato e poi ristretto.
Attualmente l’istituto della diffida è quindi così regolato:
“Per le violazioni delle norme in materia agroalimentare e di sicurezza alimentare, per le quali e’ prevista l’applicazione della sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accertiper la prima voltal’esistenza di violazioni sanabili, diffida l’interessato ad adempiere alle prescrizioni violate entro il termine di trenta giorni dalla data di notificazione dell’atto di diffida e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione, ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili. In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma entro il termine indicato, l’organo di controllo effettua la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981. I termini concessi per adempiere alla diffida sono sospensivi dei termini previsti per la notificazione degli estremi della violazione. Il procedimento di diffida non si applica nel caso in cui i prodotti non conformi siano stati gia’ immessi in commercio, anche solo in parte”.
In sostanza, sulla base dell’odierna disciplina:
la diffida:
torna ad essere applicabile solo se l’accertamento di una violazione sanabile avviene “per la prima volta“;
non sembra più applicabile (come accedeva in base al Decreto Semplificazioni) per i prodotti già messi in commercio;
ma è applicabile anche nel caso in cui la condotta illecita, passibile nella concreta fattispecie di una sanzione amministrativa pecuniaria, sia astrattamente punibile anche mediante altra sanzione (nella versione originaria, invece, la diffida era applicabile solo quando veniva violata una norma che comminava unicamente una sanzione amministrativa pecuniaria);
il termine per adempiere alla diffida viene ridotto a trenta giorni;
l’adempimento deve corrispondere a quanto indicato dagli agenti accertatori, senza più la possibilità (in precedenza prevista dal Decreto Semplificazioni) di:
assumere specifici impegni
eliminare gli effeti dannosi con comunicazioni ai consumatori
Si riportano in appresso i testi normativi – ora abrogati – che precedentemente regolavano l’istituto della diffida violazioni amministrative (osservando che tale “altalena normativa” di certo non aiuta gli operatori economici, nè va nel senso della semplificazione …)
Per effetto del Decreto Semplificazioni (D.L 76/2020 “Semplificazioni”) la diffida violazioni amministrative nel settore agroalimentare veniva così disciplinata:
Per le violazioni alle norme in materia agroalimentare, per le quali è prevista l’applicazione della sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accerta l’esistenza di violazioni sanabili,diffida l’interessato ad adempiere alle prescrizioni violate e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo entro un termine non superiore a novanta giorni, anche presentando, a tal fine, specifici impegni. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili anche tramite comunicazione al consumatore. In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma, entro il termine indicato, l’organo di controllo procede ad effettuare la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981. La diffida è applicabile anche ai prodotti già posti in commercio, a condizione che per essi vengano sanate le violazioni nei termini di cui al presente comma.
L’ancora precedente nonché originaria versione della norma era la seguente, che appariva più restrittiva rispetto a quella (ora abogata) prevista dal citato Decreo Semplificazioni:
Per le violazioni alle norme in materia agroalimentare, per le quali è prevista l’applicazione della sola sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accerta per la prima volta l’esistenza di violazioni sanabili,diffida l’interessato ad adempiere alle prescrizioni violate entro il termine di venti giorni dalla data di ricezione dell’atto di diffida e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili.In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma, entro il termine indicato, l’organo di controllo procede ad effettuare la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981.
Rispetto alla versione originaria, il Decreto Semplificazioni aveva introdotto le novità (ora abrogate):
rimosso il limite che circoscriveva la diffida unicamente alle violazioni per le quali è prevista la sola sanzione amministrativa pecuniaria;
eliminato pure il limite all’applicabilità della diffida unicamente all’ipotesi in cui si fosse in presenza del primo accertamento («per la prima volta»)
il termine per adempiere (sanare) è allungato a 90 giorni, «…anche presentando, a tal fine, specifici impegni»
estesa la sanabilità
«anche tramite comunicazione al consumatore»
anche a violazioni concernenti i prodotti già posti in commercio
Circa le modalità di applicazione della diffida violazioni amministrative, il MIPAAF aveva poi emanato due circolari:
Essendo la diffida violazioni amministrative contenuta nel citato decreto legislativo 91/2014 e concernendo tutto il settore agroalimentare, essa non è poi stata ripresa nel successivo Testo Unico sul Vino: ciò nonostante, è però pacifico che essa si applica anche al settore vitivinicolo.
In tale ipotesi, il responsabile è ammesso all’oblazione della sanzione amministrativa pecuniaria in concreto comminatagli anche nel caso in cui la norma incriminatrice preveda in astratto che la condotta illecita fosse passibile anche di altra sanzione, mentre in passato ciò sembrava limitato ai casi in cui la norma incriminatrice comminasse unicamente una sanzione amministrativa pecuniaria.
Viene infatti così modificato il comma 4 dell’art.1 del decreto legge “campo libero” (D.L. 91/2014), il cui tesatro diventa il seguente:
Per le violazioni alle norme in materia agroalimentare per le quali e’ prevista l’applicazione della sanzione (il testo originario invece sanciva: “della sola sanzione”: n.d.r.) amministrativa pecuniaria, se gia’ consentito il pagamento in misura ridotta, la somma, determinata ai sensi dell’articolo 16, primo comma, della citata legge n. 689 del 1981, e’ ridotta del trenta per cento se il pagamento e’ effettuato entro cinque giorni dalla contestazione o dalla notificazione. La disposizione di cui al primo periodo si applica anche alle violazioni contestate anteriormente alla data di entrata in vigore del presente decreto, purche’ l’interessato effettui il pagamento e trasmetta la relativa quietanza entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto all’autorita’ competente, di cui all’articolo 17 della citata legge n. 689 del 1981 e all’organo che ha accertato la violazione.
Di certo le nuove modificazione all’istituto della diffida sanzioni amministrative (portate dal citato Legge 71/2021) non aiuta le imprese, nè la “semplificazione” e la chiarezza normativa.
Imbottigliamento fuori zona è regolato dall’art.38 del Testo Unico Vino, il quale deve rispettare i principi fissati dal diritto dell’Unione Europea.
L’imbottigliamento nella zona di produzione – requisito che può essere preteso solo per i vini DOP e IGP, per i quali può dunque essere vietato in determinate circostanze imbottigliamento fuori zona di produzione – è regolato dall’art.4 del regolamento della Commissione UE/33/2019, il cui art.4, comma 2, affida la regolamentazione della materia al disciplinare di produzione, siccome sancisce:
“Ove il disciplinare indichi che il condizionamento, compreso l’imbottigliamento, deve aver luogo nella zona geografica delimitata o all’interno di una zona nelle immediate vicinanze della zona delimitata di cui trattasi, esso comprende altresì le motivazioni per cui, nel caso specifico, il condizionamento deve aver luogo in quella particolare zona geografica per salvaguardare la qualità, garantire l’origine o assicurare il controllo, tenendo conto del diritto dell’Unione, in particolare delle norme in materia di libera circolazione delle merci e di libera prestazione dei servizi”.
Il contenuto di tale norma è leggermente variato rispetto a quella previgente (art. 8 del regolamento della Commissione 607/2009), siccome quest’ultima disponeva:
“Qualora il disciplinare di produzione preveda l’obbligo di effettuare il condizionamento all’interno della zona geografica delimitata o in una zona situata nelle immediate vicinanze della zona delimitata, in conformità a una delle condizioni di cui all’articolo 35, paragrafo 2, lettera h), del regolamento (CE) n. 479/2008, è fornita una motivazione di tale obbligo per il prodotto di cui trattasi.”
In Italia, la materia è disciplinata dal Testo Unico Vino all’art.38, il quale così disponeva:
“7. Fatte salve le deroghe previste dagli specifici disciplinari di produzione ai sensi della vigente normativa dell’Unione europea, il trasferimento delle partite di mosti e di vini atti a divenire DOP o IGP al di fuori della zona di produzione delimitata comporta la perdita del diritto alla rivendicazione della DOP o dell’IGP per le partite medesime”.
7. Fatte salve le deroghe previste dagli specifici disciplinari di produzione ai sensi della vigente normativa dell’Unione europea, il trasferimento delle partite di mosti e di vini atti a divenire DOP o IGP al di fuori della zona di produzione delimitata comporta la perdita del diritto alla rivendicazione della DOP o dell’IGP per le partite medesime fatti salvi eventuali provvedimenti adottati dall’Autorità competente in caso di calamità naturali o condizioni meteorologiche sfavorevoli ovvero di adozione di misure sanitarie o fitosanitarie che impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione.
7-bis. In caso di dichiarazione di calamità naturali ovvero di adozione di misure sanitarie o fitosanitarie, o altre cause di forza maggiore, riconosciute dall’Autorità competente, che impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione, è consentito imbottigliare un vino soggetto all’obbligo di cui all’articolo 35, comma 2, lettera c), al di fuori della pertinente zona geografica delimitata.
“Con la modifica introdotta al Testo unico del vino nessun via libera indiscriminato è stato concesso all’imbottigliamento fuori zona dei vini a denominazione.
Lo comunica l’ICQRF con riferimento ad alcune interpretazioni giornalistiche relative a norme sull’imbottigliamento dei vini a DO/IGT recate dal DL Semplificazione.
In particolare:
La norma contenuta all’ art. 43, comma 4, lett. d), del D.L. 16 luglio 2020, n. 76, che introduce un comma 7-bis all’art. 38 della legge sul vino n. 238/16, prevede, “in caso di dichiarazione di calamità naturali ovvero di adozione di misure sanitarie o fitosanitarie, o altre cause di forza maggiore” la deroga alle regole di imbottigliamento previste dai rispettivi disciplinari esclusivamente con due, contemporanee condizioni:
a. che vi sia una calamità/emergenza/forza maggiore “riconosciuta dall’Autorità competente”;
b. che tali eventi “impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione”.
Si tratta di due condizioni verificatesi durante il periodo di lock down e che, per una gestione futura di emergenza, che nessuno si augura debba essere vissuta di nuovo, necessitano di una previsione normativa.
Il principio della deroga, peraltro, è già contenuto nell’art. 38 della predetta legge 238/16 “testo unico del vino”: il comma 8 dell’art. 38 della legge 238 recita: “8. In casi eccezionali, non previsti dalla vigente normativa, su istanza motivata dell’interessato può essere consentito il trasferimento delle partite di mosti e di vini di cui al comma 7 al di fuori della zona di produzione delimitata, previa specifica autorizzazione rilasciata dal Ministero.”
Con l’introduzione della specificazione che le deroghe possono riguardare anche l’imbottigliamento, la legislazione nazionale si premunisce di uno strumento emergenziale, specie in caso di futuri lock down che, si ribadisce, ci si augura mai debba essere applicato. In ogni caso, nell’infausta previsione che la norma sia necessaria, il Ministero dovrà puntualmente accertare il verificarsi di entrambe le condizioni suddette, consentendo eccezionalmente la procedura in deroga soggetta a verifica e ad autorizzazione ministeriale.
Infine l’ICQRF comunica che la norma sarà, come di consueto accade, oggetto di specifica, imminente circolare da parte del Ministero: nessun “libera tutti” o “smantellamento del sistema delle DOC“, quindi, ma il prudente premunirsi per future emergenze.”
La Vendemmia verde è una misura di sostegno al settore vitivinicolo.
Regime ordinario: misura di aiuto prevista dall’Unione Europea nell’ambito delle norme sull’OCM Unica (Organizzazione Comune di Mercato).
La Vendemmia verde comprta la distruzione totaleo l’eliminazione dei grappoli non ancora giunti a maturazione, riducendo a zerola resa della relativa superficie viticola.
L’articolo 47 del regolamento (UE) n. 1308/2013 concede ai viticoltori la facoltà di accedere al beneficio del sostegno economico ricollegato alla Vendemmia Verde, costituito da un pagamento forfettario per ettaro a fronte della distruzione del raccolto:
1. Ai fini del presente articolo, per vendemmia verde si intende la distruzione totale o l’eliminazione dei grappoli non ancora giunti a maturazione, riducendo a zero la resa della relativa superficie.
Lasciare sulla pianta uva che potrebbe essere commercializzata al termine del normale ciclo di produzione (mancata raccolta) non è considerato vendemmia verde.
2. Il sostegno a favore della vendemmia verde contribuisce a ripristinare l’equilibrio tra offerta e domanda sul mercato unionale del vino per prevenire crisi di mercato.
3. Il sostegno a favore della vendemmia verde può consistere nell’erogazione di una compensazione sotto forma di pagamento forfettario per ettaro da stabilirsi dallo Stato membro. L’importo del pagamento non supera il 50 % della somma dei costi diretti della distruzione o eliminazione dei grappoli e della perdita di reddito connessa a tale distruzione o eliminazione.
4. Lo Stato membro interessato istituisce un sistema, basato su criteri oggettivi, per garantire che la misura relativa alla vendemmia verde non comporti una compensazione dei singoli viticoltori superiore al massimale di cui al paragrafo 3.
La domanda deve essere presentata tramite gli applicativi dell’ente pagatore entro i termini previsti dalla deliberazione regionale competente.
I lavori di eliminazione dei grappoli devono essere effettuati entro il 30 giugno.
I controlli da parte dell’ente pagatore vengono svolti nel periodo compreso tra il 1° e il 31 luglio.
I pagamenti devono essere effettuati entro il 15 ottobre.
Misura straordinaria varata dal Governo Italiano per fronteggiare conseguenze pandemia Covid-19.
Il Governo Conte ha istituito la vendemmia verde parziale.
L’art. 223 del decreto rilancio (Decreto Legge n.34 del 19 maggio 2020) ha infatti fissato uno stanziamento di 100 milioni di euro per le aziende che – per la campagna 2019/2020 – decidono di contenere in maniera volontaria la produzione di uva attraverso una sorta di diradamento dei grappoli:
1. Al fine di far fronte alla crisi di mercato nel settore vitivinicolo conseguente alla diffusione del virus COVID-19, nello stato di previsione del Ministero delle politiche agricole, alimentari e forestali e’ stanziato l’importo di 100 milioni di euro per l’anno 2020, da destinare alle imprese viticole che si impegnano alla riduzione volontaria della produzione di uve destinate a vini a denominazione di origine ed a indicazione geografica attraverso la pratica della vendemmia verde parziale da realizzare nella corrente campagna. La riduzione di produzione di uve destinate alla vinificazione non puo’ essere inferiore al 15 per cento rispetto al valore medio delle quantita’ prodotte negli ultimi 5 anni, escludendo le campagne con produzione massima e minima, come risultanti dalle dichiarazioni di raccolta e di produzione presentate ai sensi del decreto del Ministro delle politiche agricole alimentari e forestali del 18 luglio 2019, n. 7701 che ha abrogato il decreto ministeriale del 26 ottobre 2015 n. 5811, da riscontrare con i dati relativi alla campagna vendemmiale 2020/21 presenti nel Registro telematico istituito con decreto ministeriale n. 293 del 20 marzo 2015. Con decreto del Ministro delle politiche agricole alimentari e forestali, adottato di concerto con il Ministro dell’economia e delle finanze, da emanarsi d’intesa con la Conferenza permanente per i rapporti tra lo Stato le Regioni e le Province autonome di Trento e Bolzano entro 30 giorni dalla data di entrata in vigore del presente decreto, sono stabilite le procedure attuative, le priorita’ di intervento e i criteri per l’erogazione del contributo da corrispondere alle imprese viticole.
2. Agli oneri derivanti dal presente articolo, pari a 100 milioni di euro per l’anno 2020, si provvede ai sensi dell’articolo 265
Quindi la misura italiana differisce da quella comunitaria ordianria, siccome quest’ultima prevede invece la distruzione totale del raccolto.
La vendemmia verde parziale:
concerne solo le uve per la produzione di vini DOP (DOCG e DOC) e IGP (IGT);
implica, per le aziende che aderiscono:
una riduzione della loro produzione non inferiore al 15% rispetto alla resa media aziendale delle ultime cinque campagne, riferita alle tipologie di vino a DOCG, DOC, IGT e comune;
limiti alla resa delle loro superfici destinate alla produzione di vini comuni
In attuazione a detta norma italiana, portata dal “Decreto Rilancio”, il MIPAAF ha quindo adottato il relativo decreto attuativo (in attesa di pubblicazione ufficiale):
Articolo 1 (Ambito di applicazione)
Ai sensi dell’articolo 223 del Decreto legge 19 maggio 2020 richiamato in premessa è stanziato l’importo di euro 100 milioni da erogare a titolo di aiuto a favore dei produttori di cui all’articolo 3 che aderiscono alla misura consistente nella riduzione volontaria della produzione di uve destinate alla produzione di vini di qualità a denominazione di origine e ad indicazione geografica.
Articolo 2 (Definizioni)
Ai sensi del presente decreto sono adottati i seguenti termini, definizioni, abbreviazioni e sigle:
Ministero: Ministero delle politiche agricole alimentari forestali;
Regioni: Regioni e Province autonome;
AGEA: Agenzia per le erogazioni in agricoltura – Area di Coordinamento;
OP: Organismo pagatore competente per territorio
SIGC: Sistema integrato di gestione e controllo;
Superficie vitata: è la superficie delimitata dal perimetro esterno dei ceppi di vite a cui si aggiunge una fascia cuscinetto di larghezza pari a metà della distanza tra i filari. La superficie vitata è fissata in conformità all’articolo 38 (2) del regolamento (UE) di esecuzione n. 809/2014;
Fascicolo: Fascicolo aziendale elettronico e cartaceo, costituito ai sensi dell’articolo 9 del Decreto del Presidente della Repubblica 1 dicembre 1999, n. 503, e contenente le informazioni di cui all’articolo 3 del decreto ministeriale 12 gennaio 2015, n. 162.
DOP: Denominazione di origine protetta, come definita dal regolamento UE n. 1308/2013 per i prodotti vitivinicoli;
IGP: Indicazione geografica protetta, come definita dal regolamento UE n. 1308/2013 per i prodotti vitivinicoli;
DOCG e DOC: Menzioni specifiche tradizionali, rispettivamente “Denominazione di origine controllata e garantita” e “denominazione di origine controllata”, utilizzate dall’Italia per i prodotti vitivinicoli a DOP;
IGT: Menzione specifica tradizionale “Indicazione geografica tipica” utilizzata dall’Italia per i prodotti vitivinicoli a IGP
Dichiarazione di raccolta uva: la dichiarazione di cui al decreto ministeriale 18 luglio 2019 n. 7701;
Articolo 3 (Beneficiari)
Beneficiari della misura come definita all’articolo 4 sono i produttori di uva che coltivano sulla propria superficie aziendale uve destinate alla produzione dei vini DOP o IGP, come individuate al successivo articolo 4 comma 2 e che siano in regola con la presentazione della dichiarazione di raccolta uve delle ultime cinque campagne.
Articolo 4 (Descrizione della misura e requisiti oggettivi)
La misura consiste nella riduzione della produzione di uve destinate alla produzione di vini a DOP e IGP mediante la rimozione parziale dei grappoli non ancora giunti a maturazione ovvero la mancata raccolta di una parte degli stessi, in quanto pratiche agronomiche strettamente connesse all’obiettivo del miglioramento della qualità. La riduzione della produzione non è inferiore al 15% rispetto alla resa media aziendale delle ultime cinque campagne, riferita alle tipologie di vino a DOCG, DOC, IGT e comune.
La media aziendale di cui al comma 1 è calcolata sulla base delle dichiarazioni di raccolta uva presentate in ciascuna Regione, escludendo le campagne con la resa più alta e quella con la resa più bassa.
La misura si applica sull’intera superficie vitata aziendale destinata alla produzione di vini a DOP e IGP individuata in base al fascicolo aziendale e riguarda le superfici vitate che:
a) sono presenti nel fascicolo aziendale del beneficiario;
b) sono in buone condizioni vegetative e produttive;
c) hanno formato oggetto di dichiarazione di uva nelle cinque campagne precedenti, ovvero, nelle campagne disponibili successive all’impianto del vigneto.
Articolo 5 (Definizione e entità del sostegno)
L’aiuto di cui all’articolo 1 è determinato in ragione della riduzione della produzione conseguente all’adozione delle pratiche agricole di cui all’articolo 4 comma 1, volte al miglioramento della qualità delle uve destinate alla vinificazione.
Per beneficiare dell’aiuto devono essere rispettate le seguenti condizioni:
a) la riduzione della produzione delle uve destinate a vini DOP e IGP non può essere inferiore al 15% rispetto alla resa media aziendale delle quantità prodotte negli ultimi 5 anni, individuata per le tipologie di cui al successivo comma 5;
b) nelle superfici vitate aziendali destinate alla produzione di vini comuni, la resa produttiva non deve aumentare più del 5% rispetto alla resa media aziendale delle quantità prodotte negli ultimi 5 anni;
Le rese medie di cui al comma 2 sono calcolate, a livello aziendale per le tipologie DOCG, DOC e IGT, sulla base delle dichiarazioni di raccolta uva degli ultimi 5 anni, escludendo le campagne con la resa più alta e quella con la resa più bassa.
Il rispetto delle condizioni di cui al comma 2 è verificato dalle dichiarazioni di raccolta uve presentate dal beneficiario per la campagna vitivinicola 2020/2021, confrontate con l’impegno assunto dallo stesso beneficiario in fase di presentazione della domanda di accesso alla misura di cui al comma 2, dell’articolo 6.
L’aiuto di cui al comma 1 è fissato con i seguenti importi massimi:
–
Uve destinate a vini ad Indicazione Geografica Tipica (IGT):
– fascia unica
400 euro per ettaro
–
Uve destinate a vini a Denominazione di Origine Controllata (DOC):
– di cui DOC con resa ≤ 130 ql/ha
700 euro per ettaro
– di cui DOC con resa ≥ 130 ql/ha
600 euro per ettaro
–
Uve destinate a vini a Denominazione di Origine Controllata Garantita (DOCG):
– di cui DOC con resa ≤ 100 ql/ha
900 euro per ettaro
– di cui DOC con resa ≥ 100 ql/ha
800 euro per ettaro
Articolo 6 (Domanda e attuazione della misura)
Per beneficiare dell’aiuto, il produttore presenta la domanda, in modalità telematica, all’OP entro il [31 luglio 2020], sulla base di un modello precompilato che riporta le informazioni desunte dal fascicolo aziendale del beneficiario e dalle dichiarazioni di raccolta uve di cui all’articolo 5, comma 3.
Nella domanda di cui al comma 1, al fine della determinazione del contributo, è riportata la tipologia di produzione, di cui al comma 5 dell’articolo 5, che il produttore si impegna a rivendicare nella dichiarazione raccolta uva della campagna vitivinicola 2020/2021.
Qualora le informazioni di cui all’articolo 5, comma 3, non siano disponibili, si prendono a riferimento le produzioni benchmark calcolate da Ismea.
Qualora il produttore conduca superfici vitate a DOP e IGP ricadenti su più Regioni, presenta una domanda per ciascuna Regione, in modo da sottoporre ad impegno l’intera superficie vitata aziendale condotta a DOP e IGP. La riduzione del 15% della resa produttiva aziendale è calcolata per singola domanda.
Gli Organismi pagatori regionali forniscono ad Agea Coordinamento, sulla base delle disposizioni impartite dalla stessa Agea, le informazioni necessarie a determinare giornalmente l’andamento delle domande presentate e l’importo di spesa previsto.
Nel caso in cui le richieste di aiuto superino le risorse finanziarie di cui all’articolo 1, Agea Coordinamento comunica agli OP la chiusura della fase di acquisizione delle domande al fine di consentire a ciascun OP di procedere alla determinazione dell’aiuto spettante a ciascuna azienda.
I produttori di cui al comma 4, a cui non vengono ammesse a contributo una o più domande a causa dell’applicazione del criterio di cui al comma 6, mantengono, per le domande non ammesse a contributo, le produzioni nell’ambito delle rese medie aziendali individuate a livello regionale, salvo la tolleranza del 5%.
Ciascun OP procede all’istruttoria delle domande e ne determina l’ammissibilità, comunicandone l’esito, entro 5 giorni dal termine di presentazione di cui al comma 1, ad Agea coordinamento, che provvede a pubblicare sul portale SIAN l’esito dell’istruttoria.
L’OP procede con il pagamento dell’aiuto ai beneficiari al termine della verifica di cui al comma 4, dell’articolo 5.
Qualora le disponibilità finanziarie di cui all’articolo 1 non dovessero essere sufficienti ad assicurare la corresponsione degli aiuti massimi di cui al comma 5, dell’articolo 5, gli importi indicati sono proporzionalmente ridotti.
Articolo 7 (Disposizioni finali)
Agea definisce con propria Circolare le modalità procedurali ed i termini necessari per l’attuazione del presente decreto.
L’aiuto di cui all’articolo 1 è concesso nei limiti ed alle condizioni stabilite dalla Comunicazione della Commissione europea del 19 marzo 2020, C (2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”.
Il presente decreto è stato notificato alla Commissione europea, ai sensi dell’articolo 108, paragrafo 3 del Trattato sul Funzionamento dell’Unione europea, che ha adottato la decisione, citata in premessa, di autorizzazione dell’aiuto di Stato cui all’articolo 1 del presente decreto.
Il presente decreto entra in vigore il ___ 2020.
Il presente decreto è inviato all’Organo di controllo per gli adempimenti di competenza ed è pubblicato nella Gazzetta Ufficiale della Repubblica italiana
I contributi ricollegati alla vendemmia verde parziale potranno quindi essere destinati a quei produttori che siano in regola con la presentazione della dichiarazione di raccolta uve delle ultime cinque campagne vendemmiali.
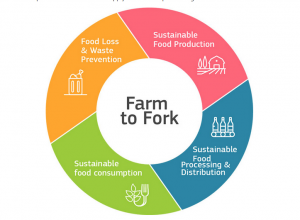
Tale strategia indica le future linee di azione dell’Unione Europea, fondata sulla creazione di un regime alimentare sostenibile.
A tal fine, la Commissione ha formulato proposte per un apposito quadro legislativo, che promuova la coerenza delle politiche a livello dell’UE e nazionale, integri la sostenibilità in tutte le politiche in ambito alimentare e rafforzi la resilienza dei sistemi alimentari.
Secondo la Commissione, ciò rappresenta un’opportunità per migliorare gli stili di vita, la salute e l’ambiente.
La creazione di un ambiente alimentare favorevole, che agevoli la scelta di regimi alimentari sani e sostenibili, andrà a vantaggio della salute e della qualità della vita dei consumatori e ridurrà i costi sanitari per la società.
L’obiettivo è :
sviluppare alimenti freschi e meno lavorati, provenienti da fonti sostenibili. rendere le filiere più corte
mettere i consumatori nelle condizioni di scegliere alimenti sostenibili
ridurre la dipendenza da pesticidi e antimicrobici,
ridurre il ricorso eccessivo ai fertilizzanti,
potenziare l’agricoltura biologica,
migliorare il benessere degli animali
invertire la perdita di biodiversità
Gli agricoltori, i pescatori e i produttori del settore dell’acquacoltura sono chiamati a trasformare i loro metodi di produzione in modo più rapido e sfruttare al meglio le soluzioni basate sulla natura, sulle tecnologie, sul digitale e sullo spazio per conseguire migliori risultati climatici e ambientali, aumentare la resilienza ai cambiamenti climatici e ridurre e ottimizzare l’uso di fattori di produzione.
L’obiettivo è stato aiutare gli agricoltori a migliorare le loro prestazioni ambientali e climatiche attraverso un modello maggiormente orientato ai risultati, un uso migliore dei dati e delle analisi, un miglioramento delle norme ambientali obbligatorie, nuove misure volontarie e una maggiore attenzione agli investimenti nelle tecnologie e nelle pratiche verdi e digitali.
La nuova PAC (adottata il 2 dicembre 2021) tende a garantire un reddito dignitoso che consenta agli agricoltori di provvedere alle proprie famiglie e di resistere a crisi di ogni tipo.
La necessità di migliorare l’efficienza e l’efficacia dei pagamenti diretti tramite il livellamento e l’erogazione più mirata del sostegno al reddito agli agricoltori che ne hanno bisogno e contribuiscono al conseguimento degli obiettivi ambientali, anziché a soggetti e imprese che semplicemente possiedono terreni agricoli, rimane un elemento essenziale della futura PAC. La capacità degli Stati membri di garantire questo aspetto dovrà essere attentamente valutata nei piani strategici e monitorata durante tutto il processo di attuazione.
La strategia “from farm to fork” si propone di dare ai consumatori gli strumenti necessari per compiere scelte alimentari consapevoli, sane e sostenibili.
Di conseguenza, la Commissione ha proposto un’etichettatura nutrizionale sulla parte anteriore dell’imballaggio obbligatoria e armonizzata e valuterà la possibilità di proporre l’estensione a determinati prodotti dell’obbligo delle indicazioni di origine o di provenienza, tenendo pienamente conto degli impatti sul mercato unico. La Commissione valuterà inoltre possibili modalità per l’armonizzazione delle dichiarazioni ambientali volontarie e per la creazione di un quadro per l’etichettatura di sostenibilità che, in sinergia con altre iniziative pertinenti, contempli gli aspetti nutrizionali, climatici, ambientali e sociali dei prodotti alimentari.
Inoltre, la Commissione riesaminerà le norme di commercializzazione al fine di prevedere la diffusione e la fornitura di prodotti dell’agricoltura, della pesca e dell’acquacoltura sostenibili e di rafforzare il ruolo dei criteri di sostenibilità, tenendo conto del possibile impatto di tali norme sulle perdite e sugli sprechi alimentari.
La strategia “from farm to fork” andrà anche a caratterizzare tutti i futuri accordi commerciali internazionali bilaterali della UE con Stati terzi, includendone la sostenibilità quale parametro per accettarne la conclusione.
“Riconoscendo il ruolo essenziale degli agricoltori nella nostra vita, la visione mira a rafforzare la competitività e l’attrattiva del settore agroalimentare e delinea le condizioni necessarie a garantire che il settore prosperi, innovi e continui a recare benefici alla società oggi, domani e nel 2040.
Sulla base della relazione sul dialogo strategico sul futuro dell’agricoltura nell’UE e in consultazione con il comitato europeo per l’agricoltura e l’alimentazione
La visione intende garantire la competitività e la sostenibilità a lungo termine del settore agroalimentare dell’UE. Secondo gli ultimi risultati dell’Eurobarometro, la maggioranza dei cittadini dell’UE concorda sulla necessità di garantire in ogni momento un approvvigionamento alimentare stabile nell’UE.
La visione si compone di diversi settori prioritari per i quali la semplificazione delle norme dell’UE, la ricerca, l’innovazione e la digitalizzazione sono fattori trasversali”.
La direttiva (suo art.9) consente tuttavia agli Stati, al fine di garantire un più alto livello di tutela, di “mantenere o introdurre norme nazionali volte a contrastare le pratiche commerciali sleali più rigorose di quelle previste nella presente direttiva“.
Essa inoltre “lascia impregiudicate le norme nazionali finalizzate a contrastare le pratiche commerciali sleali che non rientrano nell’ambito di applicazione della direttiva“.
In entrambe i casi a condizione che le norme nazionali “siano compatibili con le norme relative al funzionamento del mercato interno”.
Per quanto concerne l’Italia, le pratiche sleali nel settore agricolo erano già:
colpite dall’art.62 del decreto legge 24 gennaio 2012, n.1 (convertito), portante la Disciplina delle relazioni commerciali in materia di cessione di prodotti agricoli e agroalimentari (ora abrogato dal D. Lgs 8 novembre 2021, n.198, attuativo della Direttiva UE/633/2019, che ne riprende tuttavia il contenuto ampliandolo);
Necessariamente, la precedente normativa italiana (art.62 D.L. 1/2012 citato) concerneva solo le pratiche sleali relative a prodotti alimentari “la cui consegna avviene nel territorio della Repubblica italiana” (art.1 del menzionato decreto ministeriale).
Per contro, la direttiva colpisce le pratiche sleali “attuate da acquirenti che sono nello stesso Stato membro dell’acquirente o in uno Stato membro diverso da quello dell’acquirente, ma anche contro pratiche commerciali sleali attuate da acquirenti stabiliti al di fuori dell’Unione” (considerando 12 ed articolo 1, comma 2).
La normativa italiana in questione resta quindi applicabile al settore agricolo, ma va adeguata (come specificamente dispone la legge comunitaria per gli anni 2019-2020) alle apposite disposizioni che la direttiva UE/633/2019 prevede per il settore agricolo.
La citata direttiva UE/633/2019 ha avuto una prima parziale attuazione in Italia, consistente nei provvedimenti adottati dal governo per fronteggiare le conseguenze economiche dell’epidemia Covid-19.
a) adottare le occorrenti modificazioni e integrazioni alla normativa vigente in merito alla commercializzazione dei prodotti agricoli e alimentari, in particolare con riferimento all’articolo 62 del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, e all’articolo 78, commi 2-bis, 2-ter e 2-quater, del decreto-legge 17 marzo 2020, n.18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, razionalizzando e rafforzando il quadro giuridico esistente nella direzione di una maggiore tutela degli operatori delle filiere agricole e alimentari rispetto alla problematica delle pratiche sleali, ferma restando l’applicazione della disciplina a tutte le cessioni di prodotti agricoli e agroalimentari, indipendentemente dal fatturato aziendale;
b) mantenere e ulteriormente definire i principi generali di buone pratiche commerciali di trasparenza, buona fede, correttezza, proporzionalita’ e reciproca corrispettivita’ delle prestazioni a cui gli acquirenti di prodotti agricoli e alimentari debbano attenersi prima, durante e dopo l’instaurazione della relazione commerciale;
c) coordinare la normativa vigente in materia di termini di pagamento del corrispettivo, di cui all’articolo 62 del decreto-legge n. 1 del 2012, convertito, con modificazioni, dalla legge n. 27 del 2012, con le previsioni relative alla fatturazione elettronica;
d) prevedere che i contratti di cessione dei prodotti agricoli e alimentari, ad eccezione di quelli conclusi con il consumatore e delle cessioni con contestuale consegna e pagamento del prezzo pattuito, siano stipulati obbligatoriamente in forma scritta e prima della consegna;
e) salvaguardare la specificita’ dei rapporti intercorrenti tra imprenditore agricolo e cooperativa agricola di cui e’ socio per il prodotto conferito, avuto riguardo sia alla materia dei termini di pagamento sia alla forma scritta del contratto;
f) confermare che i principi della direttiva (UE) 2019/633, compreso il divieto previsto con riferimento ai termini di pagamento per i prodotti deperibili dall’articolo 3, paragrafo 1, lettera a), della medesima direttiva, si applicano anche alle pubbliche amministrazioni e che, in ogni caso, alle amministrazioni del settore scolastico e sanitario, quando debitrici in una transazione commerciale, seppur escluse dall’applicazione del citato articolo 3, paragrafo 1, lettera a), si applica quanto previsto dall’articolo 4, comma 4, del decreto legislativo 9 ottobre 2002, n. 231, ai sensi del quale nelle transazioni commerciali in cui il debitore e’ una pubblica amministrazione le parti possono pattuire, purche’ in modo espresso, un termine per il pagamento non superiore a sessanta giorni;
g) confermare che l’obbligo della forma scritta dei contratti di cessione dei prodotti agricoli e alimentari non possa essere assolto esclusivamente mediante forme equipollenti secondo le disposizioni vigenti, definendo in modo puntuale le condizioni di applicazione;
h) prevedere, ai sensi dell’articolo 9, paragrafo 1, della direttiva (UE) 2019/633, tra le pratiche commerciali sleali vietate le vendite dei prodotti agricoli e alimentari attraverso il ricorso a gare e aste elettroniche a doppio ribasso, nonche’ la vendita di prodotti agricoli e alimentari realizzata ad un livello tale che determini condizioni contrattuali eccessivamente gravose, ivi compresa quella di vendere a prezzi palesemente al di sotto dei costi di produzione, definendo in modo puntuale condizioni e ambiti di applicazione, nonche’ i limiti di utilizzabilita’ del commercio elettronico;
i) garantire la tutela dell’anonimato delle denunce relative alle pratiche sleali, che possono provenire da singoli operatori, da singole imprese o da associazioni e organismi di rappresentanza delle imprese della filiera agroalimentare;
l) prevedere la possibilita’ di ricorrere a meccanismi di mediazione o di risoluzione alternativa delle controversie tra le parti, al fine di facilitare la risoluzione delle controversie senza dover forzatamente ricorrere ad una denuncia, ai sensi di quanto disposto dall’articolo 7 della direttiva (UE) 2019/633;
m) introdurre sanzioni efficaci, proporzionate e dissuasive ai sensi dell’articolo 6, paragrafo 1, secondo comma, della direttiva (UE) 2019/633, entro il limite massimo del 10 per cento del fatturato realizzato nell’ultimo esercizio precedente all’accertamento;
n) valorizzare il ruolo delle organizzazioni di rappresentanza nella presentazione delle denunce come previsto dall’articolo 5, paragrafo 2, della direttiva (UE) 2019/633, estendendolo alle organizzazioni di imprese rilevanti a livello nazionale;
o) adottare con rigore il principio della riservatezza nella denuncia all’autorita’ nazionale di un’eventuale pratica sleale, previsto dall’articolo 5 della direttiva (UE) 2019/633;
p) adottare le occorrenti modificazioni e integrazioni all’articolo 62 del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, al fine di designare l’Ispettorato centrale della tutela della qualita’ e della repressione frodi dei prodotti agroalimentari (ICQRF) quale autorita’ nazionale di contrasto deputata all’attivita’ di vigilanza sull’applicazione delle disposizioni che disciplinano le relazioni commerciali in materia di cessione di prodotti agricoli e alimentari, all’applicazione dei divieti stabiliti dalla direttiva (UE) 2019/633 e all’applicazione delle relative sanzioni, nel rispetto delle procedure di cui alla legge 24 novembre 1981, n. 689. A tal fine, l’Ispettorato puo’ avvalersi dell’Arma dei carabinieri, e in particolare del Comando per la tutela agroalimentare, oltre che della Guardia di finanza, fermo restando quanto previsto in ordine ai poteri di accertamento degli ufficiali e degli agenti di polizia giudiziaria dall’articolo 13 della citata legge n. 689 del 1981;
q) prevedere che la mancanza di almeno una delle condizioni richieste dall’articolo 168, paragrafo 4, del regolamento (UE) n.1308/2013 del Parlamento europeo e del Consiglio, del 17 dicembre 2013, costituisca in ogni caso una pratica commerciale sleale e, nel caso in cui sia fissato dall’acquirente un prezzo del 15 per cento inferiore ai costi medi di produzione risultanti dall’elaborazione dell’Istituto di servizi per il mercato agricolo alimentare – ISMEA, questo sia considerato quale parametro di controllo per la sussistenza della pratica commerciale sleale;
r) prevedere la revisione del regolamento recante disciplina delle vendite sottocosto, di cui al decreto del Presidente della Repubblica 6 aprile 2001, n. 218, al fine di consentire che la vendita sottocosto dei prodotti alimentari freschi e deperibili sia ammessa solo nel caso in cui si registri del prodotto invenduto a rischio di deperibilita’ o nel caso di operazioni commerciali programmate e concordate con il fornitore in forma scritta, salvo comunque il divieto di imporre unilateralmente al fornitore, in modo diretto o indiretto, la perdita o il costo della vendita sottocosto;
s) prevedere che siano fatte salve le condizioni contrattuali, comprese quelle relative ai prezzi, che siano definite nell’ambito di accordi quadro nazionali aventi ad oggetto la fornitura dei prodotti agricoli e alimentari stipulati dalle organizzazioni professionali maggiormente rappresentative a livello nazionale;
t) prevedere che all‘accertamento delle violazioni delle disposizioni in materia di pratiche commerciali sleali al di fuori delle previsioni di cui alla direttiva (UE) 2019/633 l’Autorita’ garante della concorrenza e del mercato provveda d’ufficio o su segnalazione delle organizzazioni professionali maggiormente rappresentative a livello nazionale, assicurando, in ogni caso, la legittimazione delle organizzazioni professionali ad agire in giudizio per la tutela degli interessi delle imprese rappresentate qualora siano state lese da pratiche commerciali sleali;
u) prevedere l’applicabilita’ della normativa risultante dall’esercizio della delega di cui al presente articolo a favore di tutti i fornitori di prodotti agricoli e alimentari operanti in Italia indipendentemente dal fatturato.
La nuova disciplina italiana (D. Lgs. 198/2021, art.1, comma 2) si applica a forniture effettuate da fornitori stabiliti in Italia, indipendentemente dal fatturato dei fornitori e degli acquirenti e qualunque sia la legge applicabile al contratto di cessione di prodotti agroalimentari.
Codice del Consumo (artt 18, lett. d bis ed art.19), portante la tutela della micro impresa nel contesto di disciplina delle pratiche commerciali scorrette;
Pratiche sleali settore agricolo Covid-19: segnalabili al MIPAAF e sanzionate.
In parziale attuazione alla direttiva UE/2019/633 , tra le misure adotta per contrastare gli effetti ecomomici dell’epidemia Covid-19, è stata inserita la norma (decreto legge 9/2020, art.33) che consente di perseguire le pratiche sleali settore agricolo, seppure solo quelle riconducibili a tale situazione sanitaria (Pratiche sleali settore agricolo Covid-19).
Così stabilisce detta norma:
“Art. 33 Misure per il settore agricolo
1. Al fine di assicurare la ripresa economica e produttiva alle imprese agricole ubicate nei comuni individuati nell’allegato n. 1 al decreto del Presidente del Consiglio dei ministri del 1° marzo 2020, che abbiano subito danni diretti o indiretti, sono concessi mutui a tasso zero, della durata non superiore a quindici anni, finalizzati alla estinzione dei debiti bancari, in capo alle stesse, in essere al 31 gennaio 2020.
2. Per le finalita’ di cui al comma 1, e’ istituito nello stato di previsione del Ministero delle politiche agricole alimentari e forestali un fondo rotativo con una dotazione di 10 milioni di euro per l’anno 2020. Per la gestione del fondo rotativo il Ministero e’ autorizzato all’apertura di apposita contabilita’ speciale.
3. Entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, con decreto del Ministro delle politiche agricole alimentari e forestali, d’intesa con la Conferenza permanente per i rapporti tra lo Stato, le regioni e le Province autonome di Trento e di Bolzano, sono definiti i criteri e le modalita’ di concessione dei mutui.
4. Costituisce pratica commerciale sleale vietata nelle relazioni tra acquirenti e fornitori ai sensi della direttiva (UE) 2019/633 del Parlamento europeo e del Consiglio, del 17 aprile 2019, la subordinazione di acquisto di prodotti agroalimentari a certificazioni non obbligatorie riferite al COVID-19 ne’ indicate in accordi di fornitura per la consegna dei prodotti su base regolare antecedenti agli accordi stessi.
5. Salvo che il fatto costituisca reato, il contraente, a eccezione del consumatore finale, che contravviene agli obblighi di cui al comma 4, e’ punito con la sanzione amministrativa pecuniaria da euro 15.000,00 a euro 60.000,00. La misura della sanzione e’ determinata facendo riferimento al beneficio ricevuto dal soggetto che non ha rispettato i divieti di cui al comma 4. L’Ispettorato centrale della tutela della qualita’ e della repressione delle frodi dei prodotti agroalimentari del Ministero delle politiche agricole alimentari e forestali e’ incaricato della vigilanza e dell’irrogazione delle relative sanzioni, ai sensi della legge 24 novembre 1981, n. 689. All’accertamento delle medesime violazioni l’Ispettorato provvede d’ufficio o su segnalazione di qualunque soggetto interessato. Gli introiti derivanti dall’irrogazione delle sanzioni di cui al presente comma sono versati all’entrata del bilancio dello Stato per essere riassegnati, con decreto del Ragioniere generale dello Stato, allo stato di previsione del Ministero per le politiche agricole alimentari e forestali per il finanziamento di iniziative per il superamento di emergenze e per il rafforzamento dei controlli.
6. Agli oneri derivanti dal comma 2, si provvede ai sensi dell’articolo 36″.
Contratti agrari: le principali tipologie ed i relativi modelli
All’interno della macro categoria dei CONTRATTI AGRARI dobbiamo distinguere tra i “contratti costitutivi dell’impresa agricola” ed i “contratti per l’esercizio dell’impresa agricola”. Lasciando per il momento da parte la predetta bipartizione, concentriamo il nostro esame alla seconda fattispecie, ovvero quella dei contratti per l’esercizio dell’impresa agricola.
Anche i contratti per l’esercizio dell’impresa agricola necessitano, a loro volta, di un distinzione: abbiamo da un lato i contratti di scambio (affitto) e contratti di natura associativa (colonia parziaria, compartecipazione agraria, mezzadria, soccida).
A differenza dei contratti di scambio ove il proprietario cede il godimento del fondo verso un corrispettivo in denaro (si ricorda infatti che è nulla la pattuizione, e conseguentemente il contratto, che prevede nell’ambito del contratto di affitto un eventuale corrispettivo in natura), trasferendo in capo all’affittuario ogni responsabilità relativa alla gestione del fondo stesso, nei contratti di natura associativa, creandosi una legame tra proprietario e sfruttatore del fondo, la responsabilità nella gestione dell’attività agricola ricade sia sul proprietario che concede il godimento del fondo sia sul concessionario che apporta la propria capacità lavorativa. Occorre comunque ricordare che in tema di contratti di natura associativa la legge 3 maggio 1982, n.203 (art.25), ha vietato la stipulazione di nuovi contratti associativi, prevedendo la conversione di quelli esistenti in contratti di affitto, e ciò entro quattro anni dall’entrata in vigore della legge predetta (salvo quanto stabilito dagli articoli 28-29-36-42.
Tipologie di contratti agrari
Affitto di fondo rustico. Disciplinato dalla legge 3 maggio 1982, n.203, l’affitto di fondi rustici è caratterizzato dalla sua durata minima di 15 anni, prevista a garanzia della parte contrattuale debole (ovverosia l’affittuario) che necessita di stabilità poiché sui fondi andrà ad esercitare la propria attività imprenditoriale/agricola. Ciò tuttavia non significa che eventuali accordi in deroga alla durata minima siano vietati. E’ infatti ammessa la possibilità di stipulare contratti aventi una durata minore rispetto a quella minima prevista per legge, a patto che l’accordo derogatorio sia assunto e convenuto con l’assistenza delle rispettive organizzazioni professionali agricole maggiormente rappresentative a livello nazionale. Eventuali contratti stipulati in deroga, senza la predetta ed essenziale partecipazione, sono automaticamente da considerarsi secondo i termini e le garanzie minime di legge (per cui in tema di durata saranno considerati stipulati per il termine minimo di 15 anni). Quanto al canone di affitto, essendo stata abrogata ogni disposizione sull’equo canone, le parti possono liberamente determinarne l’importo, fermo restando il divieto di pattuire un canone in natura.
Colonia parziaria. Disciplinata dall’art.2164 c.c. il quale così recita: “È il contratto agrario con cui il concedente e uno o più coloni si associano per la coltivazione di un fondo e per l’esercizio delle attività connesse, al fine di dividerne i prodotti e gli utili”. Occorre tuttavia evidenziare che con la Legge 3 maggio 1982, n.203 (art.45), e a decorrere dall’applicazione della stessa, la stipulazione di nuovi contratti di colonia parziaria è stata espressamente vietata. Tuttavia i contratti stipulati anteriormente sono rimasti validi con l’onere di provvedere, entro il termine di quattro anni dall’entrata in vigore della predetta legge, alla loro conversione in contratti di affitto, fatto salvo quanto disposto dagli articoli 28-29-36-42 della medesima legge.
Mezzadria. Per quanto riguarda la mezzadria occorre dire che, nonostante la legge n.756 del 1964 abbia posto il divieto di addivenire alla stipula di nuovi contratti di mezzadria, la stessa ha ammesso l’efficacia di quelli in corso di validità. Circostanza confermata anche dalla legge n.203/1982 che, anche se ha previsto la conversione in contratti di affitto a coltivatore diretto, permette anch’essa la prosecuzione dei rapporti già esistenti.
Per cui, stessa sorte dei contratti di colonia parziaria (quindi l’onere di conversione in contratti di affitto) è toccata ai contratti di mezzadria, fattispecie individuata all’art.2141 c.c.: “Nella mezzadria il concedente ed il mezzadro, in proprio e quale capo di una famiglia colonica si associano per la coltivazione di un podere e per l’esercizio delle attività connesse al fine di dividerne a metà i prodotti e gli utili. È valido tuttavia il patto con il quale taluni prodotti si dividono in proporzioni diverse.”.
Soccida. E’ un contratto di tipo associativo relativo all’allevamento del bestiame. Disciplinata dall’art.2170 c.c. il quale così recita: “Nella soccida il soccidante e il soccidario si associano per l’allevamento e lo sfruttamento di una certa quantità di bestiame e per l’esercizio delle attività connesse, al fine di ripartire l’accrescimento del bestiame e gli altri prodotti e utili che ne derivano. L’accrescimento consiste tanto nei parti sopravvenuti, quanto nel maggior valore intrinseco che il bestiame abbia al termine del contratto”.
Esistono tre tipi di soccida: quella semplice (art.2171 c.c.), quella parziaria (art.2182 c.c.) e quella di conferimento di pascolo (art.2186 c.c).
L’art.25 della Legge 3 maggio 1982 n.203, ha esteso l’onere di conversione in contratti di affitto anche dei contratti di soccida con conferimento di pascolo e a quelli di soccida parziaria, ove vi sia conferimento di pascolo, quando l’apporto del bestiame da parte del soccidante è inferiore 20% del valore dell’intero bestiame conferito dalle parti. In ogni caso, il successivo articolo 45 della legge in commento, nel suo secondo comma, ha specificato il divieto di stipula di contratti di mezzadria, colonia parziaria e compartecipazione agraria, esclusi quelli stagionali e di soccida. Per cui la soccida risulta un tipo di contratto agrario ammesso e applicato.
Comodato. Seppure non si tratti di un contatto tipicamente agricolo, per disciplinare la concessione di un fondo agrario si ricorre talora anche al contratto di comodato. Esso è di regola gratuito, con la conseguenza che la sua causa va rinvenuta nello spirito di liberalità ed è basata proprio sul rapporto di fiducia tra le parti. Affinché detto contratto non perda la sua detta natura, l’interesse del comodante non deve avere contenuto o natura patrimoniale. Ciò non esclude tuttavia l’esistenza, in capo al comodante, di un interesse che può comunque consistere in mero vantaggio (diretto o indiretto) come quello della manutenzione o conservazione del bene (appunto non patrimoniale).
Le norme ivi contenute si applicano a tutti i prodotti alimentari e – salve le deroghe espressamente previste dal regolamento stesso – anche ai prodotti vinicoli.
Fermo quanto sopra, per quanto concerne i vini le specifiche norme sull’etichettatura sono contenute:
e relativi regolamenti attuativo, e cioè il Regolamento delegato (UE) 2019/33 della Commissione, del 17 ottobre 2018, che integra il regolamento (UE) n. 1308/2013 del Parlamento europeo e del Consiglio, art. 40 e ss. e relativi allegati;
Per quanto concerne la revisione regime UE indicazioni geografiche nel settore vitivinicolo, rileva il comma 119 dell’art.1 di detto regolamento UE/2117/2021, che così modifica le pertinenti norme del regolamento UE/1308/2013 sulla OCM Unica
l’articolo 119 è così modificato:
a)
il paragrafo 1 è così modificato:
i)
la lettera a) è sostituita dalla seguente:
«a)
la designazione della categoria di prodotti vitivinicoli in conformità dell’allegato VII, parte II. Per le categorie di prodotti vitivinicoli di cui all’allegato VII, parte II, punto 1 e punti da 4 a 9, quando tali prodotti sono stati sottoposti a un trattamento di dealcolizzazione conformemente all’allegato VIII, parte I, sezione E, la designazione della categoria è accompagnata:
i)
dal termine “dealcolizzato” se il titolo alcolometrico effettivo del prodotto non è superiore a 0,5 % vol., o
ii)
dal termine “parzialmente dealcolizzato” se il titolo alcolometrico effettivo del prodotto è superiore a 0,5 % vol. ed è inferiore al titolo alcolometrico effettivo minimo della categoria che precede la dealcolizzazione.»;
ii)
sono aggiunte le lettere seguenti:
«h)
la dichiarazione nutrizionale ai sensi dell’articolo 9, paragrafo 1, lettera l), del regolamento (UE) n. 1169/2011;
nel caso di prodotti vitivinicoli che sono stati sottoposti a un trattamento di dealcolizzazione conformemente all’allegato VIII, parte I, sezione E, e aventi un titolo alcolometrico volumico effettivo inferiore al 10 %, il termine minimo di conservazione a norma dell’articolo 9, paragrafo 1, lettera f), del regolamento (UE) n. 1169/2011.»;
b)
il paragrafo 2 è sostituito dal seguente:
«2. In deroga al paragrafo 1, lettera a), per i prodotti vitivinicoli diversi da quelli sottoposti a un trattamento di dealcolizzazione conformemente all’allegato VIII, parte I, sezione E, il riferimento alla categoria di prodotti vitivinicoli può essere omesso per i vini sulla cui etichetta figura il nome di una denominazione d’origine protetta o di un’indicazione geografica protetta.»;
c)
sono aggiunti i paragrafi seguenti:
«4. In deroga al paragrafo 1, lettera h), la dichiarazione nutrizionale sull’ imballaggio o su un’etichetta a esso apposta può essere limitata al valore energetico, che può essere espresso mediante il simbolo “E” (energia). In tali casi, la dichiarazione nutrizionale completa è fornita per via elettronica mediante indicazione sull’imballaggio o su un’etichetta a esso apposta. Tale dichiarazione nutrizionale non figura insieme ad altre informazioni inserite a fini commerciali o di marketing e non vengono raccolti o tracciati dati degli utenti;
5. In deroga al paragrafo 1, lettera i), l’elenco degli ingredienti può essere fornito per via elettronica mediante indicazione sull’ imballaggio o su un’etichetta a esso apposta. In tali casi, si applicano i requisiti seguenti:
a)
non sono raccolti o tracciati dati degli utenti;
b)
l’elenco degli ingredienti non figura insieme ad altre informazioni inserite a fini commerciali o di marketing; e
c)
l’indicazione delle informazioni di cui all’articolo 9, paragrafo 1, lettera c), del regolamento (UE) n. 1169/2011 figura direttamente sull’imballaggio o su un’etichetta a esso apposta.
L’indicazione di cui al primo comma, lettera c), del presente paragrafo comprende la parola “contiene” seguita dal nome della sostanza o del prodotto che figura nell’allegato II del regolamento (UE) n. 1169/2011.»;
Il regolamento UE/1169/2011 sull’etichettatura degli alimento porta (art.2, comma 2, lettera f) la seguente definizione di “ingrediente“:
«ingrediente» : qualunque sostanza o prodotto, compresi gli aromi, gli additivie gli enzimi alimentari, e qualunque costituente di un ingrediente composto utilizzato nella fabbricazione o nella preparazione di un alimento e ancora presente nel prodotto finito, anche se sotto forma modificata; i residui non sono considerati come ingredienti;
Vista la definizione di “ingrediente” portata dal citato regolamento 1169/2011 e tenuto conto che le nuove norme sull’indicazione degli ingredienti per i vini sembrano condurre a tale definizione, verosimilmente dovranno figurare tra gli ingredienti dei vini gli “additivi“, con esclusione dei “composti enologici“, siccome questi ultimi tendono a lasciare semplicemente dei residui (se così non fosse, vanno invece indicati in etichetta).
L’etichettatura dei vini è però soggetta ad ulteriori disposizioni, specifiche invece per tale settore.
In virtù dei regolamenti sopra indicarti, etichettura vini alimenti subisce anche restrizioni significative, in quanto va realizzata senza usurpare o contraffare alcuna DOP o IGP.
Casi particolari diapplicazione di dette restrizioni sono:
Utilizzando il sito, accetti l'utilizzo dei cookie da parte nostra. maggiori informazioni
Questo sito utilizza i cookie per fornire la migliore esperienza di navigazione possibile. Continuando a utilizzare questo sito senza modificare le impostazioni dei cookie o cliccando su "Accetta" permetti il loro utilizzo.