Hanno partecipato 26 partners, provenienti da 12 paesi europei e dalla Cina, cercando soluzioni per contenere lo spreco alimentare e così contribuire allo sviluppo sostenibile
Molti dei processi avviati da REFRESH (ad esempio il lavoro nelle sue piattaforme nazionali e nella “Comunità di esperti” online), continuano anche dopo la durata del progetto.
Fermo restando che la disciplina portata dal “Testo Unico Vino” resta sostanzialmente ferma, vediamo le principali novità così introdotte.
Innanzitutto sono riformate le regole per il riconoscimento della DOCG (art.33, comma 1, del T.U.V.), che diventano più stringenti.
In primo luogo, possono adesso elevarsi alla DOCG solo le DOC “per intero”. Infatti, è stata abolita la previsione che consentiva il passaggio alla DOCG anche alle singole “zone espressamente delimitate o tipologie di una DOC”. Il che rende molto più difficile compiere operazioni simili a quelle avvenute per il Prosecco.
In secondo luogo, aumenta il requisito della rappresentatività minima dei richiedenti il passaggio di categoria.
Da un canto, esso passa dal 51% al 66% dei soggetti – sempre inteso come media – che conducono vigneti dichiarati allo schedario viticolo, i quali devono adesso costituire almeno il 66% (prima era solo il 51%) della superficie totale dei vigneti idonei alla rivendicazione della relativa denominazione.
Dall’altro, si aggiunge un nuovo requisito sull’imbottigliamento. Infatti è ora necessario che i vini della denominazione, candidata al passaggio a DOCG, negli ultimi cinque anni, siano stati certificati e imbottigliati dal 51% degli operatori autorizzati, che rappresentino almeno il 66% della produzione certificata di quella DOC.
Insomma, vendere vini DOC sfusi diviene penalizzante a livello collettivo, nel senso che chi imbottiglia tutta la propria produzione DOC e segue un attento percorso di qualità, con l’idea di puntare anche al passaggio alla DOCG, potrebbe poi vedere sfumare i propri sforzi, qualora altri produttori della stessa DOC vendano sfusi rilevanti quantitativi dello stesso vino.
Immutato invece il requisito della notorietà: il passaggio alla DOCG resta comunque riservato ai vini “già riconosciuti a DOC da almeno sette anni, che siano ritenuti di particolare pregio, per le caratteristiche qualitative intrinseche e per la rinomanza commerciale acquisita”. Tuttavia, continuano a non essere codificati i criteri per determinare in concreto la sussistenza di tale indispensabile notorietà.
Altra novità concerne la menzione “superiore”, che può ora essere abbinata a “riserva” (art.31, comma 5, T.U.V.).
L’inizio del periodo vendemmiale è anticipato al 15 luglio, così da seguire le implicazioni del cambiamento climatico (art.10, comma 1, T.U.V.).
Agli agenti vigilatori dei consorzi, incaricati di effettuare i controlli erga-omnes sui prodotti vinicoli esclusivamente dopo l’avvenuta loro immissione in commercio, non è più automaticamente attribuita la qualifica di “agente di pubblica sicurezza”. Concerderla diviene invece una mera facoltà per la pubblica autorità competente. E’ inoltre cancellata l’autorizzazione di accedere al SIAN, di cui prima beneficiavano i consorzi per detta attività di controllo (art.41, comma 5, T.U.V.).
Le norme sui sistemi di chiusura (art.46 T.U.V.) sono state abrogate. Esse imponevano che sulle chiusure dei contenitori di volume inferiore a 60 litri fosse impresso – in modo indelebile e ben visibile dall’esterno – il nome, la ragione sociale o il marchio registrato dell’imbottigliatore o del produttore o, in alternativa, il numero di codice identificativo attribuito dall’ICQRF.
Viene ribadito che gli organismi di controllo privati, previsti dai disciplinari di produzione, devono rispettare l’apposita norma UNI, con obbligo di adeguarsi alla sua versione più recente. Eliminato invece ogni riferimento alle autorità pubbliche (art.64, comma 2, T.U.V.).
A decorrere dal 1 gennaio 2021, la resa massima di uva per ettaro viene sensibilmente ridotta, da 50 tonnellate a sole 30, con facoltà al MIPAAF di concedere deroghe sino a 40 tonnellate per specifiche zone, “tenendo conto dei dati degli ultimi cinque anni come risultanti dalle dichiarazioni di produzione” (art.8, commi 10 e 10 bis, T.U.V.).
Infine, resta fermo l’obbligo di comunicare preventivamente la produzione di mosto cotto, ma viene abolito lo specifico termine di cinque giorni (art.12, comma 2, T.U.V.). Lo stesso dicasi per la preparazione di mosti di uve fresche mutizzati con alcol, di vini liquorosi, di prodotti vitivinicoli aromatizzati e di vini spumanti nonché per la preparazione delle bevande spiritose, quando ciò sia eseguito in stabilimenti dai quali si estraggono mosti o vini nella cui preparazione non è ammesso l’impiego di saccarosio, dell’acquavite di vino, dell’alcol e di tutti i prodotti consentiti dal regolamento (UE) n. 251/2014 (art.14, comma 1, T.U.V.).
Per il settore agroalimentare e vitivinicolo l’istituto della diffida violazioni amministrative è previsto dal decreto legge “Campo libero dalla burocrazia“, e cioè il decreto legge 91/2014, applicabile anche al settore vitivinicolo.
Il campo di applicazione della diffida è mutato nel tempo, a sorta di “fisarmonica”: prima ampliato e poi ristretto.
Attualmente l’istituto della diffida è quindi così regolato:
“Per le violazioni delle norme in materia agroalimentare e di sicurezza alimentare, per le quali e’ prevista l’applicazione della sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accertiper la prima voltal’esistenza di violazioni sanabili, diffida l’interessato ad adempiere alle prescrizioni violate entro il termine di trenta giorni dalla data di notificazione dell’atto di diffida e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione, ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili. In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma entro il termine indicato, l’organo di controllo effettua la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981. I termini concessi per adempiere alla diffida sono sospensivi dei termini previsti per la notificazione degli estremi della violazione. Il procedimento di diffida non si applica nel caso in cui i prodotti non conformi siano stati gia’ immessi in commercio, anche solo in parte”.
In sostanza, sulla base dell’odierna disciplina:
la diffida:
torna ad essere applicabile solo se l’accertamento di una violazione sanabile avviene “per la prima volta“;
non sembra più applicabile (come accedeva in base al Decreto Semplificazioni) per i prodotti già messi in commercio;
ma è applicabile anche nel caso in cui la condotta illecita, passibile nella concreta fattispecie di una sanzione amministrativa pecuniaria, sia astrattamente punibile anche mediante altra sanzione (nella versione originaria, invece, la diffida era applicabile solo quando veniva violata una norma che comminava unicamente una sanzione amministrativa pecuniaria);
il termine per adempiere alla diffida viene ridotto a trenta giorni;
l’adempimento deve corrispondere a quanto indicato dagli agenti accertatori, senza più la possibilità (in precedenza prevista dal Decreto Semplificazioni) di:
assumere specifici impegni
eliminare gli effeti dannosi con comunicazioni ai consumatori
Si riportano in appresso i testi normativi – ora abrogati – che precedentemente regolavano l’istituto della diffida violazioni amministrative (osservando che tale “altalena normativa” di certo non aiuta gli operatori economici, nè va nel senso della semplificazione …)
Per effetto del Decreto Semplificazioni (D.L 76/2020 “Semplificazioni”) la diffida violazioni amministrative nel settore agroalimentare veniva così disciplinata:
Per le violazioni alle norme in materia agroalimentare, per le quali è prevista l’applicazione della sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accerta l’esistenza di violazioni sanabili,diffida l’interessato ad adempiere alle prescrizioni violate e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo entro un termine non superiore a novanta giorni, anche presentando, a tal fine, specifici impegni. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili anche tramite comunicazione al consumatore. In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma, entro il termine indicato, l’organo di controllo procede ad effettuare la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981. La diffida è applicabile anche ai prodotti già posti in commercio, a condizione che per essi vengano sanate le violazioni nei termini di cui al presente comma.
L’ancora precedente nonché originaria versione della norma era la seguente, che appariva più restrittiva rispetto a quella (ora abogata) prevista dal citato Decreo Semplificazioni:
Per le violazioni alle norme in materia agroalimentare, per le quali è prevista l’applicazione della sola sanzione amministrativa pecuniaria, l’organo di controllo incaricato, nel caso in cui accerta per la prima volta l’esistenza di violazioni sanabili,diffida l’interessato ad adempiere alle prescrizioni violate entro il termine di venti giorni dalla data di ricezione dell’atto di diffida e ad elidere le conseguenze dannose o pericolose dell’illecito amministrativo. Per violazioni sanabili si intendono errori e omissioni formali che comportano una mera operazione di regolarizzazione ovvero violazioni le cui conseguenze dannose o pericolose sono eliminabili.In caso di mancata ottemperanza alle prescrizioni contenute nella diffida di cui al presente comma, entro il termine indicato, l’organo di controllo procede ad effettuare la contestazione, ai sensi dell’articolo 14 della legge 24 novembre 1981, n. 689. In tale ipotesi è esclusa l’applicazione dell’articolo 16 della citata legge n. 689 del 1981.
Rispetto alla versione originaria, il Decreto Semplificazioni aveva introdotto le novità (ora abrogate):
rimosso il limite che circoscriveva la diffida unicamente alle violazioni per le quali è prevista la sola sanzione amministrativa pecuniaria;
eliminato pure il limite all’applicabilità della diffida unicamente all’ipotesi in cui si fosse in presenza del primo accertamento («per la prima volta»)
il termine per adempiere (sanare) è allungato a 90 giorni, «…anche presentando, a tal fine, specifici impegni»
estesa la sanabilità
«anche tramite comunicazione al consumatore»
anche a violazioni concernenti i prodotti già posti in commercio
Circa le modalità di applicazione della diffida violazioni amministrative, il MIPAAF aveva poi emanato due circolari:
Essendo la diffida violazioni amministrative contenuta nel citato decreto legislativo 91/2014 e concernendo tutto il settore agroalimentare, essa non è poi stata ripresa nel successivo Testo Unico sul Vino: ciò nonostante, è però pacifico che essa si applica anche al settore vitivinicolo.
In tale ipotesi, il responsabile è ammesso all’oblazione della sanzione amministrativa pecuniaria in concreto comminatagli anche nel caso in cui la norma incriminatrice preveda in astratto che la condotta illecita fosse passibile anche di altra sanzione, mentre in passato ciò sembrava limitato ai casi in cui la norma incriminatrice comminasse unicamente una sanzione amministrativa pecuniaria.
Viene infatti così modificato il comma 4 dell’art.1 del decreto legge “campo libero” (D.L. 91/2014), il cui tesatro diventa il seguente:
Per le violazioni alle norme in materia agroalimentare per le quali e’ prevista l’applicazione della sanzione (il testo originario invece sanciva: “della sola sanzione”: n.d.r.) amministrativa pecuniaria, se gia’ consentito il pagamento in misura ridotta, la somma, determinata ai sensi dell’articolo 16, primo comma, della citata legge n. 689 del 1981, e’ ridotta del trenta per cento se il pagamento e’ effettuato entro cinque giorni dalla contestazione o dalla notificazione. La disposizione di cui al primo periodo si applica anche alle violazioni contestate anteriormente alla data di entrata in vigore del presente decreto, purche’ l’interessato effettui il pagamento e trasmetta la relativa quietanza entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto all’autorita’ competente, di cui all’articolo 17 della citata legge n. 689 del 1981 e all’organo che ha accertato la violazione.
Di certo le nuove modificazione all’istituto della diffida sanzioni amministrative (portate dal citato Legge 71/2021) non aiuta le imprese, nè la “semplificazione” e la chiarezza normativa.
Si tratta di una revisione della versione 4.9 del 30 giugno 2020 della guida alle regole tecniche registro telematico cantina, ove sono stati corretti alcuni refusi in precenza presenti.
L’espressione “Vino naturale” “vin méthode nature” non verrà specificamente regolata dal diritto dell’Unione Europea, ma resta soggetta alla generale disciplina sull’etichettatura degli alimenti, che impone di comunicare dati veritieri e non ingannevoli.
Di conseguenza, secondo tale orientamento, tale espressione non poteva essere legittimamente usata nell’etichettatura e presentazione dei vini, nè se riferita al vino, nè se riferita al metodo di produzione.
La posizione assunta dalla Commissaria Stella Kyriakides sul vino naturale vin méthode nature significa sostanzialmente due cose:
in primo luogo, l’espressione “Vino naturale” ovvero “vin méthode nature” rappresenta un’indicazione facoltativa sull’etichetta dei vini;
in secondo luogo, detta espressione – se apposta – non deve risultare nè ingannevole, nè fuorviante per i consumatori.
Fermo allora restando che non è allora di per sè vietato indicare in etichetta l’espressione “Vino naturale” ovvero “vin méthode nature”, resta da capire quando essa sia effettivamente legittima.
La posizione assunta dalla Commissaria Stella Kyriakides sposta allora il baricentro decisionale sugli Stati membri e le rispettive autorità nazionali, chiamate a far rispettare la citata legislazione europea sulla corretta etichettutara degli alimenti.
In sostanza, in base all’attuale situazione, compete alle autorità nazionali decidere – con un approccio verosimilmente caso per caso – quando la suddetta etichettatura sia legittima o meno.
Il che significa stabilire sul piano nazionale cosa significa“Vino naturale” ovvero “vin méthode nature” ed a quali condizioni nonché con quali garanzie un vino può essere etichettato in tal modo.
Discendono allora due ulteriori conseguenze:
da un canto, in assenza di un provvedimento normativo nazionale, la legittimità di detta etichettatura può essere contestata dalle autorità amministrative di controllo dello stesso Stato in cui viene prodotto ed etichettato il vino, ivi comprese quelle eventualmente competenti ad contrastare le pratiche ingannevoli ai danni dei consumatori (il che apre la strada anche a possibili azioni inibitorie da parte delle associazioni dei consumatori);
dall’altro, la valutazione fatta dalle autorità di uno Stato membro potrebbe essere non condivisa da quelle di un altro Stato membro dell’Unione: quest’ultimo, pertanto, potrebbe opporsi all’introduzione sul proprio territorio dei vini prodotti sul territorio del primo e recanti in etichetta l’espressione “Vino naturale” ovvero “vin méthode nature”.
In altre parole, in assenza di una regolamentazione a livello europea – lo Stato membro di importazione intra-comunitaria potrebbe ritenere ingannevole espressione “Vino naturale” ovvero “vin méthode nature”, nonostante sia stata autorizzata nello Stato di produzione del vino: pertanto, invocando proprio le regole del Trattato sul Funzionamento dell’Unione Europea (che consentono di derogare al principio di libera circolazione per proteggere gli interessi dei consumatori), detto Stato potrebbe vietare la commercializzazione sul proprio territorio del vino di altro Stato membro così etichettato.
In caso di conflitto, la questione giungerebbe inevitabilmente sul tavolo della Corte di Giustizia.
Per cercare di dare una “garanzia” di contenuto all’espressione “Vino naturale” – cosa che potrebbe forse consentire di evitare che detto termine venga considerato ingannevole – sono stati elaborati alcuni disciplinari o regole di produzione (da non confondersi assolutamente con i disciplinari dei vini DOP – IGP) da parte di alcune organizzazioni di natura squisitamente privatistica, quali:
Tali regole volontarie vanno però comparate tra loro.
Se dovessero emergere significative discordanze, ciò potrebbe a sua volta costituire ragione per bloccare l’etichettatura, giacché lo stesso termine “Vino Naturale” andrebbe a contrassegnare prodotti tra loro diversi, così ingenerando confusione nei consumatori.
In primo luogo, i servizi della Commissione avevano osservato che il termine “vino naturale” non è definito dalla disciplina europea, né è incluso nella lista delle categorie di prodotti vitivinicoli di cui all’allegato VII, parte II, del regolamento UE n. 1308/2013.
Secondo detti principi, nell’Unione è consentito produrre e commercializzare vino solo se prodotto conformemente alle pratiche enologiche autorizzate, le quali “sono impiegate soltanto per consentire una buona vinificazione, una buona conservazione o un buon affinamento dei prodotti“.
A sua volta, la Commissione ha il potere di consentire una pratica enologica solo considerando:
a) le pratiche enologiche ed i metodi di analisi raccomandati e pubblicati dall’OIV e dei risultati dell’uso sperimentale di pratiche enologiche non ancora autorizzate;
b) la protezione della salute pubblica;
c) il possibile rischio che i consumatori siano indotti in errore in base alle abitudini che abbiano sviluppato sul prodotto e alle aspettative corrispondenti ed esamina se siano disponibili e utilizzabili strumenti di informazione che permettano di escludere tale rischio;
d) la salvaguardia delle caratteristiche naturali ed essenziali del vino, in modo che la composizione del prodotto non subisca modifiche sostanziali;
e) un livello minimo accettabile di protezione dell’ambiente;
f) gli altri principi fissati nell’allegato VIII al citato regolamento 1308/2013.
Di conseguenza, secondo l’originaria impostazione della Commissione, qualsiasi vino prodotto conformemente a tali disposizione può essere considerato naturale: l’uva non si trasforma “naturalmente” in vino, ma necessita – in ogni caso – di una manipolazione.
In secondo luogo, l’espressione in questione confliggerebbe con i principi in materia di etichettatura (art.120 del regolamento 1308/2013, sulle indicazioni facoltative) nonché sull’informazione dovuta ai consumatori per i prodotti alimentari (in particolare gli art. 7 e 36 del regolamento 1169/2011).
Alla luce del parere inizialmente epresso dai servizi della Commissione, l’espressione “vino naturale” o “vin méthode nature” indurrebbe il consumatore a pensare che il prodotto così designato abbia una qualità o salubrità superiore rispetto ad un altro vino privo della medesima dicitura.
Di conseguenza, siffatte espressioni creerebbero l’idea dell’esistenza di una differenza sostanziale nella composizione e natura dei vini così contrassegnati, risultando potenzialmente ingannevoli.
Alla luce di tale orientamento, dunque, le espressioni “vino naturale” o “vin méthode nature” potrebbero essere legittimanete usate solo quando verrà definita – se mai ciò accadrà, essendo per il momento la cosa esclusa – una specifica categoria di prodotti vitivinicoli ovvero verranno individuate da apposite norme le particolari qualità di siffatti vini ovvero i limiti alle tecniche di cantina attualmente lecitamente utilizzabili per produrli (e cioè i limiti alla citata legittima manipolazione, necessaria per trasformare le uve in vino).
L’intervento dei servizi della Commissione seguiva un’interrogazione fatta in sede di Parlamento Europeo, ove si domandavano chiarimenti circa una nuova normativa francese, che – secondo le notizie della stampa – avrebbe riconosciuto formalmente i “vin méthode nature”.
Inoltre, anche la Direction Générale de la Concurrence, de la Consommation et de la Répression des Fraudes (DGCCRF) aveva a sua volta precisato che la menzione « vin nature » non era ritenuta conforme alla legislazione europea (art.53 del Regolamento UE 33/2018 in particolare), al contrario della menzione « vinification sans intrants ».
“il vino contenesse solo solfiti formatisi naturalmente in seguito alla fermentazione ed in concentrazioni non suoperiori a 10 mg/kg o 10 mg/litro in termini di SO2 totale”
La lettura e la comparazione delle future etichette già potrebbe forse già dare qualche immediata indicazione sul livello di “naturalità” del prodotto, fermo però restando che l’uso degli eccipienti non risulterebbe comunque indicato nelle nuove etichette.
Il convegno si è tenuto dopo che i servizi della Commissione avevano reso nota la loro posizione, ma prima delle dichiarazioni rese dalla Commissaria Stella Kyriakides.
Si tratta di una misura prevista dal decreto legge “Cura Italia” (art. 78 commi 2 – duodecies , 2 – terdecies e 2 – quaterdecies del decreto legge 17 marzo 2020, n. 18, convertito con modificazioni in Legge 24 aprile 2020, n. 27).
Viene quindi ammessa la possibilità di costituire in pegno prodotti agricoli e alimentari a denominazione d’origine protetta o a indicazione geografica protetta, inclusi i prodotti vitivinicoli e le bevande spiritose.
Il decreto del Ministero prevede inoltre che i prodotti DOP e IGP, costituiti in pegno, possono altresì essere oggetto di patto di rotatività.
Ma che cos’è il pegno?
Il pegno è un diritto reale di garanzia che può essere iscritto su beni mobili, crediti o altri diritti. L’istituto del pegno è sostanzialmente un mezzo di tutela del credito ovvero un vincolo cui viene sottoposto un bene e la cui funzione di garanzia si manifesta attraverso la creazione di un vincolo reale sul bene che ne forma l’oggetto, per consentire al creditore pignoratizio di soddisfare la sua pretesa con preferenza rispetto ai terzi in ordine al bene vincolato. Sotto tale punto di vista, il pegno di beni mobili è costituito a garanzia dell’obbligazione dal debitore mediante la consegna della cosa o del documento che ne conferisce l’esclusiva disponibilità.
La nuova normativasul pegno rotativo prodotti agricoli alimentari DOP IGP permette adesso un più facile accesso al credito da parte di quei produttori che maggiormente hanno accusato il colpo e sono stati messi in ginocchio dall’emergenza epidemiologica da COVID-19.
Essa stabilisce (art.1, co.2) che i prodotti agricoli e alimentari, costituiti in pegno, possono essere oggetto di patto di rotatività. Il pegno rotativo è appunto una forma di garanzia che consente la sostituibilità e mutabilità nel tempo del suo oggetto senza comportare, ad ogni mutamento, la rinnovazione del compimento delle modalità richieste per la costituzione della garanzia
(Art. 1, co. 3: “Il pegno rotativo si realizza con la sostituzione delle unità di prodotto sottoposte a pegno, senza necessità di ulteriori stipulazioni, fermo restando il rispetto dei requisiti e le modalità previsti dal presente decreto”).
Sostanzialmente il patto di rotatività ammette la possibilità di sostituire, nel tempo, i beni oggetto di garanzia pignoratizia (si consideri, tra l’altro, anche la deteriorabilità di alcuni prodotti alimentari – non diretti all’invecchiamento – che, in assenza di rotativa, necessiterebbero di svariate pratiche per stipulare numerosi nuovi accordi di pegno su prodotti sempre consumabili e non deteriorati).
Strumento, quello del pegno, che sarà certamente utilizzato dai produttori alimentari e vitivinicoli in cambio di prestiti, al fine di ottenere liquidità pur mantenendo la proprietà e la disponibilità del prodotto impegnato.
Il decreto in commento precisa poi che la costituzione in pegno di un prodotto alimentare non può chiaramente avvenire in ogni momento ma solamente a decorrere dal giorno in cui le unità di prodotto sono collocate nei locali di produzione e/o stagionatura e/o immagazzinamento, a condizione che le stesse unità siano identificate con le modalità previste dal decreto in tema di registri (cartacei e telematici).
Ciò, ovviamente, per garantire l’esistenza e la disponibilità del prodotto che diviene oggetto di vincolo.
Il Decreto Ministeriale non tralascia, poi, gli aspetti puramente pratici e relativi alle modalità di registrazione delle operazioni di costituzione del pegno.
Per agevolare ed uniformare la documentazione, il Ministero ha offerto (allegato n.1 al Decreto) un modello fac-simile che o soggetti interessati potranno utilizzare per costituire ed indicare in maniera formale i beni concessi in pegno.
I dati da indicre sono i seguenti: Data di costituzione, Durata, Azienda, Unità, Elem. Identificativi Mese/anno produz., Varietà, Anno, Rif. Regione produz., Partita/Lotto, Codice identificativo.
Ad eccezione dei prodotti vitivinicoli (di cui al comma 4, art.2), contestualmente alle operazioni di costituzione in pegno, il creditore pignoratizio individua i prodotti DOP e IGP sottoposti a pegno. Dopodiché il produttore/concedente potrà procedere con l’annotazione sul registro cartaceo (registro che dovrà essere annualmente vidimato da un notaio, fatta sempre eccezione per l’ambito vitivinicolo).
Per i prodotti vitivinicoli e per l’olio di oliva (ai sensi del menzionato comma n.4 dell’art.2) esistono apposite regole.
Più precisamente, il debitore può procedere all’annotazione del pegno nei registri telematici istituiti nell’ambito del Sistema Informativo Agricolo Nazionale (SIAN), provvedendo alla comunicazione, nei confronti del creditore, dell’effettuazione di detta operazione. Comunicazione che dovrà avvenire entro il giorno successivo alla registrazione. Il creditore può, a sua volta, chiedere ed ottenere in sede contrattuale la visibilità dei registri telematici.
Pare appena il caso ricordare che ogni operazione di cantina e/o ogni spostamento di prodotti che possa andare ad incidere sui beni oggetto di pegno, dovrà essere debitamente annotata nel registro telematico con accortezza, badando bene a dare comunicazione al creditore pignoratizio oltre che all’ente di controllo dell’operazione svolta (ovviamente sempre che si tratti di operazione cui è richiesta la comunicazione all’ente di controllo).
Anche l’estinzione del rapporto obbligatorio tra concedente e creditore pignoratizio necessità di annotazione sul registro. Invero, la constatazione dell’estinzione totale o parziale dell’operazione sui prodotti DOP e IGP costituiti in pegno dovrà avvenire mediante annotazione sul registro artaceo o telematico.
Imbottigliamento fuori zona è regolato dall’art.38 del Testo Unico Vino, il quale deve rispettare i principi fissati dal diritto dell’Unione Europea.
L’imbottigliamento nella zona di produzione – requisito che può essere preteso solo per i vini DOP e IGP, per i quali può dunque essere vietato in determinate circostanze imbottigliamento fuori zona di produzione – è regolato dall’art.4 del regolamento della Commissione UE/33/2019, il cui art.4, comma 2, affida la regolamentazione della materia al disciplinare di produzione, siccome sancisce:
“Ove il disciplinare indichi che il condizionamento, compreso l’imbottigliamento, deve aver luogo nella zona geografica delimitata o all’interno di una zona nelle immediate vicinanze della zona delimitata di cui trattasi, esso comprende altresì le motivazioni per cui, nel caso specifico, il condizionamento deve aver luogo in quella particolare zona geografica per salvaguardare la qualità, garantire l’origine o assicurare il controllo, tenendo conto del diritto dell’Unione, in particolare delle norme in materia di libera circolazione delle merci e di libera prestazione dei servizi”.
Il contenuto di tale norma è leggermente variato rispetto a quella previgente (art. 8 del regolamento della Commissione 607/2009), siccome quest’ultima disponeva:
“Qualora il disciplinare di produzione preveda l’obbligo di effettuare il condizionamento all’interno della zona geografica delimitata o in una zona situata nelle immediate vicinanze della zona delimitata, in conformità a una delle condizioni di cui all’articolo 35, paragrafo 2, lettera h), del regolamento (CE) n. 479/2008, è fornita una motivazione di tale obbligo per il prodotto di cui trattasi.”
In Italia, la materia è disciplinata dal Testo Unico Vino all’art.38, il quale così disponeva:
“7. Fatte salve le deroghe previste dagli specifici disciplinari di produzione ai sensi della vigente normativa dell’Unione europea, il trasferimento delle partite di mosti e di vini atti a divenire DOP o IGP al di fuori della zona di produzione delimitata comporta la perdita del diritto alla rivendicazione della DOP o dell’IGP per le partite medesime”.
7. Fatte salve le deroghe previste dagli specifici disciplinari di produzione ai sensi della vigente normativa dell’Unione europea, il trasferimento delle partite di mosti e di vini atti a divenire DOP o IGP al di fuori della zona di produzione delimitata comporta la perdita del diritto alla rivendicazione della DOP o dell’IGP per le partite medesime fatti salvi eventuali provvedimenti adottati dall’Autorità competente in caso di calamità naturali o condizioni meteorologiche sfavorevoli ovvero di adozione di misure sanitarie o fitosanitarie che impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione.
7-bis. In caso di dichiarazione di calamità naturali ovvero di adozione di misure sanitarie o fitosanitarie, o altre cause di forza maggiore, riconosciute dall’Autorità competente, che impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione, è consentito imbottigliare un vino soggetto all’obbligo di cui all’articolo 35, comma 2, lettera c), al di fuori della pertinente zona geografica delimitata.
“Con la modifica introdotta al Testo unico del vino nessun via libera indiscriminato è stato concesso all’imbottigliamento fuori zona dei vini a denominazione.
Lo comunica l’ICQRF con riferimento ad alcune interpretazioni giornalistiche relative a norme sull’imbottigliamento dei vini a DO/IGT recate dal DL Semplificazione.
In particolare:
La norma contenuta all’ art. 43, comma 4, lett. d), del D.L. 16 luglio 2020, n. 76, che introduce un comma 7-bis all’art. 38 della legge sul vino n. 238/16, prevede, “in caso di dichiarazione di calamità naturali ovvero di adozione di misure sanitarie o fitosanitarie, o altre cause di forza maggiore” la deroga alle regole di imbottigliamento previste dai rispettivi disciplinari esclusivamente con due, contemporanee condizioni:
a. che vi sia una calamità/emergenza/forza maggiore “riconosciuta dall’Autorità competente”;
b. che tali eventi “impediscano temporaneamente agli operatori di rispettare il disciplinare di produzione”.
Si tratta di due condizioni verificatesi durante il periodo di lock down e che, per una gestione futura di emergenza, che nessuno si augura debba essere vissuta di nuovo, necessitano di una previsione normativa.
Il principio della deroga, peraltro, è già contenuto nell’art. 38 della predetta legge 238/16 “testo unico del vino”: il comma 8 dell’art. 38 della legge 238 recita: “8. In casi eccezionali, non previsti dalla vigente normativa, su istanza motivata dell’interessato può essere consentito il trasferimento delle partite di mosti e di vini di cui al comma 7 al di fuori della zona di produzione delimitata, previa specifica autorizzazione rilasciata dal Ministero.”
Con l’introduzione della specificazione che le deroghe possono riguardare anche l’imbottigliamento, la legislazione nazionale si premunisce di uno strumento emergenziale, specie in caso di futuri lock down che, si ribadisce, ci si augura mai debba essere applicato. In ogni caso, nell’infausta previsione che la norma sia necessaria, il Ministero dovrà puntualmente accertare il verificarsi di entrambe le condizioni suddette, consentendo eccezionalmente la procedura in deroga soggetta a verifica e ad autorizzazione ministeriale.
Infine l’ICQRF comunica che la norma sarà, come di consueto accade, oggetto di specifica, imminente circolare da parte del Ministero: nessun “libera tutti” o “smantellamento del sistema delle DOC“, quindi, ma il prudente premunirsi per future emergenze.”
La Vendemmia verde è una misura di sostegno al settore vitivinicolo.
Regime ordinario: misura di aiuto prevista dall’Unione Europea nell’ambito delle norme sull’OCM Unica (Organizzazione Comune di Mercato).
La Vendemmia verde comprta la distruzione totaleo l’eliminazione dei grappoli non ancora giunti a maturazione, riducendo a zerola resa della relativa superficie viticola.
L’articolo 47 del regolamento (UE) n. 1308/2013 concede ai viticoltori la facoltà di accedere al beneficio del sostegno economico ricollegato alla Vendemmia Verde, costituito da un pagamento forfettario per ettaro a fronte della distruzione del raccolto:
1. Ai fini del presente articolo, per vendemmia verde si intende la distruzione totale o l’eliminazione dei grappoli non ancora giunti a maturazione, riducendo a zero la resa della relativa superficie.
Lasciare sulla pianta uva che potrebbe essere commercializzata al termine del normale ciclo di produzione (mancata raccolta) non è considerato vendemmia verde.
2. Il sostegno a favore della vendemmia verde contribuisce a ripristinare l’equilibrio tra offerta e domanda sul mercato unionale del vino per prevenire crisi di mercato.
3. Il sostegno a favore della vendemmia verde può consistere nell’erogazione di una compensazione sotto forma di pagamento forfettario per ettaro da stabilirsi dallo Stato membro. L’importo del pagamento non supera il 50 % della somma dei costi diretti della distruzione o eliminazione dei grappoli e della perdita di reddito connessa a tale distruzione o eliminazione.
4. Lo Stato membro interessato istituisce un sistema, basato su criteri oggettivi, per garantire che la misura relativa alla vendemmia verde non comporti una compensazione dei singoli viticoltori superiore al massimale di cui al paragrafo 3.
La domanda deve essere presentata tramite gli applicativi dell’ente pagatore entro i termini previsti dalla deliberazione regionale competente.
I lavori di eliminazione dei grappoli devono essere effettuati entro il 30 giugno.
I controlli da parte dell’ente pagatore vengono svolti nel periodo compreso tra il 1° e il 31 luglio.
I pagamenti devono essere effettuati entro il 15 ottobre.
Misura straordinaria varata dal Governo Italiano per fronteggiare conseguenze pandemia Covid-19.
Il Governo Conte ha istituito la vendemmia verde parziale.
L’art. 223 del decreto rilancio (Decreto Legge n.34 del 19 maggio 2020) ha infatti fissato uno stanziamento di 100 milioni di euro per le aziende che – per la campagna 2019/2020 – decidono di contenere in maniera volontaria la produzione di uva attraverso una sorta di diradamento dei grappoli:
1. Al fine di far fronte alla crisi di mercato nel settore vitivinicolo conseguente alla diffusione del virus COVID-19, nello stato di previsione del Ministero delle politiche agricole, alimentari e forestali e’ stanziato l’importo di 100 milioni di euro per l’anno 2020, da destinare alle imprese viticole che si impegnano alla riduzione volontaria della produzione di uve destinate a vini a denominazione di origine ed a indicazione geografica attraverso la pratica della vendemmia verde parziale da realizzare nella corrente campagna. La riduzione di produzione di uve destinate alla vinificazione non puo’ essere inferiore al 15 per cento rispetto al valore medio delle quantita’ prodotte negli ultimi 5 anni, escludendo le campagne con produzione massima e minima, come risultanti dalle dichiarazioni di raccolta e di produzione presentate ai sensi del decreto del Ministro delle politiche agricole alimentari e forestali del 18 luglio 2019, n. 7701 che ha abrogato il decreto ministeriale del 26 ottobre 2015 n. 5811, da riscontrare con i dati relativi alla campagna vendemmiale 2020/21 presenti nel Registro telematico istituito con decreto ministeriale n. 293 del 20 marzo 2015. Con decreto del Ministro delle politiche agricole alimentari e forestali, adottato di concerto con il Ministro dell’economia e delle finanze, da emanarsi d’intesa con la Conferenza permanente per i rapporti tra lo Stato le Regioni e le Province autonome di Trento e Bolzano entro 30 giorni dalla data di entrata in vigore del presente decreto, sono stabilite le procedure attuative, le priorita’ di intervento e i criteri per l’erogazione del contributo da corrispondere alle imprese viticole.
2. Agli oneri derivanti dal presente articolo, pari a 100 milioni di euro per l’anno 2020, si provvede ai sensi dell’articolo 265
Quindi la misura italiana differisce da quella comunitaria ordianria, siccome quest’ultima prevede invece la distruzione totale del raccolto.
La vendemmia verde parziale:
concerne solo le uve per la produzione di vini DOP (DOCG e DOC) e IGP (IGT);
implica, per le aziende che aderiscono:
una riduzione della loro produzione non inferiore al 15% rispetto alla resa media aziendale delle ultime cinque campagne, riferita alle tipologie di vino a DOCG, DOC, IGT e comune;
limiti alla resa delle loro superfici destinate alla produzione di vini comuni
In attuazione a detta norma italiana, portata dal “Decreto Rilancio”, il MIPAAF ha quindo adottato il relativo decreto attuativo (in attesa di pubblicazione ufficiale):
Articolo 1 (Ambito di applicazione)
Ai sensi dell’articolo 223 del Decreto legge 19 maggio 2020 richiamato in premessa è stanziato l’importo di euro 100 milioni da erogare a titolo di aiuto a favore dei produttori di cui all’articolo 3 che aderiscono alla misura consistente nella riduzione volontaria della produzione di uve destinate alla produzione di vini di qualità a denominazione di origine e ad indicazione geografica.
Articolo 2 (Definizioni)
Ai sensi del presente decreto sono adottati i seguenti termini, definizioni, abbreviazioni e sigle:
Ministero: Ministero delle politiche agricole alimentari forestali;
Regioni: Regioni e Province autonome;
AGEA: Agenzia per le erogazioni in agricoltura – Area di Coordinamento;
OP: Organismo pagatore competente per territorio
SIGC: Sistema integrato di gestione e controllo;
Superficie vitata: è la superficie delimitata dal perimetro esterno dei ceppi di vite a cui si aggiunge una fascia cuscinetto di larghezza pari a metà della distanza tra i filari. La superficie vitata è fissata in conformità all’articolo 38 (2) del regolamento (UE) di esecuzione n. 809/2014;
Fascicolo: Fascicolo aziendale elettronico e cartaceo, costituito ai sensi dell’articolo 9 del Decreto del Presidente della Repubblica 1 dicembre 1999, n. 503, e contenente le informazioni di cui all’articolo 3 del decreto ministeriale 12 gennaio 2015, n. 162.
DOP: Denominazione di origine protetta, come definita dal regolamento UE n. 1308/2013 per i prodotti vitivinicoli;
IGP: Indicazione geografica protetta, come definita dal regolamento UE n. 1308/2013 per i prodotti vitivinicoli;
DOCG e DOC: Menzioni specifiche tradizionali, rispettivamente “Denominazione di origine controllata e garantita” e “denominazione di origine controllata”, utilizzate dall’Italia per i prodotti vitivinicoli a DOP;
IGT: Menzione specifica tradizionale “Indicazione geografica tipica” utilizzata dall’Italia per i prodotti vitivinicoli a IGP
Dichiarazione di raccolta uva: la dichiarazione di cui al decreto ministeriale 18 luglio 2019 n. 7701;
Articolo 3 (Beneficiari)
Beneficiari della misura come definita all’articolo 4 sono i produttori di uva che coltivano sulla propria superficie aziendale uve destinate alla produzione dei vini DOP o IGP, come individuate al successivo articolo 4 comma 2 e che siano in regola con la presentazione della dichiarazione di raccolta uve delle ultime cinque campagne.
Articolo 4 (Descrizione della misura e requisiti oggettivi)
La misura consiste nella riduzione della produzione di uve destinate alla produzione di vini a DOP e IGP mediante la rimozione parziale dei grappoli non ancora giunti a maturazione ovvero la mancata raccolta di una parte degli stessi, in quanto pratiche agronomiche strettamente connesse all’obiettivo del miglioramento della qualità. La riduzione della produzione non è inferiore al 15% rispetto alla resa media aziendale delle ultime cinque campagne, riferita alle tipologie di vino a DOCG, DOC, IGT e comune.
La media aziendale di cui al comma 1 è calcolata sulla base delle dichiarazioni di raccolta uva presentate in ciascuna Regione, escludendo le campagne con la resa più alta e quella con la resa più bassa.
La misura si applica sull’intera superficie vitata aziendale destinata alla produzione di vini a DOP e IGP individuata in base al fascicolo aziendale e riguarda le superfici vitate che:
a) sono presenti nel fascicolo aziendale del beneficiario;
b) sono in buone condizioni vegetative e produttive;
c) hanno formato oggetto di dichiarazione di uva nelle cinque campagne precedenti, ovvero, nelle campagne disponibili successive all’impianto del vigneto.
Articolo 5 (Definizione e entità del sostegno)
L’aiuto di cui all’articolo 1 è determinato in ragione della riduzione della produzione conseguente all’adozione delle pratiche agricole di cui all’articolo 4 comma 1, volte al miglioramento della qualità delle uve destinate alla vinificazione.
Per beneficiare dell’aiuto devono essere rispettate le seguenti condizioni:
a) la riduzione della produzione delle uve destinate a vini DOP e IGP non può essere inferiore al 15% rispetto alla resa media aziendale delle quantità prodotte negli ultimi 5 anni, individuata per le tipologie di cui al successivo comma 5;
b) nelle superfici vitate aziendali destinate alla produzione di vini comuni, la resa produttiva non deve aumentare più del 5% rispetto alla resa media aziendale delle quantità prodotte negli ultimi 5 anni;
Le rese medie di cui al comma 2 sono calcolate, a livello aziendale per le tipologie DOCG, DOC e IGT, sulla base delle dichiarazioni di raccolta uva degli ultimi 5 anni, escludendo le campagne con la resa più alta e quella con la resa più bassa.
Il rispetto delle condizioni di cui al comma 2 è verificato dalle dichiarazioni di raccolta uve presentate dal beneficiario per la campagna vitivinicola 2020/2021, confrontate con l’impegno assunto dallo stesso beneficiario in fase di presentazione della domanda di accesso alla misura di cui al comma 2, dell’articolo 6.
L’aiuto di cui al comma 1 è fissato con i seguenti importi massimi:
–
Uve destinate a vini ad Indicazione Geografica Tipica (IGT):
– fascia unica
400 euro per ettaro
–
Uve destinate a vini a Denominazione di Origine Controllata (DOC):
– di cui DOC con resa ≤ 130 ql/ha
700 euro per ettaro
– di cui DOC con resa ≥ 130 ql/ha
600 euro per ettaro
–
Uve destinate a vini a Denominazione di Origine Controllata Garantita (DOCG):
– di cui DOC con resa ≤ 100 ql/ha
900 euro per ettaro
– di cui DOC con resa ≥ 100 ql/ha
800 euro per ettaro
Articolo 6 (Domanda e attuazione della misura)
Per beneficiare dell’aiuto, il produttore presenta la domanda, in modalità telematica, all’OP entro il [31 luglio 2020], sulla base di un modello precompilato che riporta le informazioni desunte dal fascicolo aziendale del beneficiario e dalle dichiarazioni di raccolta uve di cui all’articolo 5, comma 3.
Nella domanda di cui al comma 1, al fine della determinazione del contributo, è riportata la tipologia di produzione, di cui al comma 5 dell’articolo 5, che il produttore si impegna a rivendicare nella dichiarazione raccolta uva della campagna vitivinicola 2020/2021.
Qualora le informazioni di cui all’articolo 5, comma 3, non siano disponibili, si prendono a riferimento le produzioni benchmark calcolate da Ismea.
Qualora il produttore conduca superfici vitate a DOP e IGP ricadenti su più Regioni, presenta una domanda per ciascuna Regione, in modo da sottoporre ad impegno l’intera superficie vitata aziendale condotta a DOP e IGP. La riduzione del 15% della resa produttiva aziendale è calcolata per singola domanda.
Gli Organismi pagatori regionali forniscono ad Agea Coordinamento, sulla base delle disposizioni impartite dalla stessa Agea, le informazioni necessarie a determinare giornalmente l’andamento delle domande presentate e l’importo di spesa previsto.
Nel caso in cui le richieste di aiuto superino le risorse finanziarie di cui all’articolo 1, Agea Coordinamento comunica agli OP la chiusura della fase di acquisizione delle domande al fine di consentire a ciascun OP di procedere alla determinazione dell’aiuto spettante a ciascuna azienda.
I produttori di cui al comma 4, a cui non vengono ammesse a contributo una o più domande a causa dell’applicazione del criterio di cui al comma 6, mantengono, per le domande non ammesse a contributo, le produzioni nell’ambito delle rese medie aziendali individuate a livello regionale, salvo la tolleranza del 5%.
Ciascun OP procede all’istruttoria delle domande e ne determina l’ammissibilità, comunicandone l’esito, entro 5 giorni dal termine di presentazione di cui al comma 1, ad Agea coordinamento, che provvede a pubblicare sul portale SIAN l’esito dell’istruttoria.
L’OP procede con il pagamento dell’aiuto ai beneficiari al termine della verifica di cui al comma 4, dell’articolo 5.
Qualora le disponibilità finanziarie di cui all’articolo 1 non dovessero essere sufficienti ad assicurare la corresponsione degli aiuti massimi di cui al comma 5, dell’articolo 5, gli importi indicati sono proporzionalmente ridotti.
Articolo 7 (Disposizioni finali)
Agea definisce con propria Circolare le modalità procedurali ed i termini necessari per l’attuazione del presente decreto.
L’aiuto di cui all’articolo 1 è concesso nei limiti ed alle condizioni stabilite dalla Comunicazione della Commissione europea del 19 marzo 2020, C (2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19”.
Il presente decreto è stato notificato alla Commissione europea, ai sensi dell’articolo 108, paragrafo 3 del Trattato sul Funzionamento dell’Unione europea, che ha adottato la decisione, citata in premessa, di autorizzazione dell’aiuto di Stato cui all’articolo 1 del presente decreto.
Il presente decreto entra in vigore il ___ 2020.
Il presente decreto è inviato all’Organo di controllo per gli adempimenti di competenza ed è pubblicato nella Gazzetta Ufficiale della Repubblica italiana
I contributi ricollegati alla vendemmia verde parziale potranno quindi essere destinati a quei produttori che siano in regola con la presentazione della dichiarazione di raccolta uve delle ultime cinque campagne vendemmiali.
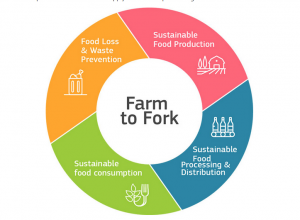
Tale strategia indica le future linee di azione dell’Unione Europea, fondata sulla creazione di un regime alimentare sostenibile.
A tal fine, la Commissione ha formulato proposte per un apposito quadro legislativo, che promuova la coerenza delle politiche a livello dell’UE e nazionale, integri la sostenibilità in tutte le politiche in ambito alimentare e rafforzi la resilienza dei sistemi alimentari.
Secondo la Commissione, ciò rappresenta un’opportunità per migliorare gli stili di vita, la salute e l’ambiente.
La creazione di un ambiente alimentare favorevole, che agevoli la scelta di regimi alimentari sani e sostenibili, andrà a vantaggio della salute e della qualità della vita dei consumatori e ridurrà i costi sanitari per la società.
L’obiettivo è :
sviluppare alimenti freschi e meno lavorati, provenienti da fonti sostenibili. rendere le filiere più corte
mettere i consumatori nelle condizioni di scegliere alimenti sostenibili
ridurre la dipendenza da pesticidi e antimicrobici,
ridurre il ricorso eccessivo ai fertilizzanti,
potenziare l’agricoltura biologica,
migliorare il benessere degli animali
invertire la perdita di biodiversità
Gli agricoltori, i pescatori e i produttori del settore dell’acquacoltura sono chiamati a trasformare i loro metodi di produzione in modo più rapido e sfruttare al meglio le soluzioni basate sulla natura, sulle tecnologie, sul digitale e sullo spazio per conseguire migliori risultati climatici e ambientali, aumentare la resilienza ai cambiamenti climatici e ridurre e ottimizzare l’uso di fattori di produzione.
L’obiettivo è stato aiutare gli agricoltori a migliorare le loro prestazioni ambientali e climatiche attraverso un modello maggiormente orientato ai risultati, un uso migliore dei dati e delle analisi, un miglioramento delle norme ambientali obbligatorie, nuove misure volontarie e una maggiore attenzione agli investimenti nelle tecnologie e nelle pratiche verdi e digitali.
La nuova PAC (adottata il 2 dicembre 2021) tende a garantire un reddito dignitoso che consenta agli agricoltori di provvedere alle proprie famiglie e di resistere a crisi di ogni tipo.
La necessità di migliorare l’efficienza e l’efficacia dei pagamenti diretti tramite il livellamento e l’erogazione più mirata del sostegno al reddito agli agricoltori che ne hanno bisogno e contribuiscono al conseguimento degli obiettivi ambientali, anziché a soggetti e imprese che semplicemente possiedono terreni agricoli, rimane un elemento essenziale della futura PAC. La capacità degli Stati membri di garantire questo aspetto dovrà essere attentamente valutata nei piani strategici e monitorata durante tutto il processo di attuazione.
La strategia “from farm to fork” si propone di dare ai consumatori gli strumenti necessari per compiere scelte alimentari consapevoli, sane e sostenibili.
Di conseguenza, la Commissione ha proposto un’etichettatura nutrizionale sulla parte anteriore dell’imballaggio obbligatoria e armonizzata e valuterà la possibilità di proporre l’estensione a determinati prodotti dell’obbligo delle indicazioni di origine o di provenienza, tenendo pienamente conto degli impatti sul mercato unico. La Commissione valuterà inoltre possibili modalità per l’armonizzazione delle dichiarazioni ambientali volontarie e per la creazione di un quadro per l’etichettatura di sostenibilità che, in sinergia con altre iniziative pertinenti, contempli gli aspetti nutrizionali, climatici, ambientali e sociali dei prodotti alimentari.
Inoltre, la Commissione riesaminerà le norme di commercializzazione al fine di prevedere la diffusione e la fornitura di prodotti dell’agricoltura, della pesca e dell’acquacoltura sostenibili e di rafforzare il ruolo dei criteri di sostenibilità, tenendo conto del possibile impatto di tali norme sulle perdite e sugli sprechi alimentari.
La strategia “from farm to fork” andrà anche a caratterizzare tutti i futuri accordi commerciali internazionali bilaterali della UE con Stati terzi, includendone la sostenibilità quale parametro per accettarne la conclusione.
“Riconoscendo il ruolo essenziale degli agricoltori nella nostra vita, la visione mira a rafforzare la competitività e l’attrattiva del settore agroalimentare e delinea le condizioni necessarie a garantire che il settore prosperi, innovi e continui a recare benefici alla società oggi, domani e nel 2040.
Sulla base della relazione sul dialogo strategico sul futuro dell’agricoltura nell’UE e in consultazione con il comitato europeo per l’agricoltura e l’alimentazione
La visione intende garantire la competitività e la sostenibilità a lungo termine del settore agroalimentare dell’UE. Secondo gli ultimi risultati dell’Eurobarometro, la maggioranza dei cittadini dell’UE concorda sulla necessità di garantire in ogni momento un approvvigionamento alimentare stabile nell’UE.
La visione si compone di diversi settori prioritari per i quali la semplificazione delle norme dell’UE, la ricerca, l’innovazione e la digitalizzazione sono fattori trasversali”.
Soccida: contratto associativo per allevamento del bestiame.
IL CONTRATTO DI SOCCIDA
La soccida è un contratto di tipo associativo relativo all’allevamento del bestiame. Si sostanza, appunto, nell’accordo associativo tra due soggetti: il soccidante, ovvero il soggetto che conferisce il bestiame e ne è proprietario, e il soccidario, ossia il soggetto che si occupa fattivamente dell’attività di allevamento.
La soccida è disciplinata dall’art.2170 c.c. il quale così recita: “Nella soccida il soccidante e il soccidario si associano per l’allevamento e lo sfruttamento di una certa quantità di bestiame e per l’esercizio delle attività connesse, al fine di ripartire l’accrescimento del bestiame e gli altri prodotti e utili che ne derivano. L’accrescimento consiste tanto nei parti sopravvenuti, quanto nel maggior valore intrinseco che il bestiame abbia al termine del contratto”.
Esistono tre tipi di soccida:
semplice (art.2171 c.c.),
parziaria (art.2182 c.c.)
di conferimento di pascolo (art.2186 c.c.).
Andiamo ad analizzarli nel dettaglio.
Soccida semplice
Disciplinata dall’artt.2171 cc. e seguenti, si sostanza nel conferimento di bestiame esclusivamente da parte del soccidante (che ai sensi dell’art.2173 c.c. ha anche la direzione dell’impresa e deve esercitarla secondo le regole della buona tecnica dell’allevamento), mentre il soccidario deve prestare, secondo le direttive del soccidante, il lavoro occorrente per la custodia e l’allevamento del bestiame affidatogli, per la lavorazione dei prodotti e per il trasporto sino ai luoghi di ordinario deposito, adottando la diligenza del buon allevatore.
Il soccidario esercita l’attività con il lavoro proprio e della propria famiglia. Il carattere famigliare del lavoro assume rilevanza all’interno della fattispecie poiché la scelta dei prestatori di lavoro, estranei alla famiglia del soccidario, deve essere fatta con consenso del soccidante, anche quando secondo la convenzione o gli usi la relativa spesa è posta a carico del soccidario.
Al momento del conferimento dei capi di bestiame, le parti contrattuali (soccidante e soccidario) dovranno effettuare una stima degli animali redigendo apposito verbale in cui vengono riportate la qualità, il numero, il peso e le altre caratteristiche degli animali oggetto id conferimento.
A differenza del contratto di affitto di fondi rustici, il contratto di soccida semplice non ha una durata predeterminata (minima o massima) prevista per legge. Le parti, pertanto, possono liberamente determinarla secondo il loro libero apprezzamento e necessità. Tuttavia, se nel contratto non è stabilito un termine, la soccida si considererà avere la durata di tre anni. Alla scadenza del termine il contratto non cessa di diritto, e la parte che non intende rinnovarlo deve darne disdetta almeno sei mesi prima della scadenza o nel maggior termine fissato dalla convenzione o dagli usi. Se non è data disdetta il contratto si intende rinnovato di anno in anno.
Soccida parziaria
La soccida parziaria ha come sua base la soccida semplice, con la differenza che nella soccida semplice l’unico soggetto che conferisce il bestiame è il soccidante, nella soccida parziaria entrambe le parti conferiscono il bestiame, e ne divengono comproprietari in proporzione del rispettivo conferimento. In merito all’apporto del lavoro, la soccida parziaria (del pari di quella semplice) attribuisce al solo soccidario l’obbligo di conferire il lavoro necessario per l’allevamento.
Soccida con conferimento di pascolo
Si ha rapporto di soccida anche quando il bestiame è conferito dal soccidario e il soccidante conferisce il terreno per il pascolo. Tale rapporto contrattuale viene definito come “soccida con conferimento di pascolo” e trova la sua definizione all’art.2186 c.c.. In tale fattispecie contrattuale la direzione dell’impresa spetta al soccidario e non già al soccidante al quale spetta invece il controllo della gestione. Al soccidario compete anche l’onere di apporto del lavoro necessario.
Due, quindi, sono gli elementi caratterizzanti: il primo è che il bestiame viene conferito dal soccidario; il secondo, che il terreno per il pascolo viene conferito dal soccidante.
Da ciò discende che al soccidario viene riservato il potere direttivo dell’impresa, mentre al soccidante un potere di mero controllo della gestione.
Da un punto di vista applicativo, la legge n.756/1964, che ha vietato la stipula di nuovi contratti di mezzadria e di contratti atipici, non si applica ai contratti di soccida con conferimento di pascolo.
La Legge n.11/1971 ha invece stabilito la trasformazione in affitto dei contratti di soccida con conferimento di pascolo, a semplice richiesta del soccidario.
L’art.25 della Legge 3 maggio 1982 n.203, (introducendo i criteri fondamentali della conversione) ha esteso l’onere di conversione in contratti di affitto anche dei contratti di soccida con conferimento di pascolo e a quelli di soccida parziaria, ove vi sia conferimento di pascolo, quando l’apporto del bestiame da parte del soccidante è inferiore al 20% del valore dell’intero bestiame conferito dalle parti.
Le uniche deroghe possibili sono quelle previste in via generale dall’art. 29: “La conversione del contratto di mezzadria, colonia, compartecipazione o soccida in affitto, prevista dall’articolo 25, non ha luogo, salvo diverso accordo fra le parti: a) quando, all’atto della presentazione della domanda di conversione, nella famiglia del mezzadro, colono, compartecipante o soccidario non vi sia almeno una unità attiva che si dedichi alla coltivazione dei campi o all’allevamento del bestiame, di età inferiore ai sessanta anni; b) quando, sempre al momento in cui viene richiesta la conversione, il mezzadro, colono, compartecipante o soccidario dedichi all’attività agricola, nel podere o fondo oggetto del contratto, o in altri da lui condotti, meno dei due terzi del proprio tempo di lavoro complessivo”.
In ogni caso, il successivo articolo 45 della legge in commento, nel suo secondo comma, ha specificato il divieto di stipula di contratti di mezzadria, colonia parziaria e compartecipazione agraria, esclusi quelli stagionali e di soccida. Per cui la soccida risulta un tipo di contratto agrario oggi ammesso e applicato, perlomeno nella sua forma di soccida semplice.
Utilizzando il sito, accetti l'utilizzo dei cookie da parte nostra. maggiori informazioni
Questo sito utilizza i cookie per fornire la migliore esperienza di navigazione possibile. Continuando a utilizzare questo sito senza modificare le impostazioni dei cookie o cliccando su "Accetta" permetti il loro utilizzo.